.jpeg)
상속과 증여에 따른 최대주주 및 특수관계인 지분 이전 공시의 신호효과 비교분석
Comparative Signaling Effects of Equity Transfer Disclosures by the Largest Shareholder and Related Parties: Evidence from Inheritance vs. Gift Transfers in Korea
1 한양대학교 경영학과 재무금융전공
2 한양대학교 경영대학 파이낸스경영학과
1 Hanyang University
2 School of Business, Hanyang University
*교신저자: 정현철 (hcchung@hanyang.ac.kr)
*Corresponding author: Hyunchul Chung (hcchung@hanyang.ac.kr)
DOI: https://doi.org/10.17287/kmr.2026.55.4.1785
초록
본 연구는 「최대주주등소유주식변동신고서」에 보고되는 상속․증여 지분 이전 공시의 신호효과를 비교분석한다. 상속은 자연인의 사망으로 발생하는 외생적 사건으로 신호이론이 요구하는 선택 가능성과 신호비용의 차이가 존재하지 않는 반면, 증여는 이전 시점과 규모를 내부자가 결정하는 내생적 행위이다. 상속을 대조군으로 설정한 준실험적 설계에서 2010~2019년 유가증권시장 상장기업의 상속 75건과 증여 311건을 대상으로 사건연구와 회귀분석을 수행하였다. 상속 공시는 전 구간에서 유의한 반응이 관찰되지 않은 반면, 증여 공시는 공시 이전부터 누적평균비정상수익률(CAAR)과 거래량이 유의하게 상승하였다. 증여 전 재량적 발생액 비율은 유의하게 양(+)으로 나타나, 이익조정을 통해 CAAR을 하락시켰다는 가설을 기각하였다. 공시 전후 누적비정상수익률은 사후 매출성장률과 유의한 양(+)의 관계를 보였다. 본 연구는 증여 공시가 타이밍 선택을 넘어 기업 내재가치에 대한 신호로 기능함을 확인하였다.
Abstract
This study comparatively analyzes the signaling effects of equity transfer disclosures for inheritance and gift transfers reported under the Statement of Changes in Equity Holdings by the Largest Shareholder and Related Parties. Inheritance is an exogenous event triggered by the death of a natural person and does not satisfy the choice and cost-differential conditions required by signaling theory, whereas gift transfer is an endogenous act in which insiders determine the timing and scale of transfer. Using a quasi-experimental design with inheritance as a control group, event study and regression analyses are conducted on 75 inheritance and 311 gift transfer events from firms listed on the Korea Exchange between 2010 and 2019. Inheritance disclosures generate no significant reactions in any event window, whereas gift disclosures show significant increases in cumulative average abnormal returns (CAAR) and trading volume before the disclosure date. The discretionary accruals ratio prior to gift transfers is significantly positive, rejecting the hypothesis that CAAR decline stems from earnings management. Cumulative abnormal returns around the disclosure show a significant positive association with post-disclosure changes in sales growth. This study confirms that gift transfer disclosures function as signals of firm intrinsic value beyond mere timing choice.
Ⅰ. 서 론
유가증권시장에서 최대주주 및 특수관계인의 지분 이전은 상속과 증여가 구분 없이 동일한 공시 형식으로 보고된다. 두 사건은 모두 경제적 대가 없이 발생하는 무상 지분 이전이며, 지분 총량의 실질적 변화가 없어 표면적으로 구분되지 않는다. 그러나 상속은 자연인의 사망에 의해 발생하며, 증여는 증여자의 의사에 의해 발생한다. 증여자는 상속과 달리 지분 이전의 시점과 규모를 원하는 대로 결정할 수 있다. 두 사건의 표면적 동질성에도 불구하고, 지분 이전 행위의 내생성 여부는 시장이 해당 공시를 신호로 해석할 것인가를 결정하는 핵심이다.
신호이론은 상속과 증여의 차이가 시장에서 어떤 의미를 가지는지에 대한 이론적 틀을 제공한다. Spence(1973)와 Cho and Kreps(1987)는 신호가 정보비대칭을 행위자가 신호를 자율적으로 선택할 수 있어야 하고, 동일한 행위라도 내부자의 판단에 따라 비용 부담이 다르게 작용해야 한다는 두 가지 조건을 제시하였다. 기업 가치를 높게 평가하는 내부자에게 저평가 시점의 증여는 절세로 작용하지만, 그렇지 않은 내부자에게는 동일한 증여세가 순수한 비용 부담으로 남는다. 증여 공시는 두 조건을 모두 충족하며, 주가 저평가에 대한 내부자 판단과 경영권 유지 의지를 시장에 직접 전달하는 신호로 기능한다.
선행연구는 증여 공시의 시장반응과 증여 전 이익조정 행태(Jung and Park, 2009; 김주희, 2009; Lee et al., 2018; 박재환 외, 2019)와 내부자거래 공시의 시장반응(이정엽 외, 2015)을 분석해 왔다. 그러나 증여 공시가 신호효과로 기능하는지, 아니면 절세 목적의 타이밍 선택에 그치는지를 직접 식별한 연구는 없다. 증여 공시의 신호효과를 식별하기 위해서는 시장반응이 기업특성이 아닌 증여사건의 내생성에서 비롯되었음을 확인해야 한다. 선행연구는 이 판단에 필요한 비교 가능한 대조군을 설정하지 않았다. 본 연구는 상속을 대조군으로 설정하여 이 한계를 보완한다. 상속과 증여는 동일한 공시 채널을 통해 보고되고 기업 특성에서도 비교 가능하지만, 지분 이전의 내생성 여부에서는 다르다. 본 연구는 이 차이를 활용하여 지분 이전의 내생성 여부가 공시의 신호효과를 결정하는지를 검증한다.
상속과 증여는 모두「최대주주등소유주식변동신고서」를 통해 공시되지만, 두 사건의 경제적 성격은 같지 않다. 상속은 피상속인의 사망에 따라 발생하는 외생적 이전으로 내부자가 시점을 선택할 수 없고, 증여는 이전 시점과 대상, 규모를 사전에 조정할 수 있는 선택적 이전이다. 본 연구는 2010년부터 2019년까지 유가증권시장 상장기업의 공시자료를 이용하여 지분 이전의 내생성 차이가 시장반응에 어떻게 반영되는지를 검증한다.
분석은 세 단계로 구성된다. 먼저 상속과 증여 공시에 대한 수익률 및 거래반응이 서로 다른지 확인한다. 다음으로 증여 공시 전 누적평균비정상수익률(CAAR) 하락이 이익조정의 결과인지 검토한다. 마지막으로 증여 공시 주변의 시장반응이 사후 재무성과와 정합적인지를 분석한다. 이익조정 경로가 확인되지 않고 사후 재무성과와의 정합성이 유지될 때, 증여 공시는 단순한 이전 공시가 아니라 기업가치에 관한 신호로 해석할 수 있다고 판단하였다.
본 논문의 구성은 다음과 같다. 제Ⅱ장에서는 신호이론의 구조적 조건과 한국 자본시장의 지배구조 특성을 검토하고, 증여 전 이익조정 및 신호효과에 관한 선행연구를 정리한다. 제Ⅲ장에서는 사건연구 방법론과 재량적 발생액 산출 방식, 공시 전후 시장반응과 사후 재무성과의 정합성을 검증하는 회귀분석 모형을 제시한다. 제Ⅳ장에서는 상속․증여 공시의 시장반응 비교, 이익조정 행태 검증, 사후 성과 정합성의 순서로 실증결과를 제시한다. 제Ⅴ장에서는 분석 결과를 종합하고 이론적·실무적·제도적 시사점과 연구의 한계를 논의한다.
Ⅱ. 선행연구와 이론적 배경
2.1 지분 이전 공시와 신호효과
자본시장에서 정보비대칭은 완전히 해소될 수 없으며, 내부자는 외부 투자자보다 기업 미래가치에 대해 우월한 정보를 가진다(Grossman and Stiglitz, 1980). 이러한 환경에서 내부자의 지분 보유 행위는 그 자체로 기업 미래가치에 관한 판단을 시장에 전달하는 신호로 기능할 수 있다(Leland and Pyle, 1977). 그러나 신호가 시장에서 의미를 가지려면 조건이 있다. 행위자가 신호를 자율적으로 선택할 수 있어야 하고, 동일한 행위라도 내부자의 판단에 따라 비용 부담이 다르게 작용해야 한다(Spence, 1973; Cho and Kreps, 1987). 기업 공시는 이 조건이 충족될 때 신호 메커니즘이 작동하는 제도적 채널이 된다(Verrecchia, 1983; Healy and Palepu, 2001).
증여는 이전 시기, 수증자, 규모를 증여자가 직접 결정하는 내생적 행위로서 신호이론이 요구하는 두 조건을 충족한다.「상속세 및 증여세법」제63조에 따르면 상장주식 증여재산가액은 평가기준일 이전·이후 각 2개월간 종가 평균액으로 산정되므로, 즉각적인 증여세 납부를 감수하고 지분을 이전하는 행위는 현재 주가의 저평가에 대한 내부자 판단과 경영권 유지 의지를 시장에 전달하는 신호로 해석할 수 있다.
반면 상속은 자연인의 사망으로 발생하는 외생적 사건으로, 시장참여자가 사전에 예측하기 어렵다(Johnson et al., 1985). 따라서 내부자가 지분 이전 시점을 전략적으로 선택할 수 없다. 신호이론이 요구하는 두 조건의 핵심이 시점 선택에 있다는 점에서 (Spence, 1973; Cho and Kreps, 1987), 시장참여자는 상속 공시를 신뢰할 수 있는 신호로 인식하기 어렵다.
이러한 신호효과는 주가 반응에만 국한되지 않는다. 거래량은 정보비대칭과 타이밍 정보를 반영하는 지표로 기능하고(Chae, 2005), 투자자 간 이견의 강도를 나타내는 지표이기도 하다(Chen et al., 2001). 일별 비정상거래량을 시장 전체 거래활동과 대비하는 벤치마크 접근법은 이를 측정하는 방법론적 기반을 제공한다(Campbell and Wasley, 1996; Tkac, 1999).
2.2 한국 자본시장의 지배구조와 지분 이전
동아시아 기업에서는 소수 지배주주가 의결권과 현금흐름권의 괴리를 통해 실질 통제력을 유지하는 소유집중 구조가 지배적이며(La Porta et al., 1999; Claessens et al., 2000), 한국 상장기업에서도 가족․친족 중심의 소유집중과 특수관계인의 영향력이 두드러진다(박경서 외, 2004). 이러한 구조에서 최대주주와 관련된 지분 변동은 재산 이동을 넘어 경영권 설계와 관련된 전략적 신호로 기능한다.
지배주주의 대규모 지분 보유는 유인효과(incentive effect)와 참호구축효과(entrenchment effect)를 유발한다(Claessens et al., 2002). 현금흐름권이 높을수록 기업가치가 증가하는 반면, 의결권이 현금흐름권을 초과할수록 사적 이익 추구로 기업가치가 하락한다. 재벌 소속 기업의 대리인비용 구조는 비재벌 기업과 다르므로(Jensen and Meckling, 1976; 박헌준 외, 2004), 동일한 증여 공시라도 기업집단 유형에 따라 시장의 해석이 달라질 수 있다.
가족기업의 세대 승계는 경영권 연속성과 경영 불확실성이라는 상반된 효과를 유발한다(Burkart et al., 2003). 가족 내 승계 기업의 수익성은 전문경영인 체제 전환 기업 대비 낮지만(Bennedsen et al., 2007), 창업가족의 지분 보유는 기업가치에 긍정적으로 작용하는 측면도 있다(Anderson and Reeb, 2003; Villalonga and Amit, 2006). 이러한 상반된 효과는 한국 자본시장의 승계 공시에서도 관찰되며, 류진아 외(2021)는 가족 CEO 승계에 대한 시장반응이 전문경영인 승계 대비 유의하게 부정적임을 보였다.
한국의 가족기업 지배구조는 동아시아 소유집중 구조의 특성을 공유한다. 지분 이전 공시는 재산권 변동을 넘어 경영권 설계의 신호로 읽힌다. 기업집단 유형에 따라 소유구조와 승계 맥락이 다르다. 같은 증여 공시라도 시장이 다르게 해석할 수 있다. 본 연구가 재벌더미를 분석 변수로 포함한 이유가 여기에 있다.
2.3 증여 전 이익조정과 타이밍 행태
증여 공시 전후 누적평균비정상수익률이 유의하게 낮다는 현상은 한국 자본시장에서 반복 확인된다(Jung and Park, 2009). 대주주가 증여 시기를 전략적으로 조절한다는 행태도 보고된다(김양호와 이만우, 2003). 선행연구는 이 누적평균비정상수익률이 유의하게 낮은 원인으로 두 경로를 제시한다. 첫째는 이익조정 경로다. 경영자가 보고이익을 하향 조정해 주가를 낮추고 세부담을 줄인다는 관점이며, Lee et al.(2018)은 증여 전 재량적 발생액이 감소한다는 결과로 이를 지지한다. 둘째는 타이밍 선택 경로다. 경영자가 정보우위를 활용해 주가 저평가 시점을 고른다는 관점이며, 박재환 외(2019)는 증여 직전 경영자가 미래 성과 개선을 기대하는 행태로 이를 뒷받침한다.
증여 이후 재무분석가의 이익 예측이 개선된다는 결과는 증여 공시가 타이밍 선택을 넘어 신호효과로 기능할 가능성을 시사한다(강평경과 박재형, 2022). 타이밍 선택이 경영자의 사전 정보 활용에 기반한다면, 신호효과는 공시가 시장에 새로운 정보를 전달하여 재평가를 유도하는 메커니즘이다.
본 연구는 이익조정 경로와 타이밍 선택 경로가 증여 전 누적평균비정상수익률(CAAR) 하락의 원인으로 경합하는 가운데, 증여 공시가 신호효과로도 기능하는지를 검증한다. 이를 위해 공시 전후 시장반응(H2-a), 이익조정 존재 여부(H2-b), 사후 재무성과와의 정합성(H2-c)을 검증한다.
2.4 가업승계 세제와 기업 행태
「조세특례제한법」제30조의6은 가업승계 증여세 과세특례를 규정하며, 매출액 기준을 충족하는 중소․중견기업의 지배주주가 특수관계인에게 주식을 증여할 경우 일반 증여세율보다 낮은 세율을 적용하거나 과세를 유예한다. 관련 선행연구들은 이 제도가 세율 인하를 넘어 기업의 지분 이전 시점과 규모 결정에 영향을 미치는 제도적 환경을 형성함을 지적한다(전태영과 이윤주, 2011; 최천규, 2011; 안숙찬, 2013; 이우용과 서희열, 2015; 황남석, 2015; 김신언, 2024).
과세특례는 적용 가능 여부에 따라 지배주주의 증여세 부담을 달리한다. 적용 대상 중소․중견기업의 지배주주는 낮은 세율로 지분을 이전할 수 있으므로, 증여 시점과 규모를 결정할 때 비적용 기업의 지배주주와 다른 유인을 가진다. 반면 상호출자제한기업집단에 속하는 대기업은 과세특례 적용 대상이 아니므로, 재벌 소속 기업의 지배주주는 일반 증여세율을 적용받는다. 이 경우 절세 목적의 이익조정 유인이 더 강하게 나타날 수 있다.
과세특례 적용 여부가 증여세 부담 구조를 결정하므로, 적용 가능 기업과 비적용 기업 간 증여 공시에 대한 시장반응은 다르게 나타날 수 있다. 이에 본 연구에서는 과세특례 잠재 적용 가능성 더미를 이질성 분석 변수로 포함한다.
본 연구는 사건연도별 법령 기준에 따라 과세특례 잠재 적용 가능성 더미(TAX)를 구성하였다. 상호출자제한기업집단 소속 기업은 과세특례 적용 대상에서 제외되므로 TAX = 0으로 처리하였으며, 매출액 자료가 확인되지 않는 경우는 결측으로 처리하였다.
Ⅲ. 연구방법 및 자료
3.1 연구가설
3.1.1 상속 공시의 신호부재
상속과 증여는 유사한 지분 이전 행위로 보이지만, 그 성격에서 차이를 보인다. 상속은 자연인의 사망으로 발생하는 외생적 사건이어서 시장참여자가 사전에 예측하기 어렵고(Johnson et al., 1985), 내부자가 지분 이전 시점을 전략적으로 선택할 수 없다.
Spence(1973)의 신호이론은 신호가 의미를 가지려면 두 가지 조건을 충족해야 한다고 설명한다. 첫째, 행위자가 신호를 자율적으로 선택할 수 있어야 하며, 둘째, 신호를 발신하는 비용이 유형에 따라 달라야 한다. Cho and Kreps(1987)는 이를 게임이론의 틀에서 발전시켜, 신호 구분 균형(separating equilibrium)이 형성되기 위해서는 특정 유형의 행위자만이 선택할 수 있는 행위가 존재해야 한다고 설명하였다.
신호이론이 요구하는 두 조건의 핵심이 시점 선택에 있다는 점에서(Spence, 1973; Cho and Kreps, 1987), 신호로 인식되지 않는 공시는 누적평균비정상수익률과 거래량에 유의한 반응을 유발하지 않을 것이다.
H1: 상속에 따른 지분 이전 공시는 신호효과를 가지지 않으며, 공시 전후의 누적평균비정상수익률 및 누적평균비정상거래규모 증감률은 유의하지 않다.
3.1.2 증여 공시의 신호효과
이와 대조적으로 증여는 언제, 누구에게, 얼마만큼 이전할지에 대한 모든 결정이 증여자의 의지에 달린 계획적 행위다.「상속세 및 증여세법」제63조에 따라 증여재산가액이 평가기준일 전후 각 2개월 종가 평균으로 산정되므로, 증여자는 주가 수준에 따른 세부담 차이를 고려할 유인을 가진다. 주가 수준에 따라 세부담이 달라지는 이 구조는, 기업 가치를 높게 보는 내부자만이 저평가 시점의 증여를 선택할 유인을 갖게 한다. 따라서 증여는 Spence(1973)와 Cho and Kreps(1987)가 신호효과의 조건으로 제시한 선택 가능성과 신호비용 조건을 모두 충족한다.
시장참여자는 공시 문서에 명시된 수치보다 그 공시가 발생한 배경과 맥락을 통해 내부자의 의도를 해석하려 한다. 최대주주 및 특수관계인이 즉각적인 증여세 납부를 감수하고 타 특수관계인에게 지분을 이전하는 행위는 주가의 저평가에 대한 내부자의 판단과 경영권 유지 의지를 시장에 전달하는 신호로 해석될 수 있다.
H2-a: 증여에 따른 지분 이전 공시는 공시 이후 누적평균비정상수익률에 유의한 양(+)의 신호효과를 가지며, 누적평균비정상거래규모 증감률도 공시 이후 구간에서 유의하게 양(+)이다.
3.1.3 증여 공시의 이익조정 행태
「상속세 및 증여세법」 제63조에 따라 증여재산가액이 평가기준일 전후 각 2개월 종가 평균으로 산정되므로, 최대주주는 이익조정을 통해 보고이익을 하향 조정하여 주가를 낮추고 세부담을 줄이려는 유인을 가진다. 이익조정 행태가 존재한다면, 증여 공시 전 이용 가능 회계정보 기준 재량적 발생액(discretionary accruals)이 유의하게 음(-)으로 나타날 것이다.
Jones(1991)가 제시한 이익조정 측정 방법론을 기반으로 McNichols(2002)가 발전시킨 수정 DD 모형(MDD)을 이용하여 재량적 발생액을 추정하며, 이를 통해 증여 전 이익조정의 존재를 검증한다. 먼저, 증여 공시 전 이용 가능 회계정보 기준 재량적 발생액이 유의한 음(-)의 값을 보이는지 확인한다. 다음으로, 재량적 발생액과 공시 전 누적비정상수익률의 관계를 회귀분석으로 검토한다. 재량적 발생액 계수가 양(+)으로 나타나면, 재량적 발생액이 낮을수록 공시 전 누적비정상수익률도 낮다는 것을 의미한다.
H2-b: 증여 공시 전 이용 가능 회계정보 기준 재량적 발생액은 유의하게 음(-)이며, 재량적 발생액은 공시 전 누적비정상수익률과 유의한 양(+)의 관계를 가진다.
3.1.4 증여 공시의 사후 성과 정합성
본 연구는 증여 공시의 시장반응이 이익조정 경로만으로 설명되는지를 검토하고, 공시 전후 누적비정상수익률(CAR)이 사후 재무성과 변화와 정합적인지를 분석한다. 이를 위해 공시 전후 CAR과 사전 재무성과(t-3~t-1) 및 사후 재무성과 변화량(t+1~t+3 대비 t-3~t-1)의 관계를 회귀분석으로 검토한다. 증여 집단이 재무성과가 낮은 시점에 증여를 결정하는 경향이 있다면, 공시 전 CAR 하락은 이익조정이 아니더라도 사전 재무성과 악화의 반영일 수 있다. 이 가능성을 통제한 상태에서 공시 후 CAR이 사후 성과 개선과 유의한 관계를 보인다면, 증여 공시는 기업 내재가치에 관한 신호효과를 가진다고 해석할 수 있다.
재무성과와 CAR의 관계는 인과적 영향이 아니라 사후적 정합성(ex-post consistency)의 관점에서 해석한다. 재무성과가 CAR을 결정한다는 주장이 아니라, 시장이 공시 시점에 기업의 미래 성과를 감지하고 있었는지를 사후에 확인하는 것이다.
H2-c: 증여 공시 후 누적비정상수익률(CAR)은 사후 재무성과 변화량과 유의한 양(+)의 관계를 가진다.
3.2 표본 및 자료
본 연구의 분석 대상은 2010년 1월부터 2019년 12월까지 유가증권시장에 상장된 기업이 제출한 「최대주주등소유주식변동신고서」이다. 해당 공시는 유가증권시장 상장기업에 한해 의무 제출 대상이며, 지분 이전의 사유, 시점, 당사자를 명확히 기재하도록 되어 있어 상속과 증여를 유형별로 구분하는 데 적합하다.
분석 기간은 2019년 12월까지의 공시 사건으로 제한하였다. 본 연구는 증여 공시의 신호효과를 공시 이후 재무성과(t+1~t+3)와의 정합성을 통해 검증한다. 2020년 이후 공시 사건을 포함하면 증여 결정과 공시 반응이 팬데믹 국면에서 발생하며, 주가 반응에는 기업 고유의 저평가 판단과 팬데믹에 따른 외생적 충격이 혼재된다. 두 효과를 사건연구 설계만으로 분리하는 것은 현실적으로 불가능하다고 판단하여, 2020년 이후 공시 사건은 표본에서 제외하였다.
다만 2019년 이전 공시 사건의 사후 재무성과 추적기간(t+1~t+3)에는 팬데믹 기간이 일부 포함된다. 표본을 팬데믹 이전 공시 사건으로 한정하여, 증여 결정과 공시 반응에 팬데믹 충격이 개입하는 문제는 통제하였다. 그러나 사후 재무성과의 일부 관측기간이 팬데믹 기간과 중첩된다는 점은 결과 해석의 한계로 남는다.
분석 기간 중 수집한 공시 문서는 총 28,265건이며, 변동 기록은 111,839건이다. 이 중 상속, 피상속, 증여, 수증에 해당하는 무상이전 사건 1,847건을 1차 추출하였다. 이후 다음 기준에 따라 표본을 정제하였다. 첫째, 공시 문서 내에 단일 사유로 발생한 지분 변동만을 포함하는 사건으로 한정하였다. 둘째, 동일 문서 내에 상속과 증여가 동시에 포함된 혼합 공시는 사건 유형별 시장반응을 명확히 구분할 수 없으므로 주분석 표본에서 제외하였다. 셋째, 변동일과 공시일 간 시차가 과도한 관측치는 사건연구 기준일의 식별 신뢰성을 저해하므로 제외하였다.
앞서 제시한 기준을 적용하여 선정한 최종 표본은 상속 75건, 증여 311건, 합계 386건이다. 상속 사건은 최대주주 또는 특수관계인의 사망으로 발생하므로 발생 빈도가 낮지만, 증여는 내부자의 전략적 판단에 따라 선택적으로 발생하므로 표본 수가 많다.
사건일은 공시일로 통일하였다. 일부 상속 사건의 경우 실제 사망일이 언론을 통해 먼저 공개되기도 하나, 모든 사례에 일관된 기준을 적용하기 위해 공시문서에 명시된 공시일을 기준일로 설정하였다. 공시일 기준 적용은 상속과 증여 양 집단에 동일한 기준을 적용함으로써 비교가능성을 확보한다.
주가, 시장지수, 재무정보는 FnGuide에서 수집하였으며, 시장수익률 벤치마크로는 KOSPI 지수를 사용하였다. 공시자료는 금융감독원 전자공시시스템(DART)을 통해 수집하였다.
3.3 사건연구 방법
3.3.1 비정상수익률 및 누적비정상수익률
본 연구는 Brown and Warner(1985)의 방법론에 따라 시장모형(market model)을 이용하여 비정상수익률(abnormal return)을 산출한다. 기업 i의 t일 정상수익률은 다음과 같이 추정된다.
$R_{i,t}$: t시점 개별기업 i의 수정주가를 로그수익률 기준으로 계산한 수익률
$R_{m,t}$: t시점 코스피(KOSPI) 지수를 로그수익률 기준으로 계산한 시장 수익률
$\alpha _{i}$ : 시장모형으로 추정된 개별기업 i의 절편
$\beta _{i}$: 시장모형으로 추정된 시장수익률에 대한 계수
$\varepsilon _{i,t}$: 시장모형의 오차항
여기서 $R_{i,t}$는 기업 i의 t일 수익률, $R_{m,t}$는 동일 기간의 KOSPI 시장수익률이며, $\alpha _{i}$와 $\beta _{i}$는 추정 기간의 회귀계수이다.
비정상수익률(AR)은 실제 수익률과 모형 추정치의 차이로 정의한다.
누적비정상수익률(CAR)은 사건창 내 비정상수익률의 합계이며, 누적평균비정상수익률(CAAR)은 다음과 같이 산출한다.
「상속세 및 증여세법」제63조에 따라 증여재산가액이 평가기준일 이전․이후 각 2개월간 종가 평균액으로 산정되므로, 1개월을 약 20영업일로 환산하면 평가기간은 공시일 전후 각 40영업일에 해당한다. 이에 본 연구는 추정기간 [-290, -41], 사건관찰기간 [-40, +40]를 주된 분석 창으로 설정하고, Jung and Park(2009)와의 비교가능성을 확보하기 위해 추정기간 [-370, -121], 사건관찰기간 [-120, +120]을 추가로 보고한다. 추정기간 250일은 Brown and Warner(1985)의 사건연구 방법론 및 Hendricks(1996)의 모형 안정성 검토에서 표준적으로 사용되는 기간으로, 정상수익률 추정의 신뢰성을 확보하기 위한 기준이다. 두 모형은 α와 β의 추정값이 상이하므로 CAAR 분석 결과를 분리하여 제시한다.
3.3.2 비정상거래규모 추정
본 연구는 비정상거래규모를 개별기업 거래규모와 시장 전체 거래규모를 비교하는 시장조정 방식으로 산출한다. 산출 방법은 Tkac(1999)의 벤치마크 접근법과 Campbell and Wasley(1996)의 일별 비정상거래량 측정 방법론을 참고하였다. 거래량이 향후 수익률과 관련된 정보성을 가진다는 Gervais et al.(2001)의 논의에 기초하여, 본 연구는 비정상거래규모를 공시 전후 시장 관심과 정보 반응의 보조 지표로 해석하였다. 거래규모는 분포의 왜도와 0값 문제를 완화하기 위해 $\mathit{log}(1+\mathit{Trading})$을 변환한다.
본 연구는 비정상거래규모 증감률을 거래규모의 로그 변화율을 이용하여 산출하였다. 개별기업의 거래규모 증감률은 $\mathit{log}(1+\mathit{Trading}_{i})-\mathit{log}(1+\mathit{Trading}_{i,t-1})$로, 시장 전체 거래규모 증감률은 $\mathit{log}(1+\mathit{Trading}_{m,t}) -\mathit{log}(1+\mathit{Trading}_{m,t-1})$로 각각 정의한다. 이후 개별기업 거래규모 증감률을 시장 거래규모 증감률에 회귀하여 기대 거래규모 증감률을 추정하고, 실제 증감률과 기대 증감률의 차이를 비정상거래규모 증감률로 정의하였다.
$\mathit{log}(1+\mathit{Trading}_{i,t})$: t시점 개별기업 i의 거래대금을 로그 기준으로 계산한 규모
$\mathit{log}(1+\mathit{Trading}_{m,t})$: t시점 유가증권시장 거래대금을 로그 기준으로 계산한 규모
$\alpha _{i}$: 추정모형으로 추정된 개별기업 i의 절편
$\beta _{i}$: 추정모형으로 추정된 시장거래대금 규모에 대한 계수
비정상거래규모는 실제 로그 거래규모 증감과 시장모형으로 추정한 기대 로그 거래규모 증감의 차이로 정의된다. 값이 양(+)이면 시장 전체 거래활동을 고려한 기대수준보다 해당 기업의 거래규모가 컸음을 의미하고, 음(−)이면 기대수준에 미달했음을 의미한다. 추정기간은 40일 사건창에 [-290, -41], 120일 사건창에 [-370, -121]을 각각 적용한다.
3.4 재량적 발생액 산출
3.4.1 MDD 모형
재량적 발생액(discretionary accruals)은 McNichols (2002)가 제안한 수정 DD 모형(MDD)을 이용하여 추정된다. MDD는 Dechow and Dichev(2002)의 발생액․현금흐름 대응 모형과 Jones(1991)의 매출․유형자산 기반 모형을 결합한 것으로, 두 모형을 단독으로 사용하는 경우보다 비재량적 발생액에 대한 설명력이 높다.
총발생액(TA)은 당기순이익(NA)에서 영업활동현금흐름(CFO)을 차감하여 산출되며, 전기 총자산으로 나누어 규모를 조정한다. 이분산성을 통제하기 위해 모든 변수를 전기 총자산(A)으로 나누어 조정하였다. 본 연구에서는 전기 총자산으로 스케일링한 재량적 발생액 비율(DA)를 추정하기 위해 MDD 모형에 식은 다음 식 (11)과 같다.
$\mathit{TA}_{i,t}$: t시점 당기순이익-영업활동현금흐름으로 계산된 총발생액
$A_{i,t-1}$: t-1시점(전기) 개별 i기업의 총자산
$\mathit{NA}_{i,t}$ : t시점 개별 i기업의 당기순이익
$\mathit{CFO}_{i,t}$ : t시점 개별 i기업의 영업활동현금흐름
$\mathit{\Delta SALES}_{i,t}$: t시점 개별 i기업의 매출액 변화
$\mathit{\Delta REC}_{i,t}$: t시점 개별 i기업의 매출채권 변화
$\mathit{PPE}_{i,t}$: t시점 개별 i기업의 유형자산
$\alpha _{I}$: 동일 업종(한국표준산업분류 2단위) I의 횡단면 OLS 방식으로 추정된 절편
$\beta _{I}$: 동일 업종(한국표준산업분류 2단위) I의 횡단면 OLS 방식으로 추정된 변수별 계수
$\mathit{DA}_{i,t}$: MDD 모형으로 추정한 후 전기 총자산($A_{i,t-1}$)으로 스케일링한 재량적 발생액 비율
여기서 $\mathit{TA}_{i,t}$는 총발생액, $\mathit{CFO}_{i,t}$는 영업활동현금흐름, $\mathit{\Delta SALES}_{i,t}$는 매출액 변화, $\mathit{\Delta REC}_{i,t}$는 매출채권 변화, $\mathit{PPE}_{i,t}$는 유형자산이며, $A_{i,t-1}$은 전기 총자산이다. 모형의 잔차 $\mathit{DA}_{i,t}$를 재량적 발생액 비율로 정의한다.
모형은 동일 업종․동일 회계기간 내 표본을 사용하는 횡단면 OLS 방식으로 추정한다. 산업군은 한국표준산업분류 중분류 2자리 기준으로, 업종-기간별 최소 관측치는 10개로 각각 정의한다. 횡단면 OLS 방식은 Jones(1991) 이래의 표준적 추정 방식으로(Dechow et al., 1995), 업종 내 공통적 경제 충격을 통제하고 기업별 시계열 자료가 부족한 경우에도 추정이 가능하다는 장점이 있다.
3.4.2 이용 가능 회계정보 기준 적용
본 연구는 재량적 발생액 산출에서 시장참여자가 사건일 현재 접근 가능한 회계정보를 이용한다고 가정한다. 분기 및 반기 재무자료는 보고기간 종료 후 45일이 경과한 다음 날부터, 연간 재무자료는 사업연도 종료 후 3개월이 경과한 다음 날부터 이용 가능한 것으로 보았다. 이 기준은 영업일이 아닌 달력일 기준으로 적용한다.
흐름 변수인 총발생액, 영업현금흐름, 매출액 변화, 매출채권 변화는 분기 단위로 환산하여 비교 가능성을 확보한다. 반기자료에는 1/2, 연간자료에는 1/4을 적용한다. 유형자산과 전기 총자산은 특정 시점의 잔액 변수이므로 별도로 환산하지 않는다. 반기 또는 연간자료를 사용하는 경우에는 각각 반기더미와 연간더미를 모형에 포함한다.
사건일 이전에 이용 가능한 회계정보가 여러 개 존재하는 경우에는 분기, 반기, 연간 순으로 우선순위를 적용한다. 실제 표본에서는 대부분의 사건에 분기자료를 이용하였고, 분기자료가 없는 1개 사건에만 반기자료를 사용하였다. 연간자료는 후보군에 포함하였으나, 분기 또는 반기자료를 우선 선택하여 최종 사건별 $\mathit{DA}_{i,t}$ 산출에는 사용하지 않았다.
3.5 회귀분석
본 연구는 재량적 발생액과 공시 전후 누적비정상수익률의 관계(H2-b), 사전․사후 재무성과와 누적비정상수익률의 관계(H2-c)를 검증하기 위해 다음 두 가지 회귀분석 모형을 사용한다. 종속변수인 CAR은 추정기간 [-370, -121] 기반 정상수익률 모형으로 산출하며, 사건창은 공시 전 구간 [-40, -1]과 공시 후 구간 [0, +40]을 각각 적용한다. 추정기간을 [-370, -121]로 설정하는 것은 사건창 [-40, +40] 내 공시 전 누적평균비정상수익률(CAAR) 하락구간이 정상수익률 추정에 영향을 미치지 않도록 하기 위해서다. 업종 및 연도 고정효과를 모든 모형에 포함한다. 회귀분석에 사용하는 DA, 성과변수, 통제변수는 극단값 처리를 위해 1%/99% 수준에서 윈저라이징한다.
3.5.1 H2-b: 재량적 발생액 비율과 공시 전후 누적비정상수익률의 관계
$\mathit{CAR}_{i,\tau ,T}$: 추정기간 [-370, -121] 기반 기업 i의 구간별 누적비정상수익률. 공시 전 CAR[-40, -1] 및 공시 후 CAR[0, +40]을 각각 적용하여 두 번 추정
$\mathit{DA}_{i,t}$: MDD 모형으로 추정한 후 전기 총자산($A_{i,t-1}$)으로 스케일링한 재량적 발생액 비율
$\mathit{ROA}_{i,t}$: 사전 3개년 평균값(t-3~t-1) 당기순이익/총자산.
$\mathit{SalesGrowth}_{i,t}$: 사전 3개년 매출액 증가율 평균값. 1%/99% 수준에서 윈저라이징 적용.
$\mathit{SIZE}_{i,t}$: 기업규모. 총자산의 자연로그값
$\mathit{LEV}_{i,t}$: 부채비율. 총부채/총자산
$\mathit{BTM}_{i,t}$: 장부가-시장가 비율. 자기자본 장부가치/시가총액
$\sum (g_{k}\times \mathit{Industry}_{k})$: 업종 고정효과
$\sum (d_{y}\times \mathit{year}_{y})$: 연도 고정효과
종속변수 CAR은 추정기간 [-370, -121] 기반의 공시 전 구간 [-40, -1]과 공시 후 구간 [0, +40]을 각각 적용하여 두 번 산출한다. $\mathit{DA}_{i,t}$는 앞서 식(11)로 측정한 재량적 발생액 비율이다. 통제변수로 기업규모(SIZE), 부채비율(LEV), 장부가-시장가 비율(BTM)을 포함한다. 통제변수는 사건일 현재 이용 가능한 최신 회계연도 자료를 기준으로 산출한다. 12월 결산기업의 경우 전년도 자료는 당해 연도 4월 1일 이후부터 이용 가능한 것으로 간주한다.
3.5.2 H2-c: 사전․사후 재무성과와 공시 전후 누적비정상수익률의 관계
$\mathit{CAR}_{i,\tau ,T}$: 식(12)과 동일. 추정기간 [-370, -121] 기반의 공시 전 CAR[-40, -1] 및 공시 후 CAR[0, +40]을 각각 적용
$\mathit{ROA}_{i,t}$: 수익성. 당기순이익/총자산. 분석 (1)은 사전 3개년 평균값(t-3~t-1), 분석 (2)는 사후-사전 변화량(t+1~t+3 평균 − t-3~ t-1 평균)을 추가반영
$\mathit{SalesGrowth}_{i}$: 성장성. 매출액 증가율. 극단값 처리를 위해 1%/99% 수준에서 윈저라이징 적용. 분석 (1)은 사전 3개년 평균값, 분석 (2)는 사후-사전 변화량을 추가반영
$\mathit{RnD}_{i,t}$: 연구개발투자강도. 연구개발비/총자산. 분석 (1)은 사전 3개년 평균값, 분석 (2)는 사후-사전 변화량을 추가반영
$\mathit{CAPEX}_{i,t}$: 시설투자강도. (유형자산 증가+감가상각비)/전기 총자산. 분석 (1)은 사전 3개년 평균값, 분석 (2)는 사후-사전 변화량을 추가반영
$\mathit{SIZE}_{i,t}$, $\mathit{LEV}_{i,t}$, $\mathit{BTM}_{i,t}$, $\mathit{Industry}_{k}$, $\mathit{Year}_{k}$: 식(12)와 동일
수익성(ROA), 성장성(SalesGrowth), 연구개발투자강도(RnD), 시설투자강도(CAPEX)의 네 가지 재무성과 변수를 모형에 반영한다. 분석 (1)에는 사전 3개년 평균값을, 분석 (2)에는 사후-사전 변화량을 각각 투입한다. 사후 확인된 재무성과 변수와 CAR의 관계는 인과적 영향이 아니라 사후적 정합성(ex-post consistency)의 관점에서 해석한다.
이질성 분석에서는 상호출자제한기업집단 소속 더미(재벌더미)와 가업승계 증여세 과세특례 잠재 적용 가능성 더미의 교호항을 추가하여, 기업집단 유형 및 제도적 조건에 따른 차별적 효과를 검토한다.
Ⅳ. 실증 분석 결과
본 장은 다음 단계를 통해 상속과 증여에 따른 지분 이전 공시의 신호효과를 검증한다.
첫째, 상속과 증여 공시에 대한 시장반응을 각각 확인하고 두 집단간 비교를 통해 지분 이전의 내생성 여부가 시장 해석에 반영되는지를 검토한다. 둘째, 증여 전 재량적 발생액 분석을 통해 공시 전 CAR 하락이 이익조정에 의한 것인지를 검증한다. 셋째, 공시 전후 누적비정상수익률과 사후 재무성과 간의 회귀분석을 통하여 증여 공시가 신호효과로 기능하는지를 확인한다.
4.1 상속․증여 공시의 시장반응 비교
4.1.1 상속 공시의 시장반응
상속은 자연인의 사망으로 발생하는 외생적 사건으로, 내부자가 지분 이전 시점을 전략적으로 선택할 수 없다. 이로 인해 신호이론이 요구하는 선택 가능성과 신호비용의 차이가 존재하지 않으므로, 시장참여자가 상속 공시를 신호로 해석할 근거가 없다. 표 3을 보면 공시 전후 모든 사건창에서 누적평균비정상수익률(CAAR)은 유의하지 않으며, 누적평균비정상거래규모 증감률(CAATG) 또한 전 구간에서 유의한 반응을 보이지 않았다. 상속 공시가 시장에 신뢰 가능한 신호로 기능하지 않는다는 이 결과는, 외생적 지분 이전 사건은 내부자 정보의 전달 메커니즘으로 작동하지 않음을 지지한다(H1).
<표 3> 상속 누적평균비정상수익률 및 누적평균비정상거래규모 증감률 구간별 결과
| Panel A: 누적평균비정상수익률 | |||||
|---|---|---|---|---|---|
| Window | CAAR | Std. Deviation | T-Value | P-Value | Obs. |
| [-40,-1] | 2.196 | 17.497 | 1.087 | 0.281 | 75 |
| [-5,-1] | -0.709 | 4.029 | -1.524 | 0.132 | 75 |
| [0,0] | 0.080 | 2.400 | 0.288 | 0.774 | 75 |
| [0,+1] | 0.504 | 5.197 | 0.839 | 0.404 | 75 |
| [0,+5] | -0.162 | 8.097 | -0.173 | 0.863 | 75 |
| [0,+40] | -0.780 | 19.489 | -0.346 | 0.730 | 75 |
| [-40,+40] | 1.416 | 32.221 | 0.381 | 0.705 | 75 |
| Panel B: 누적평균비정상거래대금 증감률 | |||||
| Window | CAATG | Std. Deviation | T-Value | P-Value | Obs. |
| [-40,-1] | 0.018 | 3.663 | 0.042 | 0.967 | 75 |
| [-5,-1] | 0.164 | 2.096 | 0.679 | 0.499 | 75 |
| [0,0] | 0.229* | 0.879 | 2.256 | 0.027 | 75 |
| [0,+1] | 0.110 | 1.788 | 0.534 | 0.595 | 75 |
| [0,+5] | 0.133 | 1.829 | 0.628 | 0.532 | 75 |
| [0,+40] | -0.002 | 1.390 | -0.012 | 0.990 | 75 |
| [-40,+40] | 0.016 | 4.088 | 0.033 | 0.974 | 75 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
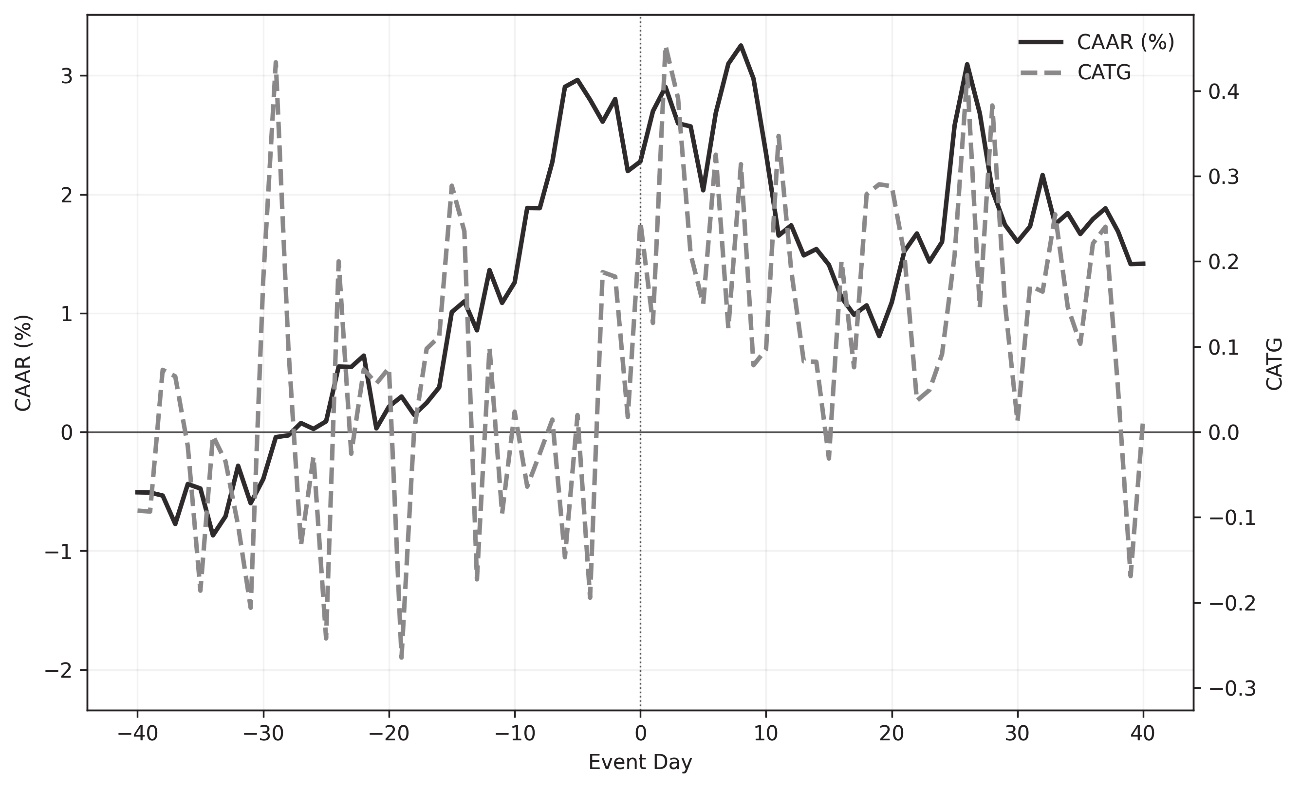
공시일 당일 CAATG[0,0]이 유의하게 양(+)으로 나타나나, 전후 구간의 CAAR가 전 구간에서 유의하지 않은 점을 함께 고려하면, 이를 상속 공시에 대한 지속적인 거래반응으로 보기는 어렵다고 판단하였다.
4.1.2 증여 공시의 시장반응
증여는 이전 시점, 수증자, 규모에 대한 모든 결정이 증여자의 의지에 달린 계획적 행위로써 선택 가능성이 존재한다. 즉각적인 증여세를 감수하고 지분을 이전하는 부담은 기업 가치를 높게 보는 내부자만이 감수할 수 있으므로 신호비용의 차이도 존재한다. 두 조건을 모두 충족하는 증여 공시는 주가의 저평가에 대한 내부자 판단과 경영권 유지 의지를 시장에 전달하는 신호로 기능한다. 표 4는 증여 공시가 시장에 유의한 정보 반응을 유발하는지를 확인한다.
<표 4> 증여 누적평균비정상수익률 및 누적평균비정상거래규모 증감률 구간별 결과
| Panel A: 누적평균비정상수익률 | |||||
|---|---|---|---|---|---|
| Window | CAAR | Std. Deviation | T-Value | P-Value | Obs. |
| [-40,-1] | 2.049*** | 13.143 | 2.745 | 0.006 | 311 |
| [-5,-1] | 0.842*** | 4.894 | 3.035 | 0.003 | 311 |
| [0,0] | -0.078 | 2.289 | -0.599 | 0.549 | 311 |
| [0,+1] | 0.314 | 3.856 | 1.438 | 0.151 | 311 |
| [0,+5] | 0.343 | 5.427 | 1.113 | 0.266 | 311 |
| [0,+40] | 1.235 | 15.591 | 1.397 | 0.163 | 311 |
| [-40,+40] | 3.284*** | 21.369 | 2.710 | 0.007 | 311 |
| Panel B: 누적평균비정상거래대금 증감률 | |||||
| Window | CAATG | Std. Deviation | T-Value | P-Value | Obs. |
| [-40,-1] | 0.243*** | 1.398 | 3.052 | 0.002 | 308 |
| [-5,-1] | 0.090 | 1.082 | 1.453 | 0.147 | 308 |
| [0,0] | -0.037 | 0.922 | -0.698 | 0.486 | 308 |
| [0,+1] | -0.112 | 1.448 | -1.362 | 0.174 | 308 |
| [0,+5] | -0.060 | 1.114 | -0.941 | 0.347 | 308 |
| [0,+40] | 0.004 | 1.473 | 0.045 | 0.964 | 308 |
| [-40,+40] | 0.247** | 1.716 | 2.526 | 0.012 | 308 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
표 4의 결과에서 유의한 시장반응은 공시 이후가 아니라 공시 이전 구간에 집중된다. 공시 전 누적평균비정상수익률과 누적평균비정상거래규모 증감률은 모두 유의한 양(+)의 값을 보였고, 전체 사건창 [-40,+40]의 누적평균비정상수익률도 유의하였다. 이 결과는 증여 공시 주변의 가격 및 거래반응이 공시 이전부터 형성되었음을 보여준다. 다만 표 4만으로는 이 반응이 정보의 사전 반영, 증여자의 타이밍 선택, 또는 신호효과 중 어느 경로에서 비롯되었는지 확정할 수 없다. 공시 이후 구간의 유의한 양(+)의 반응이 나타나지 않은 것은, 시장이 증여 행위 자체를 공시 이전부터 신호로 감지한 결과로 해석된다. 다만 이 해석은 타이밍 선택 경로와도 양립할 수 있으므로, 이익조정 행태 검증과 사후 재무성과와의 정합성을 통해 순차적으로 검토한다.
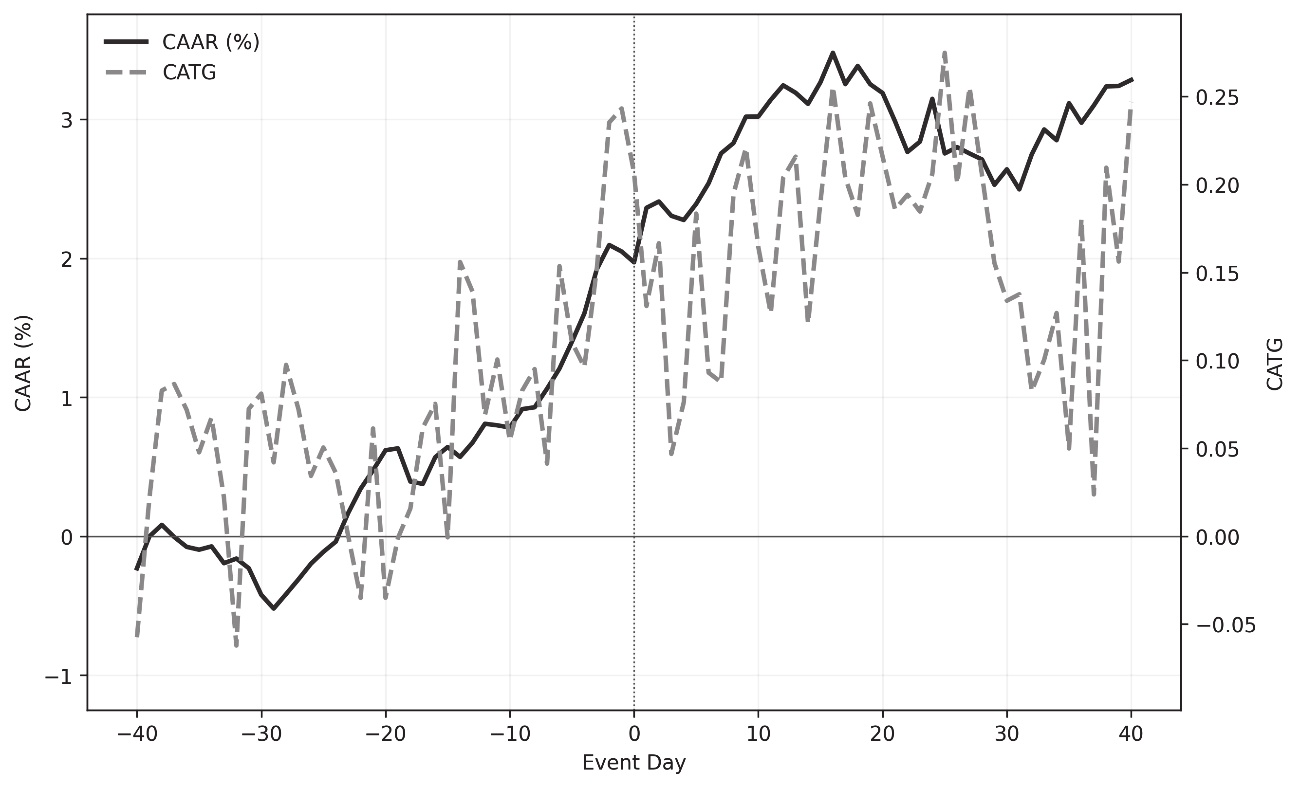
CAATG 분석에서는 거래대금 기반 시장모형 추정에 필요한 추정기간 관측치가 부족한 3건이 제외되어 관측치가 308건이다. 공시 전 구간에서 누적평균비정상수익률과 누적평균비정상거래규모 증감률이 모두 유의한 양(+)의 값을 보였다. 이 결과는 증여 사건 주변의 시장반응이 공시 전 구간에 집중되었음을 보여준다.
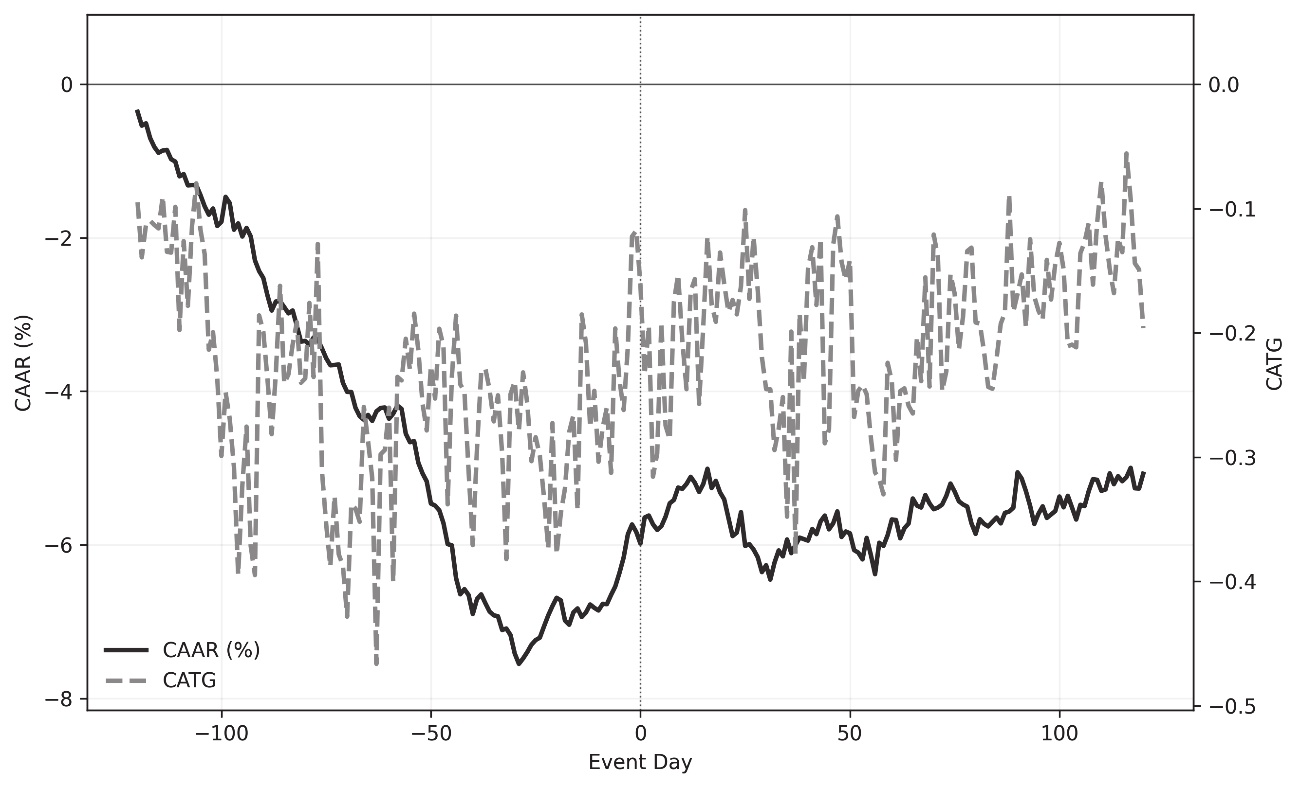
사건창을 120일로 확장한 표 5에서는 장기 하락과 단기 반전의 공존이 확인된다. 공시 120일 전부터 누적평균비정상수익률이 유의하게 음(-)으로 나타나 장기 CAAR 하락이 선행하다가 공시 5일 전 구간부터는 유의한 상승으로 반전된다. 누적평균비정상거래규모 증감률도 공시 40일 전부터 유의하게 증가하기 시작한다. 장기 하락 구간에서 증여 결정이 이루어지고 공시에 근접한 시점에서 CAAR이 반전하는 이 패턴은, 증여 공시의 시장반응이 단순한 공시일 효과가 아니라 공시 이전부터 형성된 정보 반응임을 보여준다. 이 패턴이 이익조정에 의한 인위적 CAAR 하락인지, 아니면 저평가 시점에 대한 전략적 선택인지는 이후 분석에서 재량적 발생액과 사후 재무성과의 정합성을 통해 순차적으로 검토한다.
<표 5> 증여 장기 누적평균비정상수익률 및 누적평균비정상거래규모 증감률 구간별 결과
| Panel A: 누적평균비정상수익률 | |||||
|---|---|---|---|---|---|
| Window | CAAR | Std. Deviation | T-Value | P-Value | Obs. |
| [-120,-1] | -5.832*** | 28.212 | -3.634 | 0.000 | 309 |
| [-40,-1] | 0.823 | 13.350 | 1.084 | 0.279 | 309 |
| [-5,-1] | 0.712*** | 4.808 | 2.602 | 0.010 | 309 |
| [0,0] | -0.152 | 2.285 | -1.172 | 0.242 | 309 |
| [0,+1] | 0.186 | 3.869 | 0.846 | 0.398 | 309 |
| [0,+5] | 0.073 | 5.399 | 0.237 | 0.813 | 309 |
| [0,+40] | -0.114 | 15.973 | -0.126 | 0.900 | 309 |
| [0,+120] | 0.757 | 33.674 | 0.395 | 0.693 | 309 |
| [-120,+120] | -5.075* | 52.954 | -1.685 | 0.093 | 309 |
| Panel B: 누적평균비정상거래대금 증감률 | |||||
| Window | CAATG | Std. Deviation | T-Value | P-Value | Obs. |
| [-120,-1] | -0.118 | 1.834 | -1.120 | 0.264 | 304 |
| [-40,-1] | 0.194*** | 1.284 | 2.633 | 0.009 | 304 |
| [-5,-1] | 0.079 | 1.073 | 1.278 | 0.202 | 304 |
| [0,0] | -0.044 | 0.923 | -0.825 | 0.410 | 304 |
| [0,+1] | -0.116 | 1.435 | -1.406 | 0.161 | 304 |
| [0,+5] | -0.074 | 1.117 | -1.151 | 0.251 | 304 |
| [0,+40] | -0.030 | 1.475 | -0.359 | 0.720 | 304 |
| [0,+120] | -0.078 | 2.144 | -0.637 | 0.524 | 304 |
| [-120,+120] | -0.196 | 2.931 | -1.167 | 0.244 | 304 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
120일 사건창 분석에서는 수익률 자료와 거래대금 자료의 이용 가능성 차이로 인해 CAAR와 CAATG의 관측치 수가 일부 다르게 나타난다. 증여 표본 311건 중 CAAR 분석에서는 정상수익률 추정기간 자료가 부족한 2건이 제외되어 309건이 사용되었다. 반면 CAATG 분석에서는 거래대금 기반 시장모형의 추정기간 관측치가 부족한 7건이 제외되어 304건이 사용되었다. 두 분석의 관측치 차이는 표본 정의의 차이가 아니라, 각 지표 산출에 필요한 기초자료와 추정기간 충족 여부의 차이에서 발생한 것이다.
4.1.3 상속․증여 공시의 시장반응 비교
상속과 증여는 동일한 공시 양식으로 보고되지만, 시장은 두 사건에 다르게 반응한다. 표 6에 따르면 수익률 차이는 공시 직전 단기 구간[-5,-1]에서만 확인되며, 이 구간에서 증여의 누적비정상수익률이 상속보다 유의하게 높았다. 거래규모 차이는 공시일 당일[0,0]에 집중되었고, 이 구간에서는 상속의 누적비정상거래규모 증감률이 증여보다 유의하게 높았다. 증여의 시장반응은 공시 전 가격에 선행하고, 상속의 시장반응은 공시일 거래에 집중된다. 이 비대칭은 단순한 법적 이전 사유의 차이가 아니라, 지분 이전의 내생성 여부가 시장반응의 시점과 경로를 결정한다는 본 연구의 핵심 주장을 뒷받침한다고 판단하였다.
<표 6> 상속․증여 공시의 사건반응 차이 검정
| Panel A: 누적비정상수익률(CAR) 차이 검정 | ||||||||
|---|---|---|---|---|---|---|---|---|
| Window | 상속 평균 | 증여 평균 | 차이 | Levene P-Value | Welch T-Value | Welch P-Value | 상속 Obs. | 증여 Obs. |
| [-40,-1] | 2.196 | 2.049*** | -0.147 | 0.330 | -0.068 | 0.946 | 75 | 311 |
| [-5,-1] | -0.709 | 0.842*** | 1.551*** | 0.066 | 2.864 | 0.005 | 75 | 311 |
| [0,0] | 0.080 | -0.078 | -0.158 | 0.758 | -0.515 | 0.607 | 75 | 311 |
| [0,+1] | 0.504 | 0.314 | -0.189 | 0.146 | -0.296 | 0.768 | 75 | 311 |
| [0,+5] | -0.162 | 0.343 | 0.504 | 0.002 | 0.512 | 0.610 | 75 | 311 |
| [0,+40] | -0.780 | 1.235 | 2.015 | 0.345 | 0.833 | 0.407 | 75 | 311 |
| [-40,+40] | 1.416 | 3.284*** | 1.868 | 0.033 | 0.477 | 0.634 | 75 | 311 |
| Panel B: 누적비정상거래대금 증감률(CATG) 차이 검정 | ||||||||
| Window | 상속 평균 | 증여 평균 | 차이 | Levene P-Value | Welch T-Value | Welch P-Value | 상속 Obs. | 증여 Obs. |
| [-40,-1] | 0.018 | 0.243*** | 0.226 | 0.011 | 0.524 | 0.602 | 75 | 308 |
| [-5,-1] | 0.164 | 0.090 | -0.075 | 0.724 | -0.299 | 0.765 | 75 | 308 |
| [0,0] | 0.229* | -0.037 | -0.266** | 0.899 | -2.325 | 0.022 | 75 | 308 |
| [0,+1] | 0.110 | -0.112 | -0.223 | 0.307 | -1.001 | 0.319 | 75 | 308 |
| [0,+5] | 0.133 | -0.060 | -0.192 | 0.125 | -0.872 | 0.386 | 75 | 308 |
| [0,+40] | -0.002 | 0.004 | 0.006 | 0.967 | 0.032 | 0.975 | 75 | 308 |
| [-40,+40] | 0.016 | 0.247 | 0.231 | 0.015 | 0.480 | 0.632 | 75 | 308 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
차이는 증여 표본 평균에서 상속 표본 평균을 차감한 값이다. 상속과 증여 사건은 대응표본이 아니므로 사건별 직접 차감이 아니라 독립표본 평균 차이 검정을 수행하였다. 등분산 여부는 Levene 검정으로 확인하였고, 평균 차이의 유의성은 이분산 가능성을 고려한 Welch t-test 기준으로 보고하였다.
4.2 표본의 재무특성 및 비교가능성
준실험적 비교의 타당성은 두 집단이 관측 가능한 기업특성에서 다르지 않다는 전제에 부분적으로 의존한다. 동시에 두 집단 간 유의한 차이가 존재하는 변수는 이후 회귀분석에서 통제해야 한다. 표 7은 이 두 가지를 함께 확인한다.
<표 7> 상속․증여 표본의 주요 변수 기초통계 및 차이 검정
| Panel A: 상속, 피상속으로 인한 보통주 변동이 있는 기업의 기초통계 | ||||||
|---|---|---|---|---|---|---|
| 평균 | 중간값 | 최소값 | 최대값 | 표준편차 | 건수 | |
| SIZE | 20.187 | 20.070 | 17.652 | 23.975 | 1.402 | 75 |
| BTM | 2.112 | 1.704 | 0.116 | 5.472 | 1.240 | 75 |
| LEV | 0.480 | 0.463 | 0.136 | 0.874 | 0.198 | 75 |
| ROA | 0.012 | 0.018 | -0.124 | 0.088 | 0.049 | 75 |
| SalesGrowth | 0.091 | 0.051 | -0.153 | 0.706 | 0.163 | 75 |
| R&D | 0.006 | 0.001 | 0.000 | 0.045 | 0.010 | 75 |
| CAPEX | 0.026 | 0.023 | -0.082 | 0.252 | 0.054 | 75 |
| Panel B: 증여, 수여로 인한 보통주 변동이 있는 기업의 기초통계 | ||||||
| 평균 | 중간값 | 최소값 | 최대값 | 표준편차 | 건수 | |
| SIZE | 20.157 | 19.794 | 17.652 | 24.237 | 1.418 | 309 |
| BTM | 1.521 | 1.302 | 0.116 | 5.472 | 0.988 | 305 |
| LEV | 0.402 | 0.398 | 0.083 | 0.874 | 0.207 | 309 |
| ROA | 0.051 | 0.048 | -0.079 | 0.160 | 0.045 | 309 |
| SalesGrowth | 0.138 | 0.055 | -0.224 | 2.909 | 0.407 | 306 |
| R&D | 0.006 | 0.001 | 0.000 | 0.049 | 0.011 | 309 |
| CAPEX | 0.036 | 0.020 | -0.082 | 0.338 | 0.072 | 306 |
| Panel C: 상속․증여 표본 간 평균 및 분산 차이 검정 | ||||
|---|---|---|---|---|
| Difference | Welch T-Value | Welch P-Value | Levene P-Value | |
| Size | -0.030 | -0.166 | 0.869 | 0.745 |
| BTM | -0.591*** | -3.839 | 0.000 | 0.063 |
| LEV | -0.078*** | -3.034 | 0.003 | 0.313 |
| ROA | 0.039*** | 6.242 | 0.000 | 0.995 |
| Sale Growth | 0.047 | 1.563 | 0.119 | 0.295 |
| R&D | 0.001 | 0.656 | 0.513 | 0.485 |
| CAPEX | 0.010 | 1.360 | 0.176 | 0.130 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
상속과 증여 표본은 기업규모(SIZE)에서 유의한 차이를 보이지 않는다. 그러나 수익성(ROA), 부채비율(LEV), 장부가-시장가 비율(BTM)에서는 두 집단 간 유의한 차이가 확인된다. 증여 표본은 상속 표본보다 수익성이 높고 부채비율이 낮으며, 장부가-시장가 비율도 낮다. 이러한 차이는 증여 공시 전 시장반응이 증여 사건 자체의 효과뿐 아니라 증여기업의 재무특성과도 관련될 가능성을 의미한다.
연속형 변수는 상속․증여 전체 표본을 기준으로 1% 및 99% 수준에서 윈저라이징하였다. 재무성과 변수 산출 시 사건 당시 유가증권시장 상장기업이었으나 이후 시장분류가 변경되어 유가증권시장 자료가 단절된 경우, FnGuide K-OTC 연간자료를 보완적으로 사용하였다. 차이는 증여 표본 평균에서 상속 표본 평균을 차감한 값이다. 상속과 증여 사건은 대응표본이 아니므로 독립표본 평균 차이 검정을 수행하였다. 등분산 여부는 Levene 검정으로 확인하였고, 평균 차이의 유의성은 Welch t-test 기준으로 보고하였다.
4.3 증여 전 이익조정 행태 검증
표 5에서 증여 공시 전 장기 CAAR 하락이 확인되었다. 이 하락이 경영자가 보고이익을 하향 조정하여 주가를 낮추고 세부담을 줄이려는 이익조정 행태의 결과라면, 증여 공시 전 재량적 발생액 비율은 유의하게 음(−)으로 나타나야 한다.「상속세 및 증여세법」 제63조에 따라 증여재산가액이 평가기준일 전후 각 2개월 종가 평균으로 산정되므로 이러한 유인이 발생한다.
그러나 표 8의 결과는 이 예측과 정반대다. 증여 표본의 평균 재량적 발생액 비율은 유의하게 양(+)으로 나타난다. 증여기업의 증여 전 보고이익이 비재량적 기준 대비 낮게 유지되기는커녕 오히려 높게 유지되고 있다는 이 결과는, 증여 전 누적평균비정상수익률(CAAR) 하락이 이익조정을 통한 절세목적 타이밍의 결과라는 해석을 지지하지 않는다. 이익조정 경로가 성립하지 않는다면, 증여 전 누적평균비정상수익률(CAAR) 하락과 공시 전후 시장반응의 원인을 다른 경로에서 찾아야 한다(H2-b).
<표 8> 증여 및 상속 공시 전 이용 가능 회계정보 기준 비정상발생액
| 사건유형 | 평균 DA | 중앙값 DA | 표준편차 | t-value | p-value | 사건수 |
|---|---|---|---|---|---|---|
| 상속 | -0.001 | 0.000 | 0.015 | -0.803 | 0.425 | 75 |
| 증여 | 0.003*** | 0.002 | 0.014 | 3.785 | 0.000 | 297 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
표 8의 단변량 결과가 통제변수를 포함한 환경에서도 유지되는지를 확인하기 위해 재량적 발생액 비율과 공시 전후 누적비정상수익률의 관계를 회귀분석으로 검토한다. 이익조정 경로가 성립하려면 재량적 발생액 비율이 낮을수록 공시 전 CAR 하락폭이 커야 하므로, 공시 전 CAR과의 관계에서 재량적 발생액 비율의 계수가 유의한 양(+)으로 나타나야 한다.
표 9의 결과는 이를 지지하지 않는다. 재량적 발생액 비율의 계수는 공시 전 CAR[-40,-1] 및 공시 후 CAR[0,+40] 모두에서 유의하지 않으며, 기업집단 유형과 과세특례 조건에 따른 교호항도 유의하지 않다. 이익조정의 존재와 강도가 증여 공시 전후 누적비정상수익률(CAR)을 설명하지 못한다는 이 결과는 표 8과 함께 이익조정 경로를 기각한다(H2-b). 한편 재벌더미(CSR)는 공시 전 CAR[-40,-1]과 유의한 음(−)의 관계를 보인다. 이는 재벌 소속 여부에 따라 증여 공시의 신호효과에 이질성이 존재함을 시사한다.1) 재벌 소속 기업은 공시의무가 강화되어 정보 공개 수준이 상대적으로 높으므로, 재벌 그룹에서 신호효과가 관찰되지 않는 것은 증여 공시의 한계 정보 가치가 낮기 때문일 가능성이 있다. 다만 본 연구는 두 그룹 간 정보환경 차이를 직접 측정하지 않았으므로, 향후 연구 과제로 남긴다. 이 이질성은 표 10의 분석에서 검토된다.
<표 9> 재량적 발생액 비율과 공시 전후 누적비정상수익률의 관계
| 종속변수 | CAR[-40,-1] | CAR[0,+40] | ||
|---|---|---|---|---|
| 구분 | (1) | (2) | (1) | (2) |
| DA | -9.561 | 29.171 | 1.116 | 37.782 |
| (-0.122) | (0.173) | (0.014) | (0.238) | |
| CSR | - | -7.489** | - | -1.627 |
| (-2.093) | (-0.376) | |||
| TAX | - | -0.960 | - | 5.300 |
| (-0.305) | (1.359) | |||
| DA × CSR | - | -57.164 | - | -71.121 |
| (-0.262) | (-0.269) | |||
| DA × TAX | - | -99.525 | - | -53.563 |
| (-0.498) | (-0.272) | |||
| ROA | -57.871** | -55.884* | -38.094 | -27.600 |
| (-2.013) | (-1.832) | (-0.989) | (-0.679) | |
| Sales-Growth | 3.543 | 3.228 | -3.477 | -3.212 |
| (0.935) | (0.836) | (-0.679) | (-0.616) | |
| SIZE | -0.818 | 0.254 | -0.862 | 0.455 |
| (-0.968) | (0.195) | (-0.771) | (0.278) | |
| LEV | -17.933*** | -17.987*** | -2.767 | 0.280 |
| (-2.926) | (-2.771) | (-0.348) | (0.032) | |
| BTM | 2.320** | 2.392** | 0.021 | 0.394 |
| (2.001) | (2.049) | (0.016) | (0.277) | |
| Industry FE | Yes | Yes | Yes | Yes |
| Year FE | Yes | Yes | Yes | Yes |
| Obs. | 292 | 292 | 292 | 292 |
| Adj. R2 | 0.047 | 0.052 | -0.008 | -0.012 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
<표 10> 사전 재무성과 및 사후 재무성과 변화와 공시 전후 누적비정상수익률의 관계
| Panel A: CAR와 주요 성과변수의 회귀분석 | ||||||||
|---|---|---|---|---|---|---|---|---|
| 종속변수 | CAR[-40,-1] | CAR[0,+40] | ||||||
| 구분 | (1) | (2) | (1) | (2) | ||||
| pre_ROA | -57.074** | -71.014** | -23.005 | 21.905 | ||||
| (-2.030) | (-2.200) | (-0.627) | (0.565) | |||||
| pre_SalesGrowth | 3.521 | 6.793* | -2.646 | 0.656 | ||||
| (0.927) | (1.861) | (-0.543) | (0.141) | |||||
| pre_R&D | 39.533 | 63.726 | 125.108 | 159.072 | ||||
| (0.427) | (0.630) | (1.324) | (1.409) | |||||
| pre_CAPEX | -5.052 | 5.348 | -11.912 | 11.039 | ||||
| (-0.306) | (0.210) | (-0.624) | (0.365) | |||||
| ΔROA | -35.053 | 44.547 | ||||||
| (-1.473) | (1.556) | |||||||
| ΔSalesGrowth | 3.918*** | 4.340** | ||||||
| (2.750) | (2.345) | |||||||
| ΔR&D | 313.005 | 135.203 | ||||||
| (1.425) | (0.594) | |||||||
| ΔCAPEX | 2.171 | 11.165 | ||||||
| (0.112) | (0.462) | |||||||
| CSR | -7.315** | -8.126** | -1.435 | -1.196 | ||||
| (-2.204) | (-2.515) | (-0.360) | (-0.309) | |||||
| TAX | -1.310 | -1.506 | 5.072 | 4.937 | ||||
| (-0.475) | (-0.538) | (1.456) | (1.477) | |||||
| SIZE | 0.297 | 0.414 | 0.604 | 1.005 | ||||
| (0.252) | (0.346) | (0.434) | (0.722) | |||||
| LEV | -17.357*** | -16.025*** | 2.250 | 10.098 | ||||
| (-2.947) | (-2.791) | (0.281) | (1.268) | |||||
| BTM | 2.508** | 2.928** | 0.805 | 1.748 | ||||
| (2.213) | (2.519) | (0.583) | (1.223) | |||||
| Industry FE | Yes | Yes | Yes | Yes | ||||
| Year FE | Yes | Yes | Yes | Yes | ||||
| Obs. | 292 | 292 | 292 | 292 | ||||
| Adj. R2 | 0.055 | 0.081 | 0.000 | 0.029 | ||||
| Panel B: 사전 재무성과의 CSR·TAX 조건부 효과 | ||||||||
| 종속변수 | CAR[-40,-1] | CAR[0,+40] | ||||||
| Performance 변수 | pre_ROA | pre_SalesGrowth | pre_R&D | pre_CAPEX | pre_ROA | pre_SalesGrowth | pre_R&D | pre_CAPEX |
| pre_ROA | -72.292* | -52.751* | -55.016* | -54.483* | -57.920 | -27.404 | -27.162 | -19.818 |
| (-1.881) | (-1.857) | (-1.906) | (-1.932) | (-1.163) | (-0.745) | (-0.737) | (-0.542) | |
| pre_SalesGrowth | 3.536 | 5.224 | 3.485 | 4.559 | -2.560 | -4.569 | -2.491 | -3.396 |
| (0.934) | (0.773) | (0.856) | (0.952) | (-0.533) | (-0.595) | (-0.549) | (-0.586) | |
| pre_R&D | 41.917 | 36.238 | -39.015 | 18.924 | 131.226 | 128.984 | 226.125* | 95.452 |
| (0.449) | (0.386) | (-0.273) | (0.200) | (1.382) | (1.351) | (1.714) | (1.015) | |
| pre_CAPEX | -4.854 | -2.322 | -2.956 | 10.332 | -11.259 | -15.114 | -14.072 | 0.838 |
| (-0.293) | (-0.150) | (-0.167) | (0.511) | (-0.591) | (-0.911) | (-0.768) | (0.046) | |
| CSR | -7.484** | -6.825** | -8.855** | -5.826* | -2.773 | -1.995 | 1.724 | -1.056 |
| (-1.963) | (-2.080) | (-2.549) | (-1.833) | (-0.531) | (-0.495) | (0.410) | (-0.256) | |
| TAX | -2.702 | -0.549 | -2.586 | -0.250 | 1.951 | 4.232 | 6.669* | 5.657 |
| (-0.641) | (-0.190) | (-0.830) | (-0.085) | (0.505) | (1.228) | (1.759) | (1.583) | |
| Performance×CSR | 4.145 | -2.974 | 467.125 | -34.784 | 37.182 | 3.484 | -1061.445* | -1.187 |
| (0.075) | (-0.440) | (1.095) | (-1.132) | (0.437) | (0.434) | (-1.948) | (-0.029) | |
| Performance×TAX | 26.042 | -8.125 | 164.740 | -28.881 | 57.727 | 8.342 | -196.227 | -48.316 |
| (0.542) | (-0.936) | (0.894) | (-0.896) | (1.032) | (0.702) | (-1.095) | (-1.138) | |
| SIZE | 0.315 | 0.299 | 0.084 | 0.347 | 0.553 | 0.577 | 1.066 | 0.385 |
| (0.256) | (0.245) | (0.068) | (0.299) | (0.392) | (0.413) | (0.736) | (0.282) | |
| LEV | -17.965*** | -16.844*** | -16.325*** | -17.763*** | 1.116 | 1.786 | 0.298 | 2.803 |
| (-2.985) | (-2.846) | (-2.704) | (-2.985) | (0.141) | (0.226) | (0.037) | (0.349) | |
| BTM | 2.377** | 2.552** | 2.537** | 2.754** | 0.573 | 0.747 | 0.654 | 0.716 |
| (2.040) | (2.208) | (2.177) | (2.308) | (0.423) | (0.542) | (0.470) | (0.506) | |
| Industry FE | Yes | Yes | Yes | Yes | Yes | Yes | Yes | Yes |
| Year FE | Yes | Yes | Yes | Yes | Yes | Yes | Yes | Yes |
| Obs. | 292 | 292 | 292 | 292 | 292 | 292 | 292 | 292 |
| Adj. R2 | 0.048 | 0.051 | 0.053 | 0.053 | -0.003 | -0.005 | 0.003 | -0.001 |
| Panel C: 사후-사전 재무성과 변화의 CSR·TAX 조건부 효과 | ||||||||
| 종속변수 | CAR[-40,-1] | CAR[0,+40] | ||||||
| Performance 변수 | ΔROA | ΔSalesGrowth | ΔR&D | ΔCAPEX | ΔROA | ΔSalesGrowth | ΔR&D | ΔCAPEX |
| pre_ROA | -78.894** | -68.456** | -69.296** | -66.810** | 25.152 | 20.037 | 27.186 | 27.655 |
| (-2.396) | (-2.134) | (-2.133) | (-2.072) | (0.639) | (0.516) | (0.700) | (0.704) | |
| pre_SalesGrowth | 6.943* | 6.429* | 4.645 | 7.703* | 0.624 | 3.293 | -1.746 | 1.882 |
| (1.830) | (1.684) | (1.307) | (1.724) | (0.135) | (0.730) | (-0.393) | (0.350) | |
| pre_R&D | 65.932 | 53.903 | 107.724 | 46.107 | 158.090 | 169.968 | 207.826* | 143.502 |
| (0.643) | (0.526) | (1.049) | (0.451) | (1.405) | (1.495) | (1.793) | (1.252) | |
| pre_CAPEX | 6.308 | 6.186 | 12.661 | 2.360 | 10.514 | 2.984 | 16.164 | 8.062 |
| (0.241) | (0.232) | (0.495) | (0.090) | (0.347) | (0.096) | (0.539) | (0.257) | |
| ΔROA | -74.245* | -33.653 | -33.934 | -33.494 | 61.737 | 45.101 | 48.269* | 46.421 |
| (-1.812) | (-1.416) | (-1.421) | (-1.422) | (1.184) | (1.554) | (1.672) | (1.609) | |
| ΔSalesGrowth | 4.012*** | 2.268 | 3.123** | 3.918*** | 4.334** | 7.614*** | 3.445* | 4.397** |
| (2.765) | (1.077) | (2.158) | (2.814) | (2.313) | (2.789) | (1.820) | (2.381) | |
| ΔR&D | 325.988 | 311.972 | 751.510* | 299.122 | 134.971 | 88.280 | 607.939 | 119.848 |
| (1.434) | (1.391) | (1.839) | (1.357) | (0.588) | (0.379) | (1.282) | (0.529) | |
| ΔCAPEX | 3.554 | -0.501 | 4.551 | -9.252 | 10.454 | 7.121 | 10.011 | 0.928 |
| (0.179) | (-0.024) | (0.230) | (-0.368) | (0.431) | (0.274) | (0.398) | (0.033) | |
| CSR | -6.260* | -7.960** | -8.253** | -7.478** | -1.829 | -1.737 | -1.019 | -0.564 |
| (-1.951) | (-2.463) | (-2.483) | (-2.471) | (-0.456) | (-0.440) | (-0.264) | (-0.149) | |
| TAX | -0.754 | -1.262 | -2.114 | -1.027 | 4.634 | 5.440 | 4.502 | 5.561* |
| (-0.254) | (-0.438) | (-0.732) | (-0.369) | (1.470) | (1.596) | (1.316) | (1.663) | |
| Performance×CSR | 96.621** | 2.969 | -973.899 | 23.102 | -32.405 | -1.783 | 177.520 | 25.945 |
| (1.980) | (0.958) | (-0.851) | (0.912) | (-0.468) | (-0.473) | (0.111) | (0.810) | |
| Performance×TAX | 46.602 | 1.791 | -553.325 | 12.821 | -22.440 | -4.334 | -610.499 | 4.510 |
| (0.968) | (0.754) | (-1.381) | (0.478) | (-0.388) | (-1.314) | (-1.319) | (0.143) | |
| SIZE | 0.499 | 0.453 | 0.260 | 0.442 | 0.994 | 1.163 | 0.923 | 1.058 |
| (0.415) | (0.373) | (0.214) | (0.372) | (0.700) | (0.816) | (0.654) | (0.767) | |
| LEV | -16.465*** | -16.386*** | -16.994*** | -15.764*** | 10.243 | 9.924 | 9.222 | 10.410 |
| (-2.862) | (-2.841) | (-2.973) | (-2.727) | (1.280) | (1.246) | (1.155) | (1.307) | |
| BTM | 2.905** | 3.022** | 2.810** | 3.112** | 1.729 | 1.813 | 1.576 | 2.000 |
| (2.531) | (2.549) | (2.375) | (2.609) | 1.235) | (1.257) | (1.087) | (1.396) | |
| Industry FE | Yes | Yes | Yes | Yes | Yes | Yes | Yes | Yes |
| Year FE | Yes | Yes | Yes | Yes | Yes | Yes | Yes | Yes |
| Obs. | 292 | 292 | 292 | 292 | 292 | 292 | 292 | 292 |
| Adj. R2 | 0.084 | 0.077 | 0.084 | 0.076 | 0.022 | 0.027 | 0.031 | 0.024 |
유의수준 ***: 0.01, **: 0.05, *: 0.10
종속변수는 추정기간 [-370,-121] 기반 시장모형으로 산출한 CAR이다. DA, SIZE, LEV, BTM은 상속․증여 전체 표본 기준 1% 및 99% 수준에서 윈저라이징하였다. 괄호 안은 HC3 로보스트(robust) 표준오차를 사용한 t-value이다. CSR은 상호출자제한기업집단 소속 더미, TAX는 가업승계 증여세 과세특례 잠재 적용 가능 더미를 의미한다. 모든 모형에는 업종 및 연도 고정효과를 포함하였다.
4.4 증여 공시의 사후 성과 정합성
이익조정 경로가 기각된 상황에서, 증여 공시 전 장기 누적평균비정상수익률(CAAR) 하락과 공시에 근접한 시점의 CAAR 반전이 무엇인지 규명하는 과제가 남는다. 증여 공시가 타이밍 선택에 그치는 것이 아니라 기업 내재가치에 대한 신호효과로 기능한다면, 공시 전후 시장반응은 사후에 실현된 재무성과 개선과 정합적이어야 한다.
표 10은 공시 전후 누적비정상수익률과 사전 재무성과 및 사후 재무성과 변화량의 관계를 실증분석하고 재무성과와 누적비정상수익률의 관계는 인과적 영향이 아니라 사후적 정합성(ex-post consistency)의 관점에서 해석한다.
실증결과에서 첫째, 사전 수익성(ROA)이 낮을수록 공시 전 누적비정상수익률이 높게 나타난다. 둘째, 사후 매출성장성 변화량(ΔSalesGrowth)은 공시 전 누적비정상수익률과 유의한 양(+)의 관계를 보일 뿐 아니라, 공시 후 누적비정상수익률과도 유의한 양(+)의 관계를 유지하였다. 만약 공시 전 반응이 기회주의적 가격관리나 정보 유출의 결과라면, 재량적 발생액 비율과 CAR간 유의성이 나타나거나 공시 후 시장반응은 사후 재무성과와 무관해야 한다. 그러나 증여 전 재량적 발생액 비율은 유의한 양(+)의 값을 보이나 CAR과 유의성이 없었고, 공시 전후 누적비정상수익률은 사후 매출성장성 변화량과 유의한 양(+)의 관계를 보였다. 따라서 증여 공시의 시장반응은 단기적 타이밍 효과만으로 설명되지 않으며, 증여 공시가 신호효과로 기능한다는 연구가설 H2-c을 지지한다.
Panel B와 C의 이질성 분석에서 재벌더미(CSR)는 공시 전 누적비정상수익률과 지속적으로 유의한 음(−)의 관계를 보인다. 표 9에서 예고된 바와 같이, 재벌 소속 기업에서는 참호구축효과가 증여 공시의 신호를 약화시켜 시장의 재평가 반응이 제한됨을 확인한다. 반면 매출성장성 변화량(ΔSalesGrowth)은 다수 모형에서 공시 전후 누적비정상수익률과 유의한 양(+)의 관계를 일관되게 유지하여, 성장성 개선과 시장반응의 사후적 정합성이 기업집단 유형을 넘어 안정적으로 나타남을 확인한다.
표 10의 회귀분석에서는 HC1 강건(robust) 표준오차를 사용하였다. 조건부 효과 모형에서 일부 고정효과 조합이 높은 레버리지를 보였으며, HC2 및 HC3 표준오차는 수치적으로 불안정해질 수 있어 HC1을 적용하였다. 성과변수는 상속․증여 전체 표본 기준 1%/99% 수준에서 윈저라이징하였으며, 모든 모형에는 업종 및 연도 고정효과를 포함하였다.
Ⅴ. 결론 및 시사점
본 연구는 2010년부터 2019년까지 유가증권시장 상장기업이 제출한「최대주주등소유주식변동신고서」 28,265건 중 상속 75건, 증여 311건을 분석 대상으로 하여, 지분 이전의 내생성 여부가 시장반응을 결정하는지를 검증하였다.
본 연구에서는 상속과 증여의 구조적 차이를 활용하여 준실험적 설계를 구성하였다. 상속은 자연인의 사망에 의해 발생하는 외생적 사건으로 신호이론이 요구하는 선택 가능성과 신호비용의 차이가 존재하지 않지만, 증여는 이전 시점과 규모에 대한 내부자의 의도적 결정을 반영한다. 본 연구는 이 차이를 활용하여 상속을 대조군으로 설정하였다.
본 연구는 지분 이전의 내생성 여부가 시장반응을 결정함을 확인하였다. 세 가지 실증결과가 이를 뒷받침한다.
첫째, 상속 공시는 전 구간에 걸쳐 유의한 시장반응을 유발하지 않지만, 증여 공시는 공시 이전부터 유의한 누적평균비정상수익률(CAAR) 상승과 거래량(CAATG) 증가가 선행하며 전체 사건창에서 양(+)의 누적비정상수익률이 유지되었다.「최대주주등소유주식변동신고서」를 통해 보고되는 지분 이전 사건임에도 불구하고, 시장은 그 내생성 여부에 따라 상이한 반응을 보이는 것은 선택 가능성과 신호비용의 차이가 존재할 때 시장반응이 결정됨을 나타낸다.
둘째, 절세를 목적으로 이익조정하여 증여 전 누적비정상수익률을 하락시켰다는 가설이 성립하려면, 증여 전 재량적 발생액 비율이 유의한 음(-)으로 나타나야 한다. 그러나 증여 전 재량적 발생액 비율은 유의하게 양(+)으로 나타나, 이 가설을 기각한다. 이는 증여 전 CAAR 하락이 이익조정에 의한 것이 아님을 시사한다.
셋째, 증여 공시 전후 누적비정상수익률은 사후 매출성장성 개선과 유의한 양(+)의 정합성을 보인다. 사전 수익성(ROA)이 낮을수록 공시 전 누적비정상수익률이 높게 나타나는 결과는, 수익성이 낮은 시점을 전략적으로 선택한 타이밍 효과로 해석될 수도 있다. 그러나 사후 매출성장성 변화량이 공시 전후 누적비정상수익률 모두와 유의한 양(+)의 관계를 보인다는 점은, 시장의 반응이 단순한 저점 포착이 아니라 기업 내재가치 개선에 대한 감지에 기반했음을 시사한다. 이는 증여 공시가 절세 수단이나 타이밍 선택에 그치지 않고 기업 내재가치에 대한 신호효과로 기능함을 지지한다.
본 연구의 실증결과는 네 가지 기여와 시사점을 제공한다. 첫째, 신호이론의 적용 범위를 지분 이전 공시로 확장하였다. 선택 가능성과 신호비용의 차이가 존재할 때 실제 시장반응이 결정된다는 것을 데이터로 확인하였다. 둘째, 증여 공시가 지분 변동 정보를 넘어 기업 내재가치에 대한 신호를 담는다는 점을 실증하였다. 셋째, 상속과 증여가 동일한 공시 형식으로 보고되더라도 시장은 다르게 반응한다는 것을 확인하였다. 이 결과는 공시제도 설계에 직접적인 함의를 갖는다. 지분 이전 사유, 이전 시점, 이전 규모를 투자자가 보다 명확하게 구분하여 제공하는 공시체계 개선이 필요하다. 넷째, 본 연구는 상속을 대조군으로 활용한 준실험적 설계를 통해 증여 공시의 신호효과를 식별하였다. 동일한 공시 양식 내에서 내생성 여부에 따른 시장반응 차이를 직접 비교한 것은, 기존 선행연구가 설정하지 못했던 비교 가능한 대조군을 확보하였다는 방법론적 기여를 갖는다.
본 연구는 한계도 분명하다. 첫째, 표본이 유가증권시장 상장기업에 한정된다. 코스닥 시장으로의 확장은 제도적 제약으로 불가능했으며, 유가증권시장 상장기업에 한정된 표본으로 인해 결과의 일반화에 한계가 있다. 둘째, 증여 공시 전 누적비정상수익률 하락이 저평가 시점 선택에 따른 것인지를 직접 검증하지 못했다. 이익조정에 의한 것이 아님은 확인하였으나, 타이밍 선택과 신호효과를 직접 구분할 수 있는 데이터와 방법론이 확보된다면 보다 엄밀한 경로 구분이 가능할 것이다. 셋째, 후계자의 경영 참여 여부, 경영권 분쟁 가능성 등 공시 문서로 확인되지 않는 질적 변수를 통제하지 못했다. 관련 공시규정이 확장되고 질적 변수가 확보된다면 이 연구는 더 나아갈 수 있을 것이다.
<표 1> 가업승계 증여세 과세특례 적용 매출액 기준 (2010~2019)
| 적용 기간 | 매출액 기준 |
|---|---|
| 2010.01.01 ~ 2010.12.31 | 해당 없음 (중소기업만 대상) |
| 2011.01.01 ~ 2012.12.31 | 직전 1개년 매출액 1,500억 원 미만 |
| 2013.01.01 ~ 2013.12.31 | 직전 1개년 매출액 2,000억 원 미만 |
| 2014.01.01 ~ 2016.12.31 | 직전 1개년 매출액 3,000억 원 미만 |
| 2017.01.01 ~ 2019.12.31 | 직전 3개년 평균 매출액 3,000억 원 미만 |
<표 2> 최대주주등소유주식변동신고서의 변동원인 건수 현황
| 변동원인 | 건수 | 비율 | 변동원인 | 건수 | 비율 |
|---|---|---|---|---|---|
| 장내매수(+) | 53,489 | 47.83 | 자사주펀드가입(+) | 75 | 0.07 |
| 장내매도(-) | 31,346 | 28.03 | 전환사채의권리행사(+) | 65 | 0.06 |
| 임원퇴임(-) | 2,529 | 2.26 | 주식매수청구권 행사(+) | 64 | 0.06 |
| 기타(-) | 2,093 | 1.87 | 신고대량매매(-) | 62 | 0.06 |
| 유상신주취득(+) | 1,676 | 1.50 | 계열사편입(+) | 61 | 0.05 |
| 신규상장(+) | 1,638 | 1.46 | 실권주인수(+) | 61 | 0.05 |
| 기타(+) | 1,612 | 1.44 | 신주인수권부사채의권리행사(+) | 55 | 0.05 |
| 무상신주취득(+) | 1,610 | 1.44 | 신고대량매매(+) | 54 | 0.05 |
| 주식배당(+) | 1,579 | 1.41 | 대여(-) | 47 | 0.04 |
| 신규선임(+) | 1,552 | 1.39 | 주식소각 | 42 | 0.04 |
| 자사주취득(+) | 1,252 | 1.12 | 공개매수(+) | 32 | 0.03 |
| 시간외매매(-) | 1,069 | 0.96 | 전환등(-) | 32 | 0.03 |
| 주식분할 | 1,019 | 0.91 | 수증취소(-) | 31 | 0.03 |
| 회사분할 | 1,003 | 0.90 | 차입(+) | 27 | 0.02 |
| 수증(+) | 865 | 0.77 | 주식매수청구권 행사(-) | 23 | 0.02 |
| 시간외매매(+) | 864 | 0.77 | 증여취소(+) | 23 | 0.02 |
| 증여(-) | 549 | 0.49 | 출자전환 | 23 | 0.02 |
| 합병(+) | 489 | 0.44 | 교환(+) | 22 | 0.02 |
| 장외매도(-) | 460 | 0.41 | 실명전환(+) | 21 | 0.02 |
| 주식매수선택권(-) | 437 | 0.39 | 대물변제(-) | 19 | 0.02 |
| 신규보고(+) | 422 | 0.38 | 풋옵션권리행사배정에따른주식취득(+) | 17 | 0.02 |
| 자사주상여금(+) | 422 | 0.38 | 계약중도해지 | 13 | 0.01 |
| 장외매수(+) | 384 | 0.34 | 실명전환(-) | 12 | 0.01 |
| 특별관계해소(-) | 383 | 0.34 | 콜옵션권리행사에따른주식취득(+) | 8 | 0.01 |
| 상속(+) | 328 | 0.29 | 계약기간만료 | 7 | 0.01 |
| 주식매수선택권(+) | 321 | 0.29 | 자사주펀드해지(-) | 7 | 0.01 |
| 자본감소 | 316 | 0.28 | 해당사항없음 | 7 | 0.01 |
| 주식병합 | 273 | 0.24 | 대물변제수령(+) | 6 | 0.01 |
| 제3자배정유상증자(+) | 232 | 0.21 | CB인수(+) | 3 | 0.00 |
| 신주인수권증권의권리행사(+) | 170 | 0.15 | 풋옵션배정에따른주식취득(+) | 3 | 0.00 |
| 자사주처분(-) | 131 | 0.12 | 담보주식처분권보유 | 1 | 0.00 |
| 합병(-) | 115 | 0.10 | 매출(-) | 1 | 0.00 |
| 피상속(-) | 105 | 0.09 | 상속포기(-) | 1 | 0.00 |
| 교환(-) | 93 | 0.08 | 신규주요주주(+) | 1 | 0.00 |
| 공개매수청약(-) | 86 | 0.08 | 전환권등소명(-) | 1 | 0.00 |
<부록 표 1> 증여 공시의 재벌·비재벌 그룹별 누적평균비정상수익률 및 차이 검정
| Panel A: 관찰기간 40일 재벌/비재벌 누적비정상수익률(CAR) 차이 검정 | |||||||
|---|---|---|---|---|---|---|---|
| Window | Chaebol CAAR | Non-Chaebol CAAR | Difference | Levene p-value | Diff Test Method | 재벌 Obs. | 비재벌 Obs. |
| [-40,-1] | -0.845 | 2.514*** | -3.358** | 0.046 | Welch's t-test | 43 | 268 |
| (-0.581) | (3.028) | (-2.006) | |||||
| [-5,-1] | 0.241 | 0.939*** | -0.697 | 0.079 | Student's t-test | 43 | 268 |
| (0.466) | (3.018) | (-0.867) | |||||
| [0,0] | -0.625* | 0.010 | -0.635* | 0.376 | Student's t-test | 43 | 268 |
| (-1.751) | (0.072) | (-1.694) | |||||
| [0,+1] | -0.823 | 0.497** | -1.320** | 0.953 | Student's t-test | 43 | 268 |
| (-1.656) | (2.076) | (-2.095) | |||||
| [0,+5] | -0.657 | 0.503 | -1.160 | 0.959 | Student's t-test | 43 | 268 |
| (-0.827) | (1.510) | (-1.303) | |||||
| [0,+40] | 0.452 | 1.360 | -0.908 | 0.198 | Student's t-test | 43 | 268 |
| (0.244) | (1.384) | (-0.354) | |||||
| Panel B: 관찰기간 120일 재벌/비재벌 누적비정상수익률(CAR) 차이 검정 | |||||||
| Window | Chaebol CAAR | Non-Chaebol CAAR | Difference | Levene p-value | Diff Test Method | 재벌 Obs. | 비재벌 Obs. |
| [-120,0] | -3.859 | -6.150*** | 2.291 | 0.309 | Student's t-test | 43 | 268 |
| (-1.026) | (-3.486) | (0.493) | |||||
| [0,+120] | -5.354 | 1.744 | -7.099 | 0.146 | Student's t-test | 43 | 268 |
| (-1.391) | (0.818) | (-1.284) | |||||
| [-120,+120] | -9.214 | -4.406 | -4.808 | 0.426 | Student's t-test | 43 | 268 |
| (-1.425) | (-1.318) | (-0.552) | |||||
유의수준 ***: 0.01, **: 0.05, *: 0.10