.jpeg)
Investor Relations, Analyst Coverage and Earnings Quality
1 Shinyoung Securities
2 School of Business, Sungkyunkwan University
3 School of Business, Yonsei University
*Corresponding author: Hyun Tae Kim (htkimht@yonsei.ac.kr)
DOI: https://doi.org/10.17287/kmr.2026.55.4.1481
Abstract
This study aims to investigate the effect of analyst coverage on the relationship between IR activity and earnings quality. The main findings of the analysis are as follows. First, firms that hold IR events tend to engage in earnings management through discretionary accruals, and the stock price informativeness of future earnings is lower. This indicates relatively lower earnings quality. Second, firms covered by analysts tend to engage more in earnings management. This supports prior research suggesting that analyst coverage may serve as a source of performance pressure. However, the incremental current and future earnings response coefficients of firms covered by analysts are both significantly positive. This implies that despite higher earnings management, the stock price informativeness of both current and future earnings is greater for firms covered by analysts. Third, the combined effect of IR activity and analyst coverage on earnings management and earnings response coefficients, including ERC and FERC, is limited or statistically insignificant. This suggests that analyst coverage has only a limited moderating role in the relationship between IR activity and earnings quality. Instead, it implies that analyst coverage may serve as a main factor in assessing earnings quality, more so than the mere presence of IR activities.
Ⅰ. 서 론
기업은 자본시장의 투자자들에게 다양한 정보를 제공하며 소통하는데, 그 대표적인 방식 중 하나가 기업설명회(Investor Relations, IR)이다(김병모 외, 2008). IR은 기업 실적 공시와 더불어 주요 사건 및 향후 계획을 투자자에게 전달함으로써 기업 이미지와 정보 투명성을 제고하는 역할을 한다. 이를 통해 기업과 투자자 간의 정보비대칭을 완화하고 주식시장에서 기업가치의 적정 평가를 유도하며, 나아가 자금조달이나 인수합병 등 주요 경영활동을 원활하게 수행하는데 핵심적인 기여를 한다.
반면, IR이 경영자에 의해 기회주의적으로 활용되어 오히려 정보비대칭을 심화시킬 가능성도 존재한다. IR은 자발적 공시 수단의 일환으로서, 투자자의 관심과 기대를 조정하거나 성과에 대한 인식을 관리하기 위해 전략적으로 이용될 여지가 높기 때문이다. 예를 들어, 유상증자나 인수합병을 앞두고 주가를 부양하기 위해 IR을 개최하거나(Lang and Lundholm, 2000; Jo and Kim, 2007), 회계이익의 질이 낮을 경우 이를 정당화하고 투자자의 시선을 분산시키는 수단으로 활용되기도 한다(Tasker, 1997).
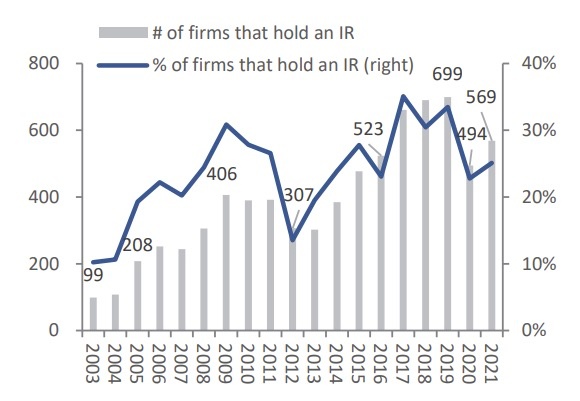
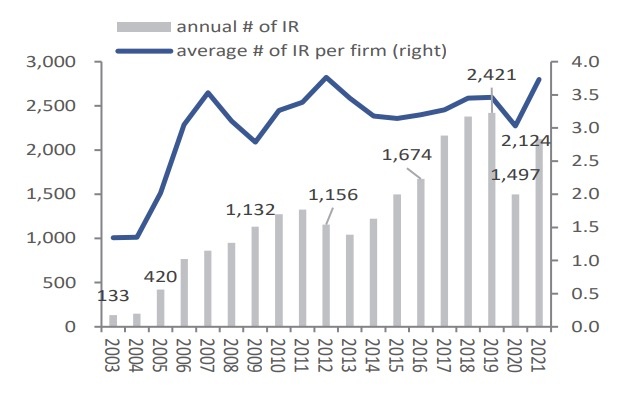
국내의 경우 2000년대 중반 이후 IR 활동이 본격적으로 활발해졌으며, 많은 기업이 공시담당자와 더불어 IR 전담 부서나 인력을 배치하는 등 적극적인 IR 전략을 전개해 왔다(박홍조 & 지현미, 2010). Figure 1과 Figure 2에서 확인되듯, 2000년대 초반과 비교하여 2010년 이후 IR 참여 기업 수와 개최 빈도는 급격히 증가하였다. 특히 2009년 자본시장법 시행 이후 공정공시 제도가 강화되면서, 기업들의 자발적인 공시활동과 함께 IR 개최 및 관련 사실 공시가 더욱 활발해진 것으로 나타난다. 그럼에도 불구하고 2011년 국제회계기준(IFRS) 도입 이후 변화된 환경에서 IR과 이익의 질 간의 관련성을 분석한 연구는 여전히 미비한 실정이다. 이에 본 연구는 새로운 회계기준 도입 이후의 시점을 반영하여 IR 개최 여부와 이익의 질 간의 관계를 재조명하고자 한다. IR은 시장 참여자와 소통하는 가장 자발적이고 적극적인 커뮤니케이션 수단이라는 점에서, 본 연구의 분석 결과는 투자자와 애널리스트 등 다양한 시장 참여자들에게 유의미한 시사점을 제공할 것으로 기대된다.
한편, 애널리스트 역시 감시(monitoring)와 압력(pressure)이라는 상반된 역할을 통해 이익의 질에 영향을 미칠 수 있다. 애널리스트는 정보비대칭을 완화하는 감시자로서 경영자의 재량적 회계처리를 억제하고 회계정보의 신뢰성을 높이는 긍정적인 역할을 수행한다(Degeorge et al., 2013; Yu, 2008; 안윤영 & 장진호, 2006; Dyck et al., 2010). 그러나 동시에 기업은 애널리스트의 기대치를 충족시켜야 한다는 압박을 받게 되며, 이 과정에서 단기적 실적 달성을 위해 이익을 조정하거나 부풀릴 기회주의적 유인이 강화될 수 있다(Lim, 2001).
이처럼 IR 개최 여부와 애널리스트 커버리지 여부는 각각 이익의 질과 연관성을 지니는데, 특히 애널리스트 커버리지는 기업의 IR 활동 수준과도 밀접하게 관련되어 있다. 본 연구의 일환으로 2022년 현재 국내 증권사에 재직 중인 애널리스트들을 대상으로 커버리지 결정요인을 설문조사한 결과, 이들은 기업규모나 성장성 못지않게 시장과의 소통(IR 적극성)을 매우 중요한 요인으로 인식하고 있었다. 응답자의 33%는 기업규모가 크더라도 IR 활동이 없으면 커버하지 않겠다고 답한 반면, 규모가 작더라도 IR을 개최하면 커버하겠다는 응답은 76%에 달했다. 성장성 측면에서도 37%의 응답자가 성장성이 높더라도 IR이 없으면 제외하겠다고 한 반면, 성장성이 낮아도 IR을 수행하면 커버하겠다는 응답이 38%를 기록했다. 이는 기업의 IR 활동이 애널리스트 커버리지를 유인하는 결정적인 동인임을 시사한다.
본 연구는 다음 세 가지 측면에 착안하여 수행되었다. 첫째, IFRS 도입 이후 기업설명회(IR)를 직접적인 변수로 활용하여 이익의 질과의 관계를 실증적으로 분석한 연구는 여전히 미진한 상태이다. 둘째, 애널리스트 커버리지와 이익의 질 간의 관계에 관한 선행연구들은 서로 상충하는 결론을 제시하고 있어 추가적인 검증이 요구된다. 셋째, 기업의 IR 개최와 애널리스트의 커버리지 결정은 상호 밀접하게 연관되어 이익의 질에 복합적인 영향을 미치지만, 두 변수를 통합적으로 고려하여 회계학적 의의를 고찰한 연구는 부족하다. 이에 본 연구는 IR 개최와 애널리스트 커버리지가 각각 이익의 질과 어떠한 관련성을 갖는지 검토한 후, 애널리스트 커버리지가 IR 개최와 이익의 질 간의 관계에서 조절변수(moderating variable)로서 기능하는지를 실증분석하였다. 이익의 질은 재량적 발생액을 통한 이익조정, 실물활동을 통한 이익조정, 현행이익반응계수(ERC), 미래이익반응계수(FERC)를 통해 측정하였다.1)
본 연구의 주요 분석 결과는 다음과 같다. 첫째, IR의 개최 여부는 재량적 발생액과 유의한 양(+)의 관계를, FERC와는 유의한 음(-)의 관계를 보였다. 이는 IR 개최 기업들이 재량적 발생액을 활용한 이익조정을 더 활발히 수행함으로써 이익의 질이 낮게 나타나고, 결과적으로 미래이익의 주가 정보성 역시 저하될 수 있음을 시사한다. 둘째, 애널리스트 커버리지 여부는 이익조정뿐만 아니라 ERC와 FERC 측면에서도 모두 유의한 양(+)의 관계가 관찰되었다. 이는 애널리스트가 외부 감시자보다는 성과 압박의 주체로 작용하여 이익조정을 유인할 수 있음을 보여주는 한편, 동시에 애널리스트의 정보 정제 기능이 투자자의 불확실성을 완화하여 이익조정 여부와 관계없이 회계정보의 시장 유용성을 제고하고 있음을 의미한다. 셋째, IR 개최와 이익의 질 간의 관계에서 애널리스트 커버리지는 조절변수로서의 기능은 제한적이고, 많은 경우에 주요 영향 변수로서 기능하는 것으로 나타났다. 애널리스트 커버리지가 개입될 경우 IR과 이익의 질 사이의 기존 관계가 일부 변화하였으나, 통계적 유의성은 애널리스트 커버리지 자체의 강한 영향력에 집중되는 양상을 보였기 때문이다.
본 연구는 IR 및 애널리스트 커버리지와 이익의 질 간 관계에 대한 선행연구의 상반된 논의를 재검토하고, IFRS 도입 이후의 최근 데이터를 통해 실증적 근거를 제시하였다는 점에서 의의가 있다. 특히 두 변수를 독립적으로 고려하던 기존의 접근법에서 벗어나, 이를 결합하여 분석함으로써 보다 정교하고 현실적인 설명력을 확보하였다는 점이 중요한 학술적 기여라고 할 수 있다. 본 연구의 결과는 IR 활동의 확산과 정보의 과잉 속에서 시장 참여자들이 실제 이익의 질이 높은 기업을 식별할 때 애널리스트 커버리지 여부가 지니는 정보적 가치와 함의를 중요한 지표로 제시하고 있다.
본 연구의 구성은 다음과 같다. 제2장에서는 IR 및 애널리스트 커버리지와 이익의 질 간 관련성에 관한 선행연구를 검토하고 연구 가설을 도출한다. 제3장에서는 표본의 선정 및 연구모형을 제시하며, 제4장에서는 실증분석 결과를 보고한다. 마지막으로 제5장에서 연구의 결론 및 시사점을 제시한다.
II. 선행연구 및 가설 설정
2.1 이익의 질
2.1.1 이익조정: 재량적 발생액과 실물이익조정
이익조정(earnings management)이란 경영자가 특정 사적 목적을 달성하기 위해 보고 이익을 의도적으로 수정하는 행위를 의미한다. 이익조정 측정에 관한 선행연구는 Jones(1991)가 제시한 재량적 발생액(discretionary accruals) 추정 모형을 필두로 활발히 전개되어 왔으며, 이후 Dechow et al. (1995)은 이를 수정한 ‘수정 Jones 모형’을 통해 측정의 정교함을 더했다. 한편 Kothari et al.(2005)은 추정된 재량적 발생액이 기업성과와 체계적인 상관관계를 가짐으로써 발생할 수 있는 측정상의 오류를 지적하고, 총자산순이익률(ROA)을 통제한 ‘성과대응 재량적 발생액’을 대안으로 제시하였다.
Jones(1991) 이후 재량적 발생액은 이익조정의 가장 보편적인 대리변수로 활용되어 왔으나, 기업 특성에 따른 결과의 가변성(Beneish, 1997)과 발생액-현금흐름 간의 음(-)의 상관관계로 인한 추정 오차(Dechow et al., 1998) 등의 한계가 지적되었다. 또한, 재량적 발생액만을 활용할 경우 이익조정 규모가 상향 편의될 수 있다는 비판(Ball and Shivakumar, 2008)도 제기되었다. 이러한 한계를 보완하기 위해 Roychowdhury(2006)는 실물활동(real activities)을 이용한 이익조정 측정방법을 제안하였다. 실물활동 이익조정이란 가격할인이나 재고 밀어내기를 통한 매출 상향 보고, 초과생산을 통한 단위당 매출원가 절감, 또는 재량적 비용(R&D, 광고비 등)의 축소와 같이 실제 영업 의사결정을 변경하여 이익을 조정하는 보다 직접적인 이익조정 행태를 의미한다.
2.1.2 이익반응계수
미래이익반응계수(future earnings response coefficient, FERC)는 현재의 주가가 미래의 기대이익을 반영하고 있는 정도를 나타낸다. Collins et al.(1994)은 당기 비기대이익과 주가수익률 간의 관계만을 설명하는 기존의 이익반응계수(earnings response coefficient, ERC)가 당기 정보에 국한되어 있어 모형의 설명력이 낮다는 점에 주목하였다. 이에 당기 주가수익률을 종속변수로 하되, 설명변수에 전기, 당기 및 미래 순이익을 포함한 모형을 제안하며 FERC 개념의 기틀을 마련하였다. 이후 Lundholm and Myers(2002)는 미래순이익의 회귀계수, 즉 FERC가 유의한 양(+)의 값을 가질 때, 시장이 기업의 미래 수익성을 현재 주가에 적절히 반영하고 있다고 해석하였다.
FERC 관련 선행연구들은 주로 기업의 정보 환경 및 지배구조 특성이 주가 정보성에 미치는 영향에 집중해 왔다. Gelb and Zarowin(2002)은 자율공시 수준이 높을수록 미래이익 정보가 주가에 효과적으로 반영됨을 보였으며, Haw et al.(2012)은 한국을 포함한 다국가 분석을 통해 언론 및 재무 공시의 활성화가 FERC를 높인다고 보고하였다. Tucker and Zarowin(2006)은 이익유연화가 높은 기업에서 FERC가 높게 나타나는 현상을 근거로, 전략적 이익 관리가 오히려 미래이익에 대한 유용한 신호를 제공할 수 있음을 입증하였다. 즉 회계정보의 질이 확보될 때 투자자는 이를 바탕으로 미래 성과를 합리적으로 추정할 수 있으며, 이는 주가의 미래 예측력 제고로 이어진다. 김도연 & 김정옥(2021)은 내부감시기구가 효율적으로 작동하는 기업의 경우, 경영자의 과잉투자가 오히려 FERC에 양(+)의 영향을 미친다는 점을 확인하였다. 이는 투자자들이 특정 의사결정을 경영자의 사익 편취가 아닌 장기적인 기업가치 증대 신호로 수용한 결과로 해석된다.
2.2 기업설명회와 이익의 질
기업설명회(IR)는 기업이 자본시장에서 합리적인 가치를 평가받기 위해 시장 참여자를 대상으로 실시하는 자발적 공시 활동이다. IR 개최 여부와 형식 및 빈도는 기업이 자율적으로 결정하는 사항으로, 관련 선행연구는 주로 IR이 기업과 투자자 간의 정보비대칭을 완화하는 역할에 주목해 왔다. Brown et al.(2004)은 기업이 적극적으로 정보를 공개할수록 투자자의 신뢰가 형성되어 정보불균형이 감소한다고 보고하였으며, 안희영 & 최성호(2011)는 IR을 통한 정보비대칭 완화가 투자자의 의사결정을 지원하는 동시에 기업의 자본조달비용을 감소시키는 효익을 가져온다고 분석하였다.
국내 연구 중 박홍조 & 지현미(2010)는 IR 개최가 투자자들로부터 보편적인 신뢰를 얻는 계기가 되어 회계정보의 정보 효과와 가치관련성을 높인다고 주장하였다. 권수영 외(2010)는 경영자 이익예측정보의 시장반응을 분석한 결과, 기업설명회 등 투자전문가를 대상으로 제공된 정보에 투자자들이 보다 민감하게 반응하는 반면, 보고이익에 대한 경영자의 재량성이 높을수록 시장반응이 둔화될 수 있음을 보였다. 이는 IR이 정보전달 채널로서 기능할 수 있지만, 그 정보효과는 보고이익의 질적 속성에 따라 달라질 수 있음을 시사한다. 또한 서정연 & 최영수(2022)는 COVID-19와 같은 거시적 위기 시기에 지속적인 IR 활동을 수행한 기업이 그렇지 않은 기업보다 순이익의 가치관련성이 높다는 사실을 발견함으로써, 적극적인 소통이 회계정보의 유용성을 강화하는 중요 요소임을 시사하였다. 이처럼 IR은 기업의 신뢰도와 이해도를 제고하여 자금조달을 용이하게 하려는 유인에서 비롯되기도 하며(서정연 & 최영수, 2024; 안미강 외, 2009), 소유구조나 지배구조가 양호할수록 경영자의 기회주의적 행동을 견제하기 위한 수단으로 더 활발히 활용되기도 한다(김현일 외, 2011; Lee and Sohn, 2005).
그러나 IR 개최와 이익의 질 간의 관계에 대해서는 상반된 이론적 관점과 혼재된 실증 결과가 보고되고 있다. 먼저 효과적인 IR 활동이 경영자의 재량적 의사결정을 제한하여 이익의 질을 높일 수 있다는 관점이 존재한다. Bushee and Miller(2012)는 시장과 활발히 소통하는 기업일수록 재무보고에 신중을 기하게 되어 이익조정 가능성이 낮아진다고 보았다. 국내에서도 이균봉 외(2012)와 지상현(2018)은 IR 개최 기업이 미개최 기업에 비해 재량적 발생액 및 실물활동을 통한 이익조정 수준이 낮으며, 이러한 현상은 지배구조가 우수한 기업에서 더욱 뚜렷하다고 보고하였다. 한편 보고이익의 질이 높을수록 이익 정보에 대한 시장의 반응은 긍정적일 것으로 예상된다.
반면, 자발적 공시인 IR이 경영자의 경제적 이해관계에 기반한 전략적 행위로 사용될 수 있다는 비판적 시각도 존재한다. Healy and Palepu(2001)는 이를 설명하기 위해 세 가지 가설을 제시하였다. 첫째, 자본시장경쟁가설(capital market transactions hypothesis)은 유상증자나 채권 발행 전 유리한 조건으로 자금을 조달하기 위해 이익을 조정하고 이를 IR로 포장할 유인을 설명한다(Teoh et al., 1998; 서정연 & 최영수, 2024). 둘째, 경영권경쟁가설(market for corporate control hypothesis)은 부진한 성과로 인한 해임 위험을 방어하기 위해 단기 성과를 부풀려 IR을 통해 전파할 가능성을 시사한다(DeAngelo, 1988). 셋째, 주식보상가설(bonus plan hypothesis)은 경영자의 보상 극대화를 위해 인위적으로 이익과 주가를 관리하고 IR을 통해 그 정당성을 부여하려는 유인을 강조한다. 만약 시장이 기업의 IR을 기회주의적 유인에 의한 공시전략이라고 인지한다면 IR 기업의 회계이익을 신뢰하지 못하고 따라서 ERC와 FERC는 낮아질 수 있다.
이러한 기회주의적 관점을 뒷받침하는 실증 연구들도 다수 존재한다. 박서윤 외(2013)와 정태형 외(2016)는 자율공시 빈도가 높은 기업일수록 재량적 발생액의 절대값이 크다는 점을 들어, 공시 활동이 이익조정과 양(+)의 관계에 있음을 입증하였다. Lang and Lundholm(1996)과 이민영 & 신호영(2010) 역시 이익의 질이 낮거나 자금조달 압박이 큰 기업일수록 이를 은폐하거나 보완하기 위해 더욱 적극적인 공시 전략을 취한다고 주장하였다.
요약하면, IR 활동은 기업의 정보 투명성을 높이는 진정성 있는 경영활동이 될 수도 있으나, 동시에 자본 조달이나 보상 극대화 등 경영자의 사적 이익을 달성하기 위한 전략적 도구로 오용될 수도 있다(Leuz et al., 2003). 이와 같이 IR이 이익의 질에 미치는 영향에 대해서는 이론적 견해가 상반되고 실증 결과 또한 일관되지 않으므로, 본 연구는 그 방향성을 사전에 단정하지 않고 다음과 같은 귀무가설을 설정하여 검증하고자 한다.
가설 1. 기업설명회(IR) 개최 여부와 이익의 질 사이에는 유의한 관련성이 없다.
2.3 애널리스트 커버리지와 이익의 질
애널리스트(재무분석가, financial analyst)는 기업 정보를 수집․분석하여 투자자에게 전달하는 정보중개자(information intermediary)로서, 기업과 외부투자자 사이의 정보비대칭을 완화하는 핵심적인 역할을 수행하며(Bhushan, 1989; 김경순, 2012), 경영자 역시 애널리스트를 주가에 가장 큰 영향을 미치는 외부 이해관계자로 인식한다(Graham et al., 2005). 애널리스트 커버리지가 이익의 질에 미치는 영향은 크게 ‘감시 가설(monitoring hypothesis)’과 ‘압력 가설(pressure hypothesis)’이라는 두 가지 상충하는 이론적 틀로 설명된다.
감시 가설에 따르면, 전문성을 갖춘 애널리스트는 재무제표 분석 및 실적 발표 컨퍼런스 콜 등을 통해 경영진의 의사결정을 정밀하게 추적함으로써 효과적인 외부 감시자(external monitor)로 기능한다(Jensen and Meckling, 1976; Healy and Palepu, 2001). 이러한 감시 활동은 경영자의 기회주의적 회계 선택을 억제하고 회계정보의 투명성을 제고하는 결과를 낳는다. 실제로 Yu(2008)는 애널리스트가 커버하는 기업일수록 발생액을 이용한 이익조정 수준이 낮다는 실증 결과를 제시하며, 애널리스트의 존재가 경영자의 회계정보 왜곡 동기를 효과적으로 제어함을 입증하였다. 최수영 외(2015)는 자발적 공시를 통해 제공되는 경영자 예측정보에 대한 애널리스트의 반응을 분석한 결과, 애널리스트들이 해당 정보를 그대로 수용하지 않고 경영자 예측의 편의와 신뢰성을 고려하여 자신의 이익예측치를 조정한다고 보고하였다.
반면 압력 가설은 애널리스트가 설정한 실적 예측치가 경영자에게 과도한 성과 압박(performance pressure)으로 작용하여 오히려 이익조정을 유인할 수 있다고 본다(Lim, 2001). 경영자는 애널리스트의 전망치를 달성하지 못할 경우 발생할 주가 하락 및 시장의 신뢰 상실을 방어하기 위해 단기 실적을 부풀리려는 회계적 유인을 갖게 된다(Degeorge et al., 1999). 이러한 유인은 경영자의 보상체계나 지배구조 특성과 결합할 때 더욱 강화된다. 성과 연동형 보상이 도입된 환경에서 경영자는 개인적 이익을 극대화하기 위해 적극적으로 이익조정을 수행하며(Healy, 1985; Burns and Kedia, 2006), 집중된 지분구조 역시 이러한 기회주의적 행태와 양(+)의 관계를 가질 수 있다(Kim and Yi, 2006; Sun and Liu, 2016). 즉 애널리스트가 경영진을 압박하는 기제로 작용할 경우, 커버리지가 확대될수록 기업의 이익조정 수준은 오히려 높아지는 역설적인 상황이 발생한다.
한편 애널리스트가 커버하는 기업일수록 시장은 해당 기업의 정보를 더 신뢰하고(Lang and Lundholm, 1996), 미래 성과에 대한 사적 정보가 주가에 반영(Jiambalvo et al., 2002)되어 ERC와 FERC가 더 커질 수 있다. 그러나 애널리스트가 회계이익 정보보다 사적 정보나 비재무적 정보를 더 많이 전달하고, 펀더멘털(fundamentals)과 관련없는 낙관적으로 편향된 정보를 양산할 경우 이익의 주가 정보성은 더 작아질 수 있다.
요약하면, 애널리스트 커버리지는 경영자의 부적절한 회계 처리를 감시하고 정보의 신뢰성을 높여 이익의 질을 개선하는 긍정적 효과와, 실적 달성 압박을 가하여 이익조정을 부추기거나 편향된 정보 제공으로 이익의 주가 정보성을 감소시키는 부정적 효과를 동시에 내포하고 있다. 이처럼 애널리스트 커버리지가 이익의 질에 미치는 영향에 대해서는 상반된 이론과 혼재된 실증 결과가 존재하므로, 본 연구는 IFRS 환경 하에서 이들의 역할을 재검증하고자 다음과 같은 귀무가설을 설정한다.
가설 2. 애널리스트의 커버리지 여부와 이익의 질은 관련성이 없다.
2.4 기업설명회와 애널리스트 커버리지
애널리스트가 특정 기업을 분석 대상으로 편입하는 결정은 시장의 정보 수요와 정보 취득 및 처리 비용 간의 균형에 의해 결정된다(Bhushan, 1989; O’Brien and Bhushan, 1990). 기업의 자발적 공시 활동인 기업설명회(IR)는 경영전략과 미래 전망에 관한 정보를 직접 제공함으로써 애널리스트의 정보 취득 비용을 낮추고 커버리지 유인을 강화하는 보완적 정보 환경을 형성할 수 있다(Bushee and Miller, 2012; Healy and Palepu, 2001).
본 연구는 이러한 정보 환경 하에서 애널리스트가 수행하는 전문적인 정보 중개 및 감시 기능이 IR 활동의 속성을 규정하는 결정적 요인이 될 수 있다는 점에 주목한다. 앞서 논의한 바와 같이 IR은 정보비대칭을 해소하는 투명한 소통 수단이 될 수도 있으나, 경영자의 기회주의적 의도를 은폐하거나 포장하는 수단으로 전략적으로 활용될 가능성 또한 존재한다. 이때 애널리스트는 단순히 기업이 제공하는 IR 정보를 전달하는 데 그치지 않고, 이를 비판적으로 해석하고 검증하여 시장에 확산시키는 정보 중개자이자 외부 감시자로서 기능을 수행한다.
만약 애널리스트의 ‘감시 가설’이 지배적이라면, 애널리스트 커버리지는 IR을 통해 공개된 정보의 신뢰성을 제고하고 경영자의 기회주의적 이익조정을 효과적으로 억제함으로써 IR이 이익의 질에 미치는 긍정적 효과를 강화하는 조절 변수가 될 것이다. 반면, 애널리스트가 경영자에게 과도한 실적 달성 압박을 가하는 ‘압력 가설’이 지배적일 경우, 애널리스트의 존재는 오히려 경영자가 IR을 기회주의적인 이익 조정의 정당화 수단으로 활용하도록 유인하는 부작용을 낳을 수도 있다.
결과적으로 IR이 이익의 질에 미치는 영향은 애널리스트라는 정보 중개자가 제공하는 감시와 압력이라는 두 가지 상반된 기제의 상대적 크기에 따라 달라질 수 있다. 즉 IR 개최와 애널리스트 커버리지 간의 밀접한 관계에도 불구하고, 두 메커니즘의 결합이 최종적인 이익의 질에 미치는 영향은 이론적으로 상충하며 실증적으로도 단정하기 어렵다. 따라서 본 연구는 IR과 이익의 질 간의 관계에서 애널리스트 커버리지의 조절 효과를 검증하기 위해 다음과 같은 귀무가설을 설정한다.
가설 3. 애널리스트의 커버리지 여부는 기업설명회와 이익의 질 간 관계에 영향을 미치지 않는다.
Ⅲ. 표본 및 연구 설계
3.1 표본의 설정
본 연구는 2012년부터 2021년까지 국내 상장기업을 대상으로 분석을 수행하였다. 국제회계기준(IFRS)은 2011년부터 국내 모든 상장기업에 도입되었으나 전기 데이터 활용이 필요한 변수를 감안하여 연구 시작 연도를 2012년으로 설정하였다. 기업설명회 개최에 대한 안내공시 자료는 한국거래소 전자공시 시스템(Korea Investor’s Network for Disclosure system, KIND)에서 추출하였으며 재무데이터는 FnGuide의 DataGuide에서 추출하였다. 애널리스트 커버리지 여부는 FnGuide에 투자의견과 목표주가를 모두 제시한 애널리스트가 한 명이라도 있는지 여부로 판별하였다.
Table 1의 Panel A에 표본 선정 과정을 제시하였다. 표본의 동질성을 위해 12월 결산법인만을 대상으로 하였으며, 금융업 및 공익사업에 속한 기업, 자본잠식이거나 감사의견 거절 기업은 제외하였다. 발생액을 통한 이익조정 추정을 위해 산업별 기업-연도 표본 수가 20개 미만인 기업을 제외하였으며, 연구에 필요한 재무데이터가 없는 기업을 제외하였다. 이외에 연구모형에 사용되는 연속형 변수들의 경우 상․하위 1%에서 조정(winsorization)하여 극단치의 영향을 완화하고자 하였다. 이상의 조건을 모두 만족하는 최종 표본 수는 16,094개 기업-연도이다.2)
<Table 1> Sample selection
| Panel A. Sample selection criteria | |
|---|---|
| Initial sample of firms listed in KOSPI or KOSDAQ from 2012 to 2021 | 26,055 |
| (-) firms with non-December fiscal year end | (3,102) |
| (-) firms in financial and utility industries | (1,426) |
| (-) firms with negative book value of equity or auditor’s disclaimer of opinion | (695) |
| (-) firms that belong to an industry with less than 20 firms in a year | (134) |
| (-) firms with missing financial data for the variables | (4,604) |
| (=) Final sample | 16,094 |
| Panel B. Number of observations by groups | |||||||
|---|---|---|---|---|---|---|---|
| IR | Total | ||||||
| Active | Inactive | ||||||
| Analyst coverage | Covered | IA-C | II-C | 4,238 | (26.3%) | ||
| 1,895 | (11.8%) | 2,343 | (14.6%) | ||||
| Non-Covered | IA-NC | II-NC | 11,856 | (73.7%) | |||
| 1,520 | (9.4%) | 10,336 | (64.2%) | ||||
| Total | 3,415 | (21.2%) | 12,679 | (78.8%) | 16,094 | (100.0%) | |
본 연구는 애널리스트 커버리지 여부가 기업의 IR 활동과 이익의 질 간 관련성에 유의한 영향력을 미치는지를 살펴보기 위해 전체 표본을 기업설명회 활동 여부와 애널리스트 커버리지 여부의 두 가지 기준으로 교차 조합하여 네 개의 그룹을 구성하였다. 네 개의 그룹은 IR을 개최하고 애널리스트가 커버하는 기업 집단(IR-active & covered, IA-C), IR은 개최하지만 애널리스트가 커버하지 않는 기업 집단(IR-active & non-covered, IA-NC), IR을 개최하지 않고 애널리스트가 커버하는 기업 집단(IR-inactive & covered, II-C), IR을 개최하지 않고 애널리스트도 커버하지 않는 기업 집단(IR-inactive & non-covered, II-NC)으로 구분된다. 그룹별 기업-연도 수는 Table 1의 Panel B에 제시하였다. 1년 동안 기업설명회를 한 번이라도 개최한 표본 수는 3,415개로 전체 표본의 21.2%를 차지하며, 기업을 커버하는 애널리스트가 한 명이라도 있는 표본 수는 4,238개로 전체 표본의 26.3%를 차지한다. IR 개최 또는 애널리스트 커버리지 중 적어도 한 가지 조건을 충족하는 표본의 비중을 살펴보면, IA-C 그룹은 11.8%, IA-NC 그룹은 9.4%, II-C 그룹은 14.6%이고, II-NC 그룹의 표본 수는 전체 표본의 64.2%를 차지하여 상장된 기업의 상당수가 IR도 개최하지 않고 애널리스트가 커버하지도 않는 기업이었다.
3.2 변수설명과 연구모형
회계이익은 회계정보 가운데 가장 빈번하게 이용되는 기업성과 요약치로, 회계이익이 갖추어야 할 중요한 속성 중 하나는 기업의 경제적 실질을 정확히 반영해야 한다는 것이며 그 신뢰성 정도를 가늠하고자 한 것이 이익의 질 개념이다(김문철 & 최관, 1999). 본 연구는 이익의 질을 보고이익의 속성을 반영하는 이익조정과 시장반응 기반 정보성으로 구분하여 측정하였다. 구체적으로 이익조정은 재량적 발생액을 통한 이익조정과 실물활동 이익조정을 모두 고려하였으며, 시장반응 기반 정보성은 현행이익반응계수와 미래이익반응계수를 통해 분석하였다.3)
3.2.1 이익조정: 재량적 발생액 vs. 실물활동 이익조정
기업의 회계이익 품질을 측정하기 위한 첫 번째 이익조정 측정치는 수정 Jones 모형을 개선한 성과조정모형(Kothari et al., 2005)을 활용한 재량적 발생액이다. 아래의 식(1)과 같이 비재량적 발생액을 추정하고 그 잔차를 재량적 발생액(discretionary accruals, DA)으로 정의하였다.
여기서,
TAit = 기업 i의 t기 총발생액(당기순이익–영업현금흐름);
Ait-1 = 기업 i의 t-1기 총자산;
ΔSALEit = 기업 i의 t기 매출액 변동(t기 매출액–t-1기 매출액);
ΔARit = 기업 i의 t기 매출채권 변동(t기 매출채권–t-1기 매출채권);
PPEit = 기업 i의 t기 순유형자산(유형자산–토지–건설중인자산);
ROAit = 기업 i의 t기 당기순이익/t기 기말 총자산;
εit = 기업 i의 t기 잔차항.
두 번째 이익조정 측정치는 재량적 발생액과 함께 회계이익의 질을 측정하는 방법의 하나인 실물활동을 통한 이익조정이다. 기업의 실물활동 이익조정은 아래의 식(2)부터 식(4)의 잔차를 사용하여 각각 추정한 비정상적인 영업현금흐름, 비정상적인 생산원가, 비정상적인 재량적 비용으로 측정하였다. 재량적 발생액 추정 모형에서와 유사하게 경영 성과가 실물활동 이익조정에 미칠 수 있는 영향을 고려하여, Roychowdhury(2006) 모형을 수정한 성과조정모형을 적용하였다(김지홍 외, 2008). 또한 실물활동을 통한 이익조정은 하나 이상의 전략을 동시에 사용할 수 있다는 점에 착안하여 이들을 포괄하는 측정치를 제시한 Cohen and Zarowin(2010)에 따라 식(5)에서와 같이 비정상 영업현금흐름, 비정상 생산원가, 비정상 재량적 비용의 합인 REM을 실물활동 이익조정의 측정치로 정의하였다. 다만, 이들 세 가지 변수의 이익조정 정도가 서로 다른 부호를 보인다는 특성을 고려하여 분석 상 편의를 위해 비정상 영업현금흐름과 비정상 재량적 비용에 대해서는 (-1)을 곱한 후 세 가지 변수를 합산하여 REM을 도출하였다. 결과적으로 REM의 값이 클수록 실물활동 이익조정을 더 많이 한다는 의미이다.
여기서,
CFOit = 기업 i의 t기 영업현금흐름;
Ait-1 = 기업 i의 t-1기 총자산;
Sit = 기업 i의 t기 매출액;
Sit-1 = 기업 i의 t-1기 매출액;
ΔSit = 기업 i의 t기 매출액 변동 (t기 매출액–t-1기 매출액);
ΔSit-1 = 기업 i의 t-1기 매출액 변동 (t-1기 매출액–t-2기 매출액);
ROAit = 기업 i의 t기 당기순이익/t기 기말 총자산;
PRODit = 기업 i의 t기 제조원가(매출원가+재고자산 변동);
DISXit = 기업 i의 t기 재량적 비용(판매관리비–감가상각비);
REMit = 기업 i의 t기 실물이익조정액;
εit = 기업 i의 t기 잔차항.
3.2.2 이익반응계수
미래이익반응계수(future earnings response coefficient, FERC)는 Collins et al.(1994)의 주가-이익 관련성 모형에 근간을 두고, t기에 측정하기 어려운 주요 변수들의 현실적인 문제점을 보완하고 변형한 Lundholm and Myers(2002)와 Tucker and Zarowin(2006)의 FERC 모형인 아래 식(6)을 원용하였다. 이 모형에서는 실현된 미래이익(Xit3)을 t시점에서의 미래 기대이익으로 대용하며, 실현된 미래이익에 내재된 미래 비기대이익의 측정오류를 통제하기 위해 미래 주가수익률(Rit3)을 포함시킨다. 식(6)에서 α2는 현행이익반응계수(ERC), α3는 미래이익반응계수(FERC)를 나타낸다. ERC가 높다는 것은 주식시장이 이익과 관련된 정보에 보다 크게 반응하고, 시장 참여자들이 투자의사결정을 할 때 기업의 이익 정보에 더 크게 의존한다는 것을 의미한다. FERC는 현재의 수익률과 미래이익 사이의 관계를 나타내는 것으로 FERC가 높다는 것은 현재 주가가 미래이익을 반영하고 있는 정도, 즉 주가 정보성이 높다는 것을 의미한다. 권수영 외(2012)와 이용석 외(2018)에서와 같이 본 연구에서는 미래이익과 미래 주가수익률의 기간을 2년으로 설정하였다.4) 이는 김현아 & 조성표(2012)와 이용석 외(2018)에서 국내 자본시장에서는 3년 이후의 미래이익이 당기 주가에 미치는 영향이 급격히 감소하는 경향이 있기 때문에 미래 2년 간의 데이터를 사용하고 있음에 착안한 것이며, 표본 수 감소 문제 역시 감안한 것이다.
여기서,
Rit = 기업 i의 t기 주가수익률;
Xit-1 = 기업 i의 t-1기 주당순이익/t기 기초주가;
Xit = 기업 i의 t기 주당순이익/t기 기초주가;
Xit3 = 기업 i의 t+1기부터 t+3기까지의 주당순이익 합/t기 기초주가;
Rit3 = 기업 i의 t+1기부터 t+3기까지의 복리로 계산한 미래주가수익률;
εit = 기업 i의 t기 잔차항.
3.2.3 연구모형
본 연구의 가설을 검증하기 위한 분석모형은 아래와 같다.
여기서,
absDAit =기업 i의 t기 성과조정 재량적 발생액의 절대값;
REMit =기업 i의 t기 실물활동을 통한 이익조정 추정치;
RETit =기업 i의 t기 4월부터 t+1기 3월까지의 주가수익률;
IRit =기업 i가 t기에 한 번이라도 IR을 개최하였으면 1, 아니면 0인 더미변수;
Coverit =기업 i가 t기에 애널리스트 커버리지에 한 번이라도 포함되었으면 1, 아니면 0인 더미변수;
Xit-1 =기업 i의 t-1기 당기순이익/t-1기 기초 총자산;
Xit =기업 i의 t기 당기순이익/t기 기초 총자산;
X2it =기업 i의 (t+1기 순이익/t+1기 기초총자산)+(t+2기 순이익/t+2기 기초총자산);
RET2it =기업 i의 t+1기 4월부터 t+3기 3월까지의 주가수익률;
SIZEit =기업 i의 t기 기업규모. 기말 총자산의 로그 값;
MBit =기업 i의 t기 기말 시가총액/t기 기말 순자산;
CFOit =기업 i의 t기 영업현금흐름/t기 기말 총자산;
LEVit =기업 i의 t기 기말 총부채/t기 기말 총자산;
LOSSit =기업 i가 t기에 당기순손실이면 1, 아니면 0인 더미변수;
BIG4it =기업 i의 t기 감사인이 BIG4 회계법인이면 1, 아니면 0인 더미변수;
OWNit =기업 i의 t기 최대주주 지분율;
FRNit =기업 i의 t기 외국인투자자 지분율;
∑Ind =산업 더미;
∑yr =연도 더미;
εit =기업 i의 t기 잔차항.
식(7)부터 식(9)까지의 모형을 통해 주요 설명변수인 IR 개최 여부 또는 애널리스트 커버리지가 회계이익의 질과 유의한 관련성을 갖는지를 검증하였다. 식(7)은 IR 개최 여부 또는 애널리스트 커버리지가 이익조정(재량적 발생액을 통한 이익조정(absDA), 실물활동 이익조정(REM))에 미치는 영향을 분석하고, 식(8)은 IR 개최 여부 또는 애널리스트 커버리지가 현재 및 미래이익반응계수에 미치는 영향을 분석하여 가설 1과 가설 2를 검증하는 모형이다. 식(9)는 IR 개최 여부와 애널리스트 커버리지의 상호작용항과 이익조정의 관계를 통해 가설 3을 검증하는 모형이다.
가설 1은 IR을 연중 한 번이라도 개최하였으면 1, 그렇지 않으면 0인 더미변수(IR)를 설정한 후 식(7)과 식(8)을 통해 IR 개최 여부와 세 가지 유형의 이익의 질 간 관련성을 검증한다. IR을 개최한 기업이 재량적 발생액 및 실물활동을 통한 이익조정 수준이 높다면 IR을 개최하지 않는 기업에 비해 상대적으로 이익의 질이 낮고 미래이익에 대한 주가 정보성도 낮을 것이다. 따라서 IR을 개최한 기업의 이익의 질이 낮을 경우 식(7)의 β1은 유의한 양(+)의 값을 보일 것이다. 이로 인해 이익예측의 불확실성 및 측정오차가 증가하여 현재기대이익 및 미래기대이익을 주가가 제대로 반영하지 못한다면 식(8)의 β7과 β8은 유의한 음(-)의 값을 가질 것으로 예상된다. 가설 2는 애널리스트 커버리지 여부와 이익의 질 간에 관련성이 있는지를 검증한다. 식(7)과 식(8)에서 IR 변수를 대체하여 애널리스트 커버리지가 연중 한 건이라도 있는 기업이면 1, 그렇지 않으면 0인 더미변수 Cover를 사용한다. 애널리스트 커버리지는 분석 대상 기업에 대한 목표주가와 투자의견이 모두 제시되는 경우로 정의한다. 애널리스트가 커버리지로 포함하는 기업이 재량적 발생액과 실물활동을 이용한 이익조정 수준이 높을 경우 애널리스트가 커버리지로 포함하지 않는 기업에 비해 상대적으로 이익의 질이 낮고 회계이익의 정보력도 낮을 것이다. 따라서 애널리스트가 커버하는 기업의 이익의 질이 낮다면 식(7)의 β1은 유의한 양(+)의 값을 보일 것이며 기업의 현재 주가가 현재 및 미래이익 정보를 반영하는 정도도 낮아져 식(8)의 β7과 β8은 유의한 음(-)의 값을 가질 것으로 예측한다.
가설 3은 IR 개최와 이익의 질 간 관련성에 애널리스트 커버리지 여부가 유의한 영향을 미치는지를 식(8)과 식(9)를 통해 검증한다. 식(9)에서 애널리스트 커버리지 여부(Cover)가 조절변수로서 작용하는지를 분석하기 위한 주요 설명변수는 IR×Cover이다. 식(9)의 종속변수는 이익의 질을 나타내는 대용치로서 재량적 발생액(absDA)과 실물활동 이익조정(REM)을 사용한다. 애널리스트 커버리지 여부가 IR 개최와 이익의 질 간 기존 관련성에 유의한 영향을 미친다면 식(9)의 β3은 유의한 값을 가질 것이다. 한편, 전체 표본을 애널리스트 커버리지에 포함된 기업(이하 Covered 집단)과 포함되지 않은 기업(이하 Non-covered 집단)으로 구분한 후 식(8)에 설명변수로 IR 변수를 지정하면, 마찬가지로 IR 개최 여부와 이익반응계수 간 관련성에 애널리스트 커버리지 여부가 유의한 영향을 미치는지를 검증할 수 있다.5) 이 경우 식(8)의 주요 설명변수는 IR×Xt와 IR×X2이며 해당 변수들의 회귀계수 β7과 β8이 두 그룹 간 유의한 차이를 보인다면 IR 개최 여부와 현재 및 미래이익반응계수 간 관계에 애널리스트 커버리지 여부가 유의한 영향력을 미친다는 것을 입증할 수 있다.
한편 재량적 발생액과 실물활동 이익조정을 종속변수로 사용한 선행연구 및 미래이익반응계수 선행연구를 참조하여 이익조정과 주식수익률에 영향을 미칠 수 있는 요인들을 식(7), 식(8), 식(9)의 통제변수로 포함하였다. 기업규모(SIZE)는 기업의 제반 행위 및 자본시장 성과와 관련성이 높고(Becker et al., 1998), 영업현금흐름은 재량적 발생액과 유의한 음(-)의 관계가 있는 것으로 보고되어 영업현금흐름을 기말총자산으로 나눈 값(CFO)을 통제변수로 사용하였다(DeFond and Subramanyam, 1998). 이 외에 이익의 질에 영향을 미칠 수 있는 순자산 대비 시장가치 비율(MB), 부채비율(LEV), 당기순손실 여부(LOSS), 대형감사인 여부(BIG4), 최대주주지분율(OWN), 외국인주주지분율(FRN)을 통제변수에 포함하였고 산업별, 연도별 특성의 고정효과(fixed-effect)를 통제하기 위해 산업더미(∑Ind)와 연도더미(∑yr)를 모형에 포함하였다.
Ⅳ. 실증분석 결과
4.1 기술통계량
Table 2는 본 연구에서 사용한 변수들의 기술통계량을 나타낸다. 가설 1에서는 IR의 개최 여부(IR), 가설 2에서는 애널리스트 커버리지 여부(Cover)가 주요 설명변수이므로 각 가설을 검증하는 표본을 구분하여 Panel A와 Panel B에 기술통계량을 제시하였다. Panel C는 가설 3의 IR 개최 여부와 이익의 질 간 관련성에 애널리스트 커버리지 여부가 영향을 미치는 조절효과를 검증하기 위해 두 변수를 조합하여 네 가지 집단의 기초통계량을 보고하였다. 또한 Panel A부터 Panel C까지 집단 간 이질성을 확인하기 위해 평균 차이검증결과를 제시하였다. Panel C에서 가장 낮은 수준(absDA와 REM값이 가장 큰)의 이익의 질 평균값을 보이며 전기 순이익(Xt-1), 당기순이익(Xt), 차기 2년간 순이익(X2t)이 상대적으로 낮은 평균값을 나타낸 IA-NC 기업(IR을 개최하고 애널리스트 커버리지에는 포함되지 않은 기업)을 기준으로 나머지 세 집단과 비교하였다.
<Table 2> Descriptive statistics
| Panel A. IR-active vs. IR-inactive group | ||||||||
|---|---|---|---|---|---|---|---|---|
| Variables | IR-active (N=3,415) | IR-inactive (N=12,679) | IR-active vs. IR-inactive | |||||
| mean | median | std. | mean | median | std. | diff. | (t-value) | |
| Cover | 0.555 | 1.000 | 0.497 | 0.185 | 0.000 | 0.388 | ||
| absDA | 0.066 | 0.043 | 0.080 | 0.054 | 0.037 | 0.061 | 0.012*** | (8.16) |
| REM | -0.002 | 0.000 | 0.070 | -0.002 | 0.000 | 0.068 | -0.000 | (-0.07) |
| RET | 0.184 | -0.047 | 1.374 | 0.178 | -0.023 | 1.561 | 0.007 | (0.21) |
| Xt-1 | 0.026 | 0.041 | 0.344 | 0.020 | 0.028 | 0.126 | 0.006 | (0.92) |
| Xt | 0.022 | 0.036 | 0.204 | 0.015 | 0.024 | 0.112 | 0.008* | (1.82) |
| X2t | 0.034 | 0.054 | 0.379 | 0.021 | 0.046 | 0.215 | 0.013* | (1.67) |
| RET2t | 0.421 | 0.067 | 2.315 | 0.540 | 0.140 | 1.975 | -0.120** | (-2.43) |
| SIZE | 19.909 | 19.503 | 1.906 | 19.065 | 18.871 | 1.246 | 0.844*** | (24.50) |
| MB | 2.900 | 1.657 | 5.985 | 1.774 | 1.060 | 20.800 | 1.126*** | (5.33) |
| CFO | 0.048 | 0.054 | 0.096 | 0.043 | 0.045 | 0.082 | 0.005*** | (2.86) |
| LEV | 0.424 | 0.433 | 0.200 | 0.413 | 0.411 | 0.200 | 0.011*** | (2.85) |
| LOSS | 0.253 | 0.000 | 0.435 | 0.302 | 0.000 | 0.459 | -0.050*** | (-5.84) |
| BIG4 | 0.570 | 1.000 | 0.495 | 0.418 | 0.000 | 0.493 | 0.152*** | (15.96) |
| OWN | 0.381 | 0.368 | 0.159 | 0.405 | 0.402 | 0.169 | -0.023*** | (-7.53) |
| FRN | 0.112 | 0.057 | 0.136 | 0.057 | 0.021 | 0.096 | 0.055*** | (22.16) |
| Panel B. Covered vs. Non-covered group | ||||||||
| Variables | Covered (N=4,238) | Non-covered (N=11,856) | Covered vs. Non-covered | |||||
| mean | median | std. | mean | median | std. | diff. | (t-value) | |
| IR | 0.447 | 0.000 | 0.497 | 0.128 | 0.000 | 0.334 | ||
| absDA | 0.053 | 0.037 | 0.056 | 0.058 | 0.038 | 0.069 | -0.005*** | (-5.00) |
| REM | -0.003 | 0.000 | 0.066 | -0.001 | 0.000 | 0.069 | -0.002* | (-1.65) |
| RET | 0.107 | -0.024 | 0.819 | 0.206 | -0.029 | 1.710 | -0.099*** | (-4.28) |
| Xt-1 | 0.067 | 0.053 | 0.105 | 0.005 | 0.022 | 0.217 | 0.062*** | (21.24) |
| Xt | 0.059 | 0.049 | 0.088 | 0.001 | 0.018 | 0.148 | 0.058*** | (26.31) |
| X2t | 0.099 | 0.081 | 0.188 | -0.003 | 0.034 | 0.276 | 0.102*** | (23.18) |
| RET2t | 0.230 | -0.012 | 0.998 | 0.620 | 0.185 | 2.318 | -0.390*** | (-12.93) |
| SIZE | 20.529 | 20.238 | 1.614 | 18.785 | 18.663 | 1.065 | 1.744*** | (65.43) |
| MB | 2.051 | 1.385 | 2.699 | 1.999 | 1.085 | 21.695 | 0.052 | (0.25) |
| CFO | 0.074 | 0.072 | 0.076 | 0.033 | 0.038 | 0.086 | 0.041*** | (28.86) |
| LEV | 0.425 | 0.425 | 0.194 | 0.412 | 0.412 | 0.202 | 0.014*** | (3.86) |
| LOSS | 0.134 | 0.000 | 0.341 | 0.348 | 0.000 | 0.476 | -0.213*** | (-31.26) |
| BIG4 | 0.696 | 1.000 | 0.460 | 0.362 | 0.000 | 0.481 | 0.335*** | (40.15) |
| OWN | 0.409 | 0.395 | 0.149 | 0.397 | 0.393 | 0.173 | 0.012*** | (4.30) |
| FRN | 0.142 | 0.102 | 0.135 | 0.043 | 0.017 | 0.082 | 0.099*** | (44.79) |
| Panel C. Four groups according to IR and Coverage | ||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Variables | IA-C(Group 1) | IA-NC(Group 2) | II-C(Group 3) | II-NC(Group 4) | IA-NC vs. IA-C | IA-NC vs. II-C | IA-NC vs. II-NC | |||||||
| mean | std. | mean | std. | mean | std. | mean | std. | diff. | (t-value) | diff. | (t-value) | diff. | (t-value) | |
| absDA | 0.056 | 0.062 | 0.078 | 0.096 | 0.050 | 0.051 | 0.055 | 0.063 | 0.022*** | (7.80) | 0.029*** | (10.63) | 0.023*** | (9.18) |
| REM | -0.002 | 0.068 | -0.001 | 0.071 | -0.004 | 0.065 | -0.001 | 0.069 | 0.001 | (0.48) | 0.003 | (1.21) | 0.000 | (0.03) |
| RET | 0.061 | 0.597 | 0.340 | 1.943 | 0.145 | 0.961 | 0.186 | 1.671 | 0.279*** | (4.73) | 0.195*** | (3.19) | 0.154** | (2.57) |
| Xt-1 | 0.071 | 0.126 | -0.030 | 0.491 | 0.064 | 0.083 | 0.010 | 0.132 | -0.101*** | (-6.85) | -0.094*** | (-6.46) | -0.040*** | (-2.75) |
| Xt | 0.061 | 0.103 | -0.026 | 0.277 | 0.057 | 0.074 | 0.005 | 0.116 | -0.087*** | (-10.16) | -0.083*** | (-10.00) | -0.031*** | (-3.76) |
| X2t | 0.090 | 0.206 | -0.036 | 0.512 | 0.106 | 0.173 | 0.002 | 0.219 | -0.126*** | (-7.93) | -0.142*** | (-9.13) | -0.038** | (-2.47) |
| RET2t | 0.219 | 0.917 | 0.675 | 3.307 | 0.240 | 1.059 | 0.611 | 2.128 | 0.456*** | (4.58) | 0.435*** | (4.36) | 0.063 | (0.64) |
| SIZE | 20.929 | 1.810 | 18.636 | 1.076 | 20.205 | 1.352 | 18.807 | 1.062 | -2.293*** | (-45.94) | -1.569*** | (-39.94) | -0.170*** | (-5.77) |
| MB | 2.354 | 3.558 | 3.581 | 7.993 | 1.806 | 1.675 | 1.766 | 23.024 | 1.227*** | (5.56) | 1.775*** | (8.54) | 1.814*** | (5.94) |
| CFO | 0.072 | 0.080 | 0.017 | 0.104 | 0.075 | 0.072 | 0.035 | 0.082 | -0.055*** | (-16.90) | -0.058*** | (-18.81) | -0.018*** | (-6.47) |
| LEV | 0.438 | 0.192 | 0.407 | 0.207 | 0.415 | 0.195 | 0.413 | 0.202 | -0.031*** | (-4.42) | -0.008 | (-1.25) | -0.005 | (-0.96) |
| LOSS | 0.139 | 0.346 | 0.395 | 0.489 | 0.131 | 0.338 | 0.341 | 0.474 | 0.256*** | (17.24) | 0.264*** | (18.38) | 0.054*** | (4.01) |
| BIG4 | 0.737 | 0.441 | 0.362 | 0.481 | 0.664 | 0.473 | 0.362 | 0.481 | -0.375*** | (-23.50) | -0.302*** | (-19.19) | 0.000 | (0.00) |
| OWN | 0.397 | 0.151 | 0.363 | 0.167 | 0.419 | 0.148 | 0.402 | 0.173 | -0.034*** | (-6.17) | -0.056*** | (-10.64) | -0.039*** | (-8.50) |
| FRN | 0.168 | 0.148 | 0.042 | 0.074 | 0.120 | 0.118 | 0.043 | 0.084 | -0.126*** | (-32.36) | -0.078*** | (-25.13) | -0.001 | (-0.34) |
| obs. | 1,895 | 1,520 | 2,343 | 10,336 | ||||||||||
1) This table presents comparative descriptive statistics of three types of earnings quality (absDA: absolute value of discretionary accruals, REM: real activity earnings management, and FERC: future earnings response coefficient) for subsamples. Panel A is for IR-active(investor relations activity) versus IR-inactive subsamples. Panel B is for Covered(analyst coverage) versus Non-covered subsamples. Panel C is for four subsamples(IA-C, IA-NC, II-C, and II-NC), where IA-C is IR-active & covered subsample, IA-NC is IR-active & non-covered subsample, II-C is IR-inactive & covered subsample, and II-NC is IR-inactive & non-covered subsample.
2) The variables are defined as follows:
IR equals 1 if the firm holds an IR event at least once a year, and 0 otherwise;
absDA is the absolute value of modified discretionary accruals, measured using the Kothari et al. (2005) model;
REM is real activity earnings management, measured using the modified Roychowdhury(2006) and Cohen and Zarowin(2010) models;
RET is stock returns;
Xt-1 is net income for fiscal year t-1, deflated by total assets at the beginning of fiscal year t-1;
Xt is net income for fiscal year t, deflated by total assets at the beginning of fiscal year t;
X2t is the combined net income for fiscal years t+1 and t+2, deflated by total assets at the beginning of fiscal year t;
RET2t is the 2-year stock return starting in April of year t+1;
SIZE is the natural logarithm of total assets;
MB is the market-to-book ratio;
CFO is operating cash flows scaled by total assets;
LEV is debt scaled by total assets;
LOSS is 1 if net income is negative, and 0 otherwise;
BIG4 is 1 if an audit firm is one of the Big 4 audit firms, and 0 otherwise;
OWN is the largest shareholder ratio;
FRN is the foreign shareholder ratio.
3) diff. is the mean difference between the subsamples, tested by a two-sample t-test.
Panel A에서 IR을 개최한 표본 수는 3,415개로 전체 표본의 약 21%의 기업들이 IR을 개최하고 있었다. IR을 개최한 기업 중 55.5%가 애널리스트의 커버리지에 포함된 반면에 IR을 개최하지 않는 기업 중에서는 18.5%만이 애널리스트의 커버리지에 포함되었다. IR-active 집단은 IR-inactive 집단에 비해 재량적 발생액(absDA)의 평균이 유의하게 높은 것으로 나타나 이익의 질이 상대적으로 낮았다. 실물활동 이익조정(REM)의 측면에서는 IR-active 집단과 IR-inactive 집단 사이에 유의한 차이를 보이지 않았다. IR-active 집단은 IR-inactive 집단에 비해 상대적으로 당기순이익(Xt)과 차기 2년간 순이익(X2t)의 평균이 10% 수준에서 유의하게 높았으나 미래 주가수익률(RET2t)의 평균은 5% 수준에서 유의하게 낮았다. 이 외에 IR-active 집단은 IR-inactive 집단에 비해 최대주주지분율(OWN)은 유의하게 낮은 반면 기업규모(SIZE), 장부가치 대비 시장가치(MB), 영업현금흐름(CFO), 부채비율(LEV), 외국인지분율(FRN)이 유의하게 높았고 대형회계법인(BIG4)으로부터 감사를 받는 기업들이 더 많았으며 손실(LOSS)을 보고하는 기업은 더 적었다. 이는 규모가 크고, 성장성이 높고, 성과가 좋고, 기업지배구조가 양호한 기업들이 IR을 개최하는 경향이 더 크다는 것을 의미한다.
Panel B를 살펴보면, 애널리스트가 한 명이라도 투자의견과 목표주가를 제시함으로써 당해 애널리스트 커버리지에 포함된 표본 수는 4,238개로 상장된 기업 중 약 26%의 기업들이 애널리스트 커버리지에 포함되고 있었다. 애널리스트 커버리지에 포함된 기업들(Covered)과 애널리스트 커버리지에 포함되지 않은 기업들(Non-covered) 중 IR을 개최하는 기업은 각각 44.7%, 12.8%이었고, Covered 기업의 재량적 발생액(absDA)과 실물활동을 통한 이익조정(REM)의 평균값이 Non-covered 기업에 비해 낮게 나타났다. 이는 애널리스트가 커버하는 기업들이 그렇지 않은 기업들에 비해 이익조정을 평균적으로 덜 하였고, 따라서 이익의 질이 상대적으로 높다는 것을 의미한다. Covered 집단은 Non-covered 집단에 비해 전기 순이익(Xt-1), 당기순이익(Xt), 차기 2년간 순이익(X2t) 모두 평균적으로 유의하게 높은 반면에 주가수익률(RET)과 미래 주가수익률(RET2t)은 평균적으로 유의하게 낮았다. 한편 기업규모(SIZE)가 크고, 영업현금흐름(CFO)이 많으며, 외국인지분율(FRN)이 높고, Big 4 회계법인의 감사를 받는 기업(BIG4)이며, 손실을 보고하지 않는 기업(LOSS)일수록 애널리스트의 커버리지에 포함될 가능성이 더 높다는 것을 알 수 있다. 흥미롭게도 애널리스트 커버리지에 포함된 기업들의 평균 부채비율(LEV)과 최대주주지분율(OWN) 역시 그렇지 않은 기업들에 비해 더 높았다.
Panel C에서는 IR-active & non-covered(IA-NC) 집단이 나머지 세 집단에 비해 absDA 평균이 유의하게 높은 값을 보인 반면, IR-inactive & covered (II-C) 집단의 absDA와 REM 평균값은 다른 세 집단보다 가장 낮게 나타났다. 이는 IA-NC 집단의 이익의 질이 평균적으로 가장 낮고, II-C 집단의 이익의 질이 평균적으로 가장 높다는 것을 의미한다. IA-NC 집단은 다른 세 집단에 비해 전기 순이익(Xt-1), 당기순이익(Xt), 차기 2년간 순이익(X2t)이 가장 낮게 나타난 반면에 주가수익률(RET)과 미래 주가수익률(RET2t)의 평균은 가장 높게 나타났다. IA-NC 집단은 다른 집단들보다 SIZE, CFO, OWN의 평균값이 가장 낮게 나타났고 MB, LOSS의 평균값은 가장 높았다. 이는 기업규모가 작고, 성과도 낮아서 애널리스트의 커버리지에 포함되지는 않지만 최대주주의 지배력이 낮고 성장가능성이 높은 기업들이 IR을 적극적으로 개최한다고 해석할 수 있을 것이다.
4.2 상관관계 분석
Table 3는 본 연구에서 사용된 변수들의 Pearson 상관관계를 보여준다. 본 연구의 주요 관심변수인 기업설명회 개최 여부(IR)와 애널리스트 커버리지 여부(Cover) 간 상관계수는 0.344로 1% 수준에서 유의한 양(+)의 상관관계를 보여 기업설명회 개최 여부와 애널리스트 커버리지 여부가 밀접한 관련이 있음을 시사하였다. IR과 absDA 간 상관계수는 0.075로 유의한 양(+)의 관계를 보인 반면에 IR과 실물활동 이익조정(REM) 간 상관관계는 유의하지 않았다. IR은 기업규모(SIZE), 장부가치 대비 시장가치(MB), 영업현금흐름(CFO), 부채비율(LEV), 대형회계법인 감사 여부(BIG4), 외국인투자자지분율(FRN)과 유의한 양(+)의 관계에 있었으며 손실기업 여부(LOSS), 최대주주지분율(OWN)과는 유의한 음(-)의 상관성을 보였다. Cover와 absDA 간 상관계수는 –0.036으로 유의한 음(-)의 관계를 보였으나 Cover와 REM의 상관관계는 유의하지 않았다. 애널리스트 커버리지에 포함된 기업일수록 전기, 당기, 미래순이익(Xt-1, Xt, X2t)은 크지만 당기 및 미래 주식수익률(RET, RET2t)은 낮은 경향이 있었다. 또한 Cover는 SIZE, CFO, LEV, BIG4, OWN, FRN과 유의한 양(+)의 관련성이 있었고 LOSS와는 유의한 음(-)의 관련성이 있었다.
<Table 3> Pearson correlation
| Variables | (2) | (3) | (4) | (5) | (6) | (7) | (8) | (9) | (10) | (11) | (12) | (13) | (14) | (15) | (16) | (17) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| (1) IR | 0.344 <.0001 | 0.075 <.0001 | -0.001 0.947 | -0.003 0.713 | 0.003 0.730 | 0.026 0.001 | 0.021 0.021 | -0.028 0.002 | 0.237 <.0001 | 0.025 0.002 | 0.025 0.002 | 0.022 0.005 | -0.045 <.0001 | 0.125 <.0001 | -0.057 <.0001 | 0.208 <.0001 |
| (2) Cover | -0.036 <.0001 | -0.013 0.106 | -0.033 <.0001 | 0.122 <.0001 | 0.137 <.0001 | 0.174 <.0001 | -0.086 <.0001 | 0.529 <.0001 | 0.001 0.877 | 0.210 <.0001 | 0.030 0.000 | -0.207 <.0001 | 0.296 <.0001 | 0.032 <.0001 | 0.402 <.0001 | |
| (3) absDA | -0.015 0.062 | 0.079 <.0001 | -0.083 <.0001 | 0.019 0.014 | -0.079 <.0001 | 0.041 <.0001 | -0.140 <.0001 | 0.026 0.001 | -0.073 <.0001 | -0.010 0.184 | 0.074 <.0001 | -0.077 <.0001 | -0.130 <.0001 | -0.038 <.0001 | ||
| (4) REM | -0.018 0.019 | 0.004 0.658 | 0.001 0.878 | -0.005 0.607 | -0.024 0.008 | 0.002 0.813 | 0.003 0.686 | -0.343 <.0001 | 0.006 0.414 | 0.006 0.419 | -0.003 0.672 | 0.015 0.056 | -0.011 0.172 | |||
| (5) RET | 0.000 0.981 | -0.038 <.0001 | 0.013 0.141 | -0.049 <.0001 | -0.085 <.0001 | 0.036 <.0001 | 0.007 0.410 | -0.002 0.770 | 0.033 <.0001 | -0.039 <.0001 | 0.005 0.539 | -0.045 <.0001 | ||||
| (6) Xt-1 | 0.295 <.0001 | 0.270 <.0001 | -0.027 0.003 | 0.098 <.0001 | -0.016 0.039 | 0.253 <.0001 | -0.108 <.0001 | -0.228 <.0001 | 0.047 <.0001 | 0.123 <.0001 | 0.094 <.0001 | |||||
| (7) Xt | 0.372 <.0001 | -0.020 0.027 | 0.120 <.0001 | -0.019 0.015 | 0.349 <.0001 | -0.152 <.0001 | -0.431 <.0001 | 0.044 <.0001 | 0.114 <.0001 | 0.112 <.0001 | ||||||
| (8) X2t | 0.015 0.088 | 0.145 <.0001 | -0.009 0.327 | 0.347 <.0001 | -0.140 <.0001 | -0.335 <.0001 | 0.083 <.0001 | 0.181 <.0001 | 0.152 <.0001 | |||||||
| (9) RET2t | -0.117 <.0001 | -0.006 0.491 | -0.025 0.006 | 0.072 <.0001 | 0.061 <.0001 | -0.071 <.0001 | -0.066 <.0001 | -0.068 <.0001 | ||||||||
| (10) SIZE | -0.032 <.0001 | 0.152 <.0001 | 0.287 <.0001 | -0.197 <.0001 | 0.395 <.0001 | 0.188 <.0001 | 0.446 <.0001 | |||||||||
| (11) MB | -0.020 0.011 | -0.002 0.786 | 0.033 <.0001 | -0.017 0.035 | -0.010 0.217 | -0.003 0.688 | ||||||||||
| (12) CFO | -0.134 <.0001 | -0.417 <.0001 | 0.095 <.0001 | 0.160 <.0001 | 0.200 <.0001 | |||||||||||
| (13) LEV | 0.210 <.0001 | 0.087 <.0001 | -0.069 <.0001 | -0.073 <.0001 | ||||||||||||
| (14) LOSS | -0.094 <.0001 | -0.212 <.0001 | -0.171 <.0001 | |||||||||||||
| (15) BIG4 | 0.170 <.0001 | 0.250 <.0001 | ||||||||||||||
| (16) OWN | -0.002 0.789 | |||||||||||||||
| (17) FRN | 1.000 |
1) This table reports Pearson correlation coefficients. The figures below the correlation coefficients are p-values.
2) All variables are defined in <Table 2>.
그룹 간 t-test와 상관관계를 통한 단변량 분석 결과를 요약하면 IR을 개최하는 기업일수록 재량적 발생액을 통한 이익조정을 더 많이 하는 반면 애널리스트 커버리지에 포함된 기업일수록 재량적 발생액을 통한 이익조정을 더 적게 하였다. 그러나 IR 개최 여부 및 애널리스트 커버리지 여부와 실물활동을 통한 이익조정과는 유의한 관계가 없었다. 한편 통제변수로 사용된 거의 모든 변수들이 IR 개최 여부 및 애널리스트 커버리지 여부와 밀접한 관련이 있음을 알 수 있었다.
4.3 가설 검증
4.3.1 IR 개최 여부와 이익의 질
Table 4는 기업의 IR 개최 여부와 이익의 질 간 관련성을 검증하기 위한 가설 1의 분석 결과를 나타낸다. 식(7)과 식(8)에 대해 회귀분석을 실시하였으며 설명변수 IR은 t기에 기업설명회를 한 번이라도 실시한 기업이면 1, 아니면 0의 값을 갖는 더미변수이다. 종속변수인 이익의 질 대용치로 이익조정 수준을 추정한 성과조정 재량적 발생액(absDA)과 실물활동 이익조정(REM)은 각각 열(1)과 열(2)에 보고하였으며 회계이익의 주가 정보성을 살펴보고자 한 현행이익반응계수(ERC)와 미래이익반응계수(FERC)는 열(3)에 제시하였다.6)
<Table 4> Result for testing hypothesis 1
| Panel A: Testing equation (7) and (8) | ||||||
|---|---|---|---|---|---|---|
| Variables | (1) | (2) | (3) | |||
| Dep: absDA | Dep: REM | Dep: RET | ||||
| Coeff. | t-value | Coeff. | t-value | Coeff. | t-value | |
| Intercept | 0.143 | (10.85)*** | -0.004 | (-0.30) | 2.034 | (5.50)*** |
| IR | 0.012 | (9.40)*** | -0.001 | (-0.59) | 0.089 | (2.40)** |
| IR×Xt-1 | 0.422 | (2.40)** | ||||
| IR×Xt | 0.223 | (0.89) | ||||
| IR×X2t | -0.256 | (-2.21)** | ||||
| IR×RET2t | 0.004 | (0.26) | ||||
| Xt-1 | -0.114 | (-0.82) | ||||
| Xt | -0.474 | (-2.54)** | ||||
| X2t | 0.344 | (4.06)*** | ||||
| RET2t | -0.035 | (-4.30)*** | ||||
| SIZE | -0.007 | (-13.91)*** | 0.002 | (3.27)*** | -0.124 | (-9.00)*** |
| MB | 0.000 | (0.80) | 0.000 | (0.51) | 0.002 | (2.85)*** |
| CFO | -0.010 | (-1.49) | -0.356 | (-52.95)*** | 0.197 | (0.98) |
| LEV | 0.023 | (8.14)*** | -0.007 | (-2.50)** | 0.205 | (2.50)** |
| LOSS | 0.000 | (-0.34) | -0.022 | (-16.81)*** | -0.019 | (-0.49) |
| BIG4 | -0.002 | (-1.59) | -0.002 | (-1.48) | -0.003 | (-0.10) |
| OWN | -0.015 | (-4.74)*** | 0.019 | (5.84)*** | 0.220 | (2.38)** |
| FRN | 0.021 | (3.74)*** | 0.022 | (3.93)*** | 0.070 | (0.46) |
| Industry and year fixed effects are included | ||||||
| adj. R2 | 0.127 | 0.156 | 0.029 | |||
| N | 16,094 | 16,094 | 12,173 | |||
| Panel B: Testing equation (7) after controlling for endogeneity (reverse causality) | ||||||||
|---|---|---|---|---|---|---|---|---|
| Variables | (1) | (2) | ||||||
| Lagged variable | 2SLS | Lagged variable | 2SLS | |||||
| Dep: absDA | Dep: absDA | Dep: REM | Dep: REM | |||||
| Coeff. | t-value | Coeff. | t-value | Coeff. | t-value | Coeff. | t-value | |
| Intercept | 0.135 | (9.57)*** | 0.141 | (10.20)*** | -0.001 | (-0.04) | 0.004 | (0.31) |
| IRt-1 | 0.011 | (7.76)*** | -0.001 | (-0.81) | ||||
| IRjt | 0.017 | (1.80)* | 0.017 | (1.81)* | ||||
| Control variables are included | ||||||||
| Industry and year fixed effects are included | ||||||||
| adj. R2 | 0.126 | 0.123 | 0.170 | 0.155 | ||||
| N | 14,070 | 16,094 | 14,070 | 16,094 | ||||
1) This table reports the results for Hypothesis 1. In Panel A, the first and second sets of columns present regressions of absDA and REM, respectively, using equation (7), and the third set of columns presents the regression of RET using equation (8). Panel B presents the results of equation (7), after controlling for endogeneity, specifically potential reverse causality. IRt-1 denotes the lagged variable of IR, and IRjt represents the predicted IR value obtained from a first-stage regression using the industry-year average IR as an instrument.
2) All variables are defined in <Table 2>.
3) *, ** and *** denote significance at the 10%, 5% and 1% levels (two-tailed) respectively.
먼저, 재량적 발생액(absDA)을 종속변수로 설정한 Panel A의 열(1)을 살펴보면, 변수 IR의 계수값은 0.012(t=9.40)로 1% 수준에서 통계적으로 유의한 양(+)의 값이 나타났다. 이는 IR을 개최한 기업들이 개최하지 않은 기업들에 비해 상대적으로 재량적 발생액이 큰 것으로 나타나 이익의 질이 더 낮음을 의미한다. IR 개최 기업의 이익조정이 더 높다는 것은 경영자가 IR 활동을 통해 시장의 인식을 유리하게 조정하거나 공격적인 이익조정을 정당화하는 전략적 도구로 활용할 수 있다는 것을 시사한다(Leuz et al., 2003). 한편, Panel A의 열(2)에서 변수 IR의 계수값은 -0.001(t=-0.59)로 음(-)의 값을 보였으나 통계적으로 유의하지 않았다. 이는 IR을 개최한 기업이 실물활동을 통한 이익조정보다는 재량적 발생액을 통한 이익조정을 더 많이 활용하고 있을 가능성을 시사한다.7) IR 활동이 실물활동 이익조정보다는 재량적 발생액 기반의 이익조정과 더 밀접하게 관련될 수 있는 이유는 다음과 같이 해석할 수 있다. 일반적으로 IR을 활발히 수행하는 기업은 투자자와의 장기적인 신뢰 구축을 중시하고, 기업규모가 크며 재무적 안정성이 높고, 외부 이해관계자의 감시를 상대적으로 더 많이 받는다. 이러한 기업에게는 실물활동을 왜곡시켜 장기적인 성과를 훼손하고 투자자 및 애널리스트의 주의를 유발할 가능성이 큰 실물활동 이익조정이 더 부담이 클 수 있다. 반면, 재량적 발생액을 통한 이익조정은 회계적 유연성이 높고, 비교적 비용이 적게 들며, 상대적으로 노출될 위험이 적고, 향후 기간에 반전(reversal)될 수 있는 특성을 가지므로 IR 기업들이 선호할 가능성이 높다.
Panel A의 열(3)에서 종속변수는 주가수익률(RET)로, X2의 계수값이 0.344(t=4.06)으로 유의한 양(+)의 값을 보여 IR을 개최하지 않는 기업의 FERC는 이론적으로 예측된 부호와 일치하나(Tucker and Zarowin, 2006), ERC는 –0.474(t=-2.54)로 이론적 예측부호와 상반된다. 한편 주요 설명변수인 IR×X2의 계수값은 -0.256(t=-2.21)으로 5% 수준에서 유의한 음(-)의 값이 나타났다. 이러한 결과는 IR을 개최한 기업들과 IR을 개최하지 않은 기업들의 FERC가 모두 예측된 양(+)의 부호를 보여주고 있으나, IR을 개최한 기업들의 미래이익 주가 정보성이 더 낮음을 의미한다. 또한 증분적 현행이익반응계수(ERC)를 의미하는 IR×Xt의 계수값은 0.223(t=0.89)으로 양(+)의 값을 보였으나 유의하지 않아 IR을 개최한 기업들의 당기 이익이 현재 주가에 반영되는 정도 측면에서는 IR을 개최하지 않은 기업 대비 유의한 차이를 보이지 않았다.
한편 IR과 이익의 질 간의 관련성을 검증함에 있어 역인과성(reverse causality)에 따른 내생성 문제가 제기될 수 있다. 즉 IR 활동이 이익의 질에 영향을 미칠 수도 있지만, 기업의 이익의 질 수준에 따라 IR 개최 여부가 결정될 가능성이 존재하기 때문이다. 본 연구에서는 이러한 문제를 완화하기 위해 IR의 시차변수(IRt-1)와 도구변수(IV)를 활용한 강건성 분석을 수행하였다. 도구변수로는 산업-연도별 IR 평균을 사용하였다. 이는 동일 산업 내 타 기업들의 IR 활동이 개별 기업의 IR 결정에 영향을 미치지만(peer effect), 개별 기업의 이익조정 행태와는 직접적인 관련성이 낮다는 외생성 조건을 충족하기 때문이다. 분석 결과, Panel B의 열(1)에서 IRt-1의 계수값은 0.011(t=7.76), 2SLS를 통한 IR 예측치(IRjt)의 계수값은 0.017(t=1.80)로 나타나, IR 개최 기업이 발생액을 통한 이익조정을 더 많이 수행한다는 것을 지지한다. 반면, 실물활동 이익조정을 분석한 열(2)에서는 IRt-1과 2SLS 예측치(IRjt) 모두 통계적 유의성이 낮게 나타났다. 결론적으로 내생성을 통제한 후에도 IR 개최 기업일수록 재량적 발생액을 활용한 이익조정 성향이 높다는 Panel A의 주요 분석 결과는 강건함을 확인하였다.
4.3.2 애널리스트 커버리지 여부와 이익의 질
Table 5는 애널리스트 커버리지 여부와 이익의 질 간 관련성을 검증하기 위한 가설 2를 분석한 결과이다. 식(7)과 식(8)에 대해 회귀분석을 실시하였으며 설명변수 Cover는 t기에 애널리스트가 한 명이라도 해당 기업에 대한 투자의견과 목표주가를 제시하였으면 1, 아니면 0의 값을 갖는 더미변수이다.
<Table 5> Result for testing hypothesis 2
| Panel A: Testing equation (7) and (8) | ||||||
|---|---|---|---|---|---|---|
| Variables | (1) | (2) | (3) | |||
| Dep: absDA | Dep: REM | Dep: RET | ||||
| Coeff. | t-value | Coeff. | t-value | Coeff. | t-value | |
| Intercept | 0.148 | (10.88)*** | 0.007 | (0.52) | 1.983 | (5.19)*** |
| Cover | 0.006 | (4.40)*** | 0.005 | (3.18)*** | 0.016 | (0.34) |
| Cover×Xt-1 | -1.581 | (-5.43)*** | ||||
| Cover×Xt | 1.648 | (4.40)*** | ||||
| Cover×X2t | 0.429 | (2.56)** | ||||
| Cover×RET2t | 0.003 | (0.12) | ||||
| Xt-1 | 0.347 | (4.01)*** | ||||
| Xt | -0.517 | (-3.53)*** | ||||
| X2t | 0.132 | (2.06)** | ||||
| RET2t | -0.034 | (-4.77)*** | ||||
| SIZE | -0.007 | (-13.03)*** | 0.001 | (1.69)* | -0.120 | (-8.07)*** |
| MB | 0.000 | (0.94) | 0.000 | (0.42) | 0.002 | (2.89)*** |
| CFO | -0.013 | (-1.98)** | -0.358 | (-53.05)*** | 0.087 | (0.43) |
| LEV | 0.024 | (8.39)*** | -0.007 | (-2.32)** | 0.215 | (2.62)*** |
| LOSS | 0.000 | (-0.25) | -0.021 | (-16.54)*** | -0.008 | (-0.22) |
| BIG4 | -0.002 | (-1.75)* | -0.002 | (-1.74)* | 0.001 | (0.04) |
| OWN | -0.016 | (-4.84)*** | 0.020 | (6.09)*** | 0.234 | (2.55)** |
| FRN | 0.020 | (3.69)*** | 0.019 | (3.35)*** | 0.029 | (0.19) |
| Industry and year fixed effects are included | ||||||
| adj. R2 | 0.123 | 0.157 | 0.032 | |||
| N | 16,094 | 16,094 | 12,173 | |||
| Panel B: Testing equation (7) after controlling for endogeneity (reverse causality) | ||||||||
|---|---|---|---|---|---|---|---|---|
| Variables | (1) | (2) | ||||||
| Lagged variable | 2SLS | Lagged variable | 2SLS | |||||
| Dep: absDA | Dep: absDA | Dep: REM | Dep: REM | |||||
| Coeff. | t-value | Coeff. | t-value | Coeff. | t-value | Coeff. | t-value | |
| Intercept | 0.138 | (9.56)*** | 0.199 | (5.46)*** | 0.006 | (0.43) | 0.026 | (0.70) |
| Covert-1 | 0.006 | (3.78)*** | 0.002 | (1.61) | ||||
| Coverjt | 0.036 | (1.94)* | 0.016 | (0.85) | ||||
| Control variables are included | ||||||||
| Industry and year fixed effects are included | ||||||||
| adj. R2 | 0.123 | 0.119 | 0.171 | 0.156 | ||||
| N | 14,070 | 16,094 | 14,070 | 16,094 | ||||
1) This table reports the results for Hypothesis 2. In Panel A, the first and second sets of columns present regressions of absDA and REM, respectively, using equation (7), and the third set of columns presents the regression of RET using equation (8). Panel B presents the results of equation (7), after controlling for endogeneity, specifically potential reverse causality. Covert-1 denotes the lagged variable of Cover, and Coverjt represents the predicted Cover value obtained from a first-stage regression using the industry-year average Cover as an instrument.
2) All variables are defined in <Table 2>.
3) *, ** and *** denote significance at the 10%, 5% and 1% levels (two-tailed) respectively.
먼저 재량적 발생액(absDA)을 종속변수로 설정한 Panel A의 열(1)에서 변수 Cover의 계수값은 0.006(t=4.40)으로 1% 수준에서 통계적으로 유의한 양(+)의 값이 나타났다. 이는 단변량 분석 결과와 상반된 것으로 기업 특성을 통제한 후에는 애널리스트의 커버리지에 포함된 기업들이 그렇지 않은 기업들에 비해 상대적으로 재량적 발생액을 통한 이익조정을 더 많이 하며, 따라서 이익의 질이 더 낮다는 것을 의미한다. Panel A의 열(2)는 실물활동 이익조정(REM)을 종속변수로 사용하여 분석한 결과로, 변수 Cover의 계수값이 0.005(t=3.18)로 1% 수준에서 유의한 양(+)의 값이 나타났다. 이 역시 유의한 차이를 보이지 않았던 단변량 분석 결과와는 다르게 기업 특성을 통제할 경우 애널리스트 커버리지에 포함된 기업들이 그렇지 않은 기업들에 비해 실물활동을 통한 이익조정도 더 많이 한다는 것을 알 수 있다. 애널리스트 커버리지에 포함된 기업이 상대적으로 더 많은 이익조정을 수행하는 현상은 압력 가설(pressure hypothesis)이라는 이론적 관점에서 해석할 수 있다. 압력 가설(pressure hypothesis)에 따르면, 애널리스트의 분석 대상이 된 기업은 시장의 높은 관심과 기대에 직면하게 되며, 이에 따라 경영자는 실적 목표를 달성해야 한다는 압박을 더 크게 느끼며 결과적으로 이익조정을 더 많이 수행하게 된다.
Panel A의 열(3)에서 종속변수는 주가수익률(RET)로, X2의 계수값이 0.132(t=2.06)로 유의한 양(+)의 값을 보였으며 주요 설명변수인 Cover ×X2의 계수값이 0.429(t=2.56)로 5% 수준에서 유의한 양(+)의 값이 나타났다. 이는 애널리스트 커버리지에 포함된 기업이 그렇지 않은 기업에 비해 미래이익에 대한 주가 정보성이 더 높다는 것을 의미한다. 또한 애널리스트 커버리지에 따른 증분적 현행이익반응계수(ERC)를 의미하는 Cover×Xt의 계수값이 1.648(t=4.40)로 유의한 양(+)의 값을 보여 애널리스트 커버리지에 포함된 기업의 당기 이익이 현재 주가에 반영되는 정도가 더 높은 것으로 나타났다.
애널리스트 커버리지에 포함된 기업들이 이익조정을 더 많이 함에도 불구하고 현재 및 미래이익의 주가 정보성이 높게 나타나는 현상은 다음과 같이 해석할 수 있다. 첫째, 애널리스트는 기업의 정보 환경을 개선하여 정보비대칭을 완화하는 역할을 수행한다. 이 과정에서 경영자의 이익조정이 시장의 기대치를 충족시키기 위한 정보 전달의 수단으로 활용될 경우, 공시된 이익은 기업의 미래 성과에 대한 더욱 명확한 신호(signal)로 인식되어 ERC를 높이는 결과를 초래한다(Collins and Kothari, 1989; Kothari, 2001). 둘째, 애널리스트의 분석 활동은 본질적으로 미래지향적이므로, 이들이 제공하는 예측 정보는 미래 성과에 대한 기대를 주가에 신속하게 반영시킨다(Collins et al., 1994). 특히 Bartov et al. (2002)의 견해와 같이, 시장은 이익조정의 구체적 방식보다는 애널리스트 예측치 달성 여부에 더 민감하게 반응하는 경향이 있다. 즉, 애널리스트 커버리지 하에서의 이익조정은 시장의 불확실성을 해소하는 과정에서 발생하는 측면이 있으며, 이는 이익조정의 양적 증가와 관계없이 주가 정보성을 증분적으로 높이는 독립적인 요인으로 작용함을 시사한다. 다시 말해 애널리스트 커버리지는 이익조정 여부와 독립적으로 ERC와 FERC를 높이는 요인이 될 수 있다.8)
한편 애널리스트 커버리지와 이익의 질 사이에도 내생성(endogeneity), 특히 역인과성(reverse causality)의 문제가 존재할 수 있다. 애널리스트의 분석 활동이 기업의 이익조정 행태에 영향을 미칠 수도 있으나, 반대로 기업의 이익의 질 수준이 애널리스트의 커버리지 결정에 영향을 미칠 가능성도 배제할 수 없기 때문이다. 구체적으로 정보 수요 가설에 따르면 이익의 질이 낮아 정보 불확실성이 큰 기업일수록 투자자의 정보 수요가 증가하여 애널리스트가 이를 커버할 유인이 커진다(Bhushan, 1989; Lobo et al., 2012; 김지홍 외, 2014). 반면 정보 공급비용 가설은 이익의 질이 낮은 기업의 경우 회계정보의 신뢰성이 낮아 분석에 소요되는 투입 노력과 비용이 크기 때문에 애널리스트가 커버리지를 회피할 것이라고 예측한다(Barth et al., 2001; 김경순, 2012).
이러한 내생성을 통제하기 위해 본 연구에서는 시차변수(Covert-1)와 도구변수(산업-연도별 평균 Cover)를 활용하여 식(7)을 재검증하였다. 도구 변수로 선정된 산업-연도별 평균 커버리지는 해당 산업에 대한 시장의 관심도를 반영하여 개별 기업의 커버리지 여부에도 유의한 영향을 미치지만, 개별 기업의 구체적인 이익조정 행태와는 직접적인 관련성이 낮다는 외생적 조건을 충족할 것으로 판단된다. 분석 결과, 발생액 이익조정(absDA)을 다룬 Table 5의 Panel B 열(1)에서 Covert-1의 계수값은 0.006(t=3.78), 2SLS Cover 예측치의 계수값은 0.036(t=1.94)으로 모두 유의한 양(+)의 값을 보여 Panel A의 분석 결과를 강건하게 지지하였다. 그러나 실물활동을 통한 이익조정(REM)을 분석한 Panel B의 열(2)에서 Covert-1의 계수값은 0.002(t=1.61), 2SLS Cover 예측치의 계수값은 0.016(t=0.85)으로 두 계수값이 모두 통계적 유의성을 상실하는 것으로 나타났다. 이는 애널리스트 커버리지에 따른 성과 압박이 존재할 때, 경영자가 실제 영업활동이나 미래 가치를 직접적으로 훼손할 수 있는 실물활동 이익조정보다는 상대적으로 회계적 선택의 영역인 발생액 조정을 우선적으로 선택함을 시사한다. 즉, 내생성을 통제한 후에도 애널리스트 커버리지와 발생액 기반 이익조정의 양(+)의 연관성은 유효함을 확인하였으나, 실물활동을 통한 이익조정과의 연관성은 사라지는 것으로 나타났다.
Table 4와 Table 5의 결과를 종합해보면, IR 개최 기업과 애널리스트 커버리지 기업은 모두 발생액을 통한 이익조정을 더 많이 수행하는 경향을 보였다. 그러나 주가 정보성(ERC/FERC) 측면에서는 뚜렷한 차이가 나타났다. IR 개최 기업의 경우 이익의 주가 정보성이 증분적으로 감소하거나 차이가 없었던 반면, 애널리스트 커버리지 기업은 오히려 주가 정보성이 유의하게 증가하였다. 이는 시장 참여자들이 기업의 자발적인 IR 활동에 대해서는 이익의 질에 대한 부정적 신호로 인식하는 경향이 있으나, 외부전문가인 애널리스트의 커버리지 활동은 이익의 질을 긍정적으로 평가하게 만드는 정보 환경의 개선 요인으로 받아들이고 있음을 시사한다.
4.3.3 IR 및 애널리스트 커버리지와 이익의 질
Table 6은 가설 3과 관련하여 IR 개최 여부와 이익조정 간 관련성에 애널리스트 커버리지 여부가 미치는 영향을 분석한 것이다. 식(9)를 기반으로 회귀분석을 실시하였으며 열(1)의 종속변수는 재량적 발생액(absDA)이고 열(2)의 종속변수는 실물활동 이익조정(REM)이다. 주요 설명변수는 IR과 Cover의 교차항인 IR×Cover로써, t기에 한 번이라도 IR을 개최하였고 애널리스트가 한 명이라도 해당 기업에 대한 투자의견과 목표주가를 제시하였으면 1, 두 조건 중 한 가지라도 충족하지 못하면 0의 값을 갖는다.
<Table 6> Result for testing hypothesis 3 - earnings management
| Variables | (1) | (2) | ||
|---|---|---|---|---|
| Dep: absDA | Dep: REM | |||
| Coeff. | (t-value) | Coeff. | (t-value) | |
| Intercept | 0.150 | (11.04)*** | 0.007 | (0.52) |
| IR | 0.013 | (7.62)*** | -0.003 | (-1.53) |
| Cover | 0.005 | (2.95)*** | 0.004 | (2.68)*** |
| IR×Cover | -0.004 | (-1.67)* | 0.002 | (0.84) |
| SIZE | -0.007 | (-13.61)*** | 0.001 | (1.72)* |
| MB | 0.000 | (0.75) | 0.000 | (0.45) |
| CFO | -0.011 | (-1.69)* | -0.358 | (-53.07)*** |
| LEV | 0.024 | (8.25)*** | -0.007 | (-2.28)** |
| LOSS | 0.000 | (-0.15) | -0.021 | (-16.56)*** |
| BIG4 | -0.002 | (-1.80)* | -0.002 | (-1.72)* |
| OWN | -0.015 | (-4.60)*** | 0.020 | (6.06)*** |
| FRN | 0.019 | (3.41)*** | 0.019 | (3.36)*** |
| Industry and year fixed effects are included | ||||
| adj. R2 | 0.127 | 0.157 | ||
| N | 16,094 | 16,094 | ||
1) This table reports the results for Hypothesis 3, using model (9).
2) All variables are defined in <Table 2>.
3) *, ** and *** denote significance at the 10%, 5% and 1% levels (two-tailed) respectively.
열(1)의 IR×Cover 계수는 –0.004(t=-1.67)로 통계적으로 10% 수준에서 유의한 결과를 보였다. 이는 IR 개최 여부와 재량적 발생액을 통한 이익조정 간 관련성에 애널리스트 커버리지 여부가 유의한 음(-)의 영향을 미침으로써 재량적 발생액의 수준을 부분적으로 약화시킨다는 것을 의미한다. 이를 조금 더 자세히 살펴보면, 먼저 열(1)에서 IR 개최 기업에 대한 애널리스트 커버리지 유무의 영향은 0.001(Cover 계수+IR×Cover 계수)이지만 통계적으로 0과 유의한 차이를 보이지는 않았다(p-value = 0.878). 반면 IR 미개최 기업의 경우에는 애널리스트 커버리지 유무의 영향이 0.005(Cover 계수)로서 1% 수준에서 유의한 양(+)의 값을 보였다. 다시 말해 IR 개최 기업의 경우에는 애널리스트 커버리지 유무가 재량적 발생액을 통한 이익조정에 증분적 영향을 미치지 않지만 IR 미개최 기업의 경우에는 증분적 영향을 미친다. 즉 애널리스트 커버리지에 포함된 기업이 재량적 발생액을 통한 이익조정을 더 많이 한다는 Table 5의 결과는 주로 IR을 개최하지 않는 기업들에서 발생한다는 것을 시사한다. 한편 IR 개최 여부에 따른 증분적 재량적 발생액은 애널리스트 커버리지에 포함된 기업의 경우 0.009(IR 계수+IR×Cover 계수; p-value=0.000), 애널리스트 커버리지에 포함되지 않은 기업의 경우 0.013 (IR 계수)으로 나타나, IR 개최 기업이 재량적 발생액을 통한 이익조정을 더 많이 한다는 Table 4의 결과는 애널리스트 커버리지 유무와 상관없이 나타남을 알 수 있다. 다만 IR×Cover 계수로부터 알 수 있듯 DID(difference-in-difference), 즉 IR과 재량적 발생액을 통한 이익조정의 관계에 애널리스트 커버리지가 미치는 증분적 영향은 10% 수준에서만 유의하다. 이러한 결과는 IR 개최 기업의 발생액을 통한 이익조정 수준이 애널리스트의 감시 기능으로 인해 부분적으로 약화될 수 있음을 시사하며, 이를 통해 애널리스트 커버리지가 제한적인 조절효과를 갖는 것으로 해석할 수 있다.
한편 열(2)에서 IR×Cover 계수는 0.002이며 통계적으로 유의하지 않았다. 즉 IR 개최 기업의 경우 애널리스트 커버리지 유무가 실물활동 이익조정에 미치는 영향은 0.006(Cover 계수+IR×Cover 계수: p-value = 0.007)으로서 IR 미개최 기업의 경우인 0.004(Cover 계수)보다 높지만 통계적으로 다르다고 볼 수는 없다. 즉 IR 개최 여부와 상관없이 애널리스트 커버리지에 포함된 기업들의 실물활동 이익조정 수준이 높지만, 그 정도가 비슷하다는 것을 의미한다. 한편 IR 개최 여부에 따른 증분적 실물활동 이익조정은 애널리스트 커버리지에 포함된 기업의 경우 -0.001(IR 계수+IR×Cover 계수; p-value=0.812), 애널리스트 커버리지에 포함되지 않은 기업의 경우 –0.003(IR 계수)으로 음(-)의 값을 보여주고 있지만 통계적으로 0과 다르지 않았다. 이는 애널리스트 커버리지 기업과 아닌 기업으로 표본을 나누었을 때 각 그룹의 실물활동 이익조정은 IR 개최 여부에 따라 다르지 않음을 의미한다. 결론적으로 IR 개최 여부와 실물활동을 통한 이익조정 간 관련성에 있어서는 애널리스트 커버리지가 미치는 조절효과를 발견할 수 없었다.
Table 7은 현행이익반응계수(ERC)와 미래이익반응계수(FERC)를 통해 가설 3을 검증한 결과이다. 해석상의 편의를 위해 열(3)에 있는 삼중 상호작용항이 포함된 회귀분석과 더불어 전체 표본을 애널리스트 커버리지에 포함된 기업(Covered)과 포함되지 않은 기업(Non-covered)으로 구분한 후 이들 각각의 하위 표본에서 IR 개최 여부(IR)가 ERC 및 FERC에 미치는 영향이 애널리스트 커버리지 여부에 따라 달라지는지를 분석하였다.
<Table 7> Result for testing hypothesis 3
| Variables | (1) Covered Group | (2) Non-covered Group | (3) Full Sample | |||
|---|---|---|---|---|---|---|
| Dep: RET | Dep: RET | Dep: RET | ||||
| Coeff. | (t-value) | Coeff. | (t-value) | Coeff. | (t-value) | |
| Intercept | 0.138 | (0.44) | 2.996 | (4.38)*** | 1.967 | (5.14)*** |
| Xt-1 | -1.688 | (-6.72)*** | 0.032 | (0.20) | 0.005 | (0.03) |
| Xt | 1.470 | (4.33)*** | -0.635 | (-2.87)*** | -0.633 | (-3.30)*** |
| X2t | 0.651 | (5.20)*** | 0.281 | (2.73)*** | 0.267 | (2.96)*** |
| RET2t | -0.021 | (-1.14) | -0.038 | (-4.10)*** | -0.036 | (-4.33)*** |
| IR | -0.046 | (-1.19) | 0.135 | (2.38)** | 0.115 | (2.80)*** |
| IR×Xt-1 | 0.726 | (2.39)** | 0.477 | (2.28)** | 0.502 | (2.70)*** |
| IR×Xt | -0.633 | (-1.65)* | 0.132 | (0.43) | 0.110 | (0.40) |
| IR×X2t | -0.110 | (-0.67) | -0.256 | (-1.80)* | -0.241 | (-1.92)* |
| IR×RET2t | -0.049 | (-1.72)* | 0.005 | (0.31) | 0.006 | (0.41) |
| Cover | -0.021 | (-0.44) | ||||
| Cover×Xt-1 | -1.558 | (-3.19)*** | ||||
| Cover×Xt | 2.221 | (3.66)*** | ||||
| Cover×X2t | 0.362 | (1.44) | ||||
| Cover×RET2t | 0.033 | (0.97) | ||||
| IR×Cover×Xt-1 | -0.060 | (-0.10) | ||||
| IR×Cover×Xt | -0.949 | (-1.25) | ||||
| IR×Cover×X2t | 0.119 | (0.35) | ||||
| IR×Cover×RET2t | -0.077 | (-1.37) | ||||
| Control variables are included | ||||||
| Industry and year fixed effects are included | ||||||
| adj. R2 | 0.115 | 0.032 | 0.033 | |||
| N | 3,291 | 8,882 | 12,173 | |||
1) This table reports the results of hypothesis 3. Columns (1) and (2) present the estimates for model (8), conducted separately for the Covered and Non-covered subsamples. Column (3) provides the results including the three interaction terms using the full sample.
2) All variables are defined in <Table 2>.
3) *, ** and *** denote significance at the 10%, 5% and 1% levels (two-tailed) respectively.
열(1)은 애널리스트 커버리지에 포함된 기업집단(Covered)에 대해 식(8)의 미래이익반응계수 모형을 검증한 결과이다. 주요 설명변수인 IR×X2의 계수는 –0.110(t=-0.67)로 유의하지 않았다. 이는 애널리스트가 커버하는 기업의 경우 IR 개최가 미래이익의 주가 정보성에 미치는 증분적 영향이 없다는 것을 의미한다. 애널리스트 커버리지에 포함되었으나 IR을 개최하지 않은 기업의 미래이익반응계수(X2)가 0.651(t=5.20)로 매우 유의한 양(+)의 값을 보여주고 있으므로, IR 개최 여부와 상관없이 애널리스트가 커버하는 기업들의 미래이익 주가 정보성이 매우 높다는 것을 알 수 있다. 또한 현행이익반응계수(ERC)를 의미하는 IR×Xt의 계수값이 –0.633(t=-1.65), Xt의 계수값이 1.470(t=4.33)로 Covered 기업이 IR을 개최하는 경우 현재이익의 주가 정보성은 개최하지 않은 기업에 비해 감소하지만 여전히 유의한 양(+)의 값을 보여준다. 이러한 결과는 애널리스트 커버리지에 포함된 기업(Covered)의 FERC와 ERC는 IR 개최 여부와 상관없이 모두 이론적으로 예측된 유의한 양(+)의 값을 보여주고 있어 현재 주가가 현재이익과 미래이익을 효과적으로 반영하고 있으나, Covered 기업 중 IR 개최 기업들의 주가 정보성이 미개최 기업들보다 더 낮다는 것을 보여준다.9)
열(2)는 애널리스트 커버리지에 포함되지 않은 집단(Non-covered)에 대한 회귀분석결과이다. IR 미개최 기업의 FERC, 즉 X2의 회귀계수는 0.281 (t=2.73)로 유의한 양(+)의 값을 보여주고 있는데, IR 개최 기업의 증분적 FERC, 즉 IR×X2의 계수값은 –0.256(t=-1.80)으로 IR 기업의 미래이익 주가 정보성이 상당히 낮아짐을 알 수 있었다. 열(2)에서 발견한 또 하나의 흥미로운 점은 IR 개최 여부와 상관없이 애널리스트 커버리지에 포함되지 않은 기업들의 ERC(Xt 계수(IR-inactive)와 Xt 계수와 IR×Xt 계수의 합(IR-active))는 이론적으로 예측된 양(+)의 값이 아니라 유의한 음(-)의 값을 보여주고 있다는 것이다. 열(1)의 결과와 함께 보았을 때, 현재이익의 양(+)의 주가 관련성은 애널리스트가 커버하는 기업에서만 나타나고 있음을 알 수 있다. 그러나 Covered 표본과 Non-covered 표본의 IR×X2 및 IR×Xt의 계수값 사이에 유의한 차이는 발견하지 못해 열(1)과 열(2)에서 IR 개최 여부가 현재이익 및 미래이익의 주가 정보성에 미치는 증분적 영향은 애널리스트 커버리지 유무와 무관한 것으로 보인다.10)
Table 6과 Table 7의 결과를 종합해 보면 IR 개최 여부와 이익의 질 간 관련성에 대해 애널리스트 커버리지 여부가 조절변수로서 미치는 영향은 제한적이다. 즉 IR 개최 여부와 재량적 발생액을 통한 이익조정 간의 관련성에서는 애널리스트 커버리지 여부가 조절변수로서 기능하지만 그 영향이 미미하고, IR 개최 여부와 실물활동을 통한 이익조정 및 이익반응계수 간의 관련성에서는 애널리스트 커버리지 여부가 조절변수로서 기능하고 있지 않았다. 오히려 IR 개최 여부와 상관없이 애널리스트 커버리지에 포함된 기업들이 애널리스트 커버리지에 포함되지 않은 기업 대비 이익조정을 더 많이 하고 현재이익과 미래이익의 주가 정보성이 더 높다는 사실로부터 애널리스트 커버리지 여부가 IR 개최 여부보다는 이익의 질에 영향이 더 크다는 것을 알 수 있다. 따라서 기업의 이익의 질을 평가하여 투자의사결정을 할 때 애널리스트 커버리지 여부가 더 중요한 역할을 하며 IR 개최 여부는 보조적인 역할에 그친다는 점을 이해할 필요가 있다. 또한 이익조정 규모가 크다고 해서 반드시 회계이익의 주가 정보성이 더 낮은 것은 아니며 이익조정 여부와 관계없이 시장 참여자들은 애널리스트 커버리지에 포함된 기업들의 회계이익을 상대적으로 더 신뢰하고 투자의사결정에 반영하고 있음을 알 수 있다.
V. 결 론
본 연구는 IR 개최 여부 및 애널리스트 커버리지 여부가 이익의 질에 미치는 영향을 분석하고, 나아가 IR 개최 여부와 이익의 질 간의 관계에서 애널리스트 커버리지가 조절효과를 가지는지를 실증적으로 검토하였다. 이익의 질은 보고이익의 속성을 나타내는 재량적 발생액 및 실물활동을 통한 이익조정, 이익에 대한 투자자 반응을 나타내는 현행이익반응계수(ERC) 및 미래이익반응계수(FERC)를 통해 측정하였다.
주요 분석 결과는 다음과 같다. 첫째, IR 개최 여부는 재량적 발생액과 유의한 양(+)의 관계를, FERC와는 유의한 음(-)의 관계를 보였다. 이는 IR을 개최하는 기업일수록 재량적 발생액을 활용한 이익조정 수준이 높아 이익의 질이 낮게 나타나며, 이에 따라 미래이익의 주가 정보성 또한 낮다는 점을 시사한다. 둘째, 단변량분석 결과와 달리 기업 특성 변수들을 통제한 후의 다변량분석에서도 애널리스트가 커버하는 기업일수록 재량적 발생액을 통한 이익조정을 더 많이 수행하는 것으로 나타났다. 이는 애널리스트 커버리지가 기업에게 성과 압박의 요인으로 작용한다는 압력가설(pressure hypothesis)을 지지하는 결과이다. 그러나, 애널리스트 커버리지에 포함된 기업의 ERC와 FERC는 모두 유의한 양(+)의 값을 보여, 이들 기업이 이익조정을 더 많이 수행함에도 불구하고 시장은 애널리스트로 인해 개선된 정보 환경 및 미래지향적 정보 속에서 이익 정보에 대해 보다 신뢰하고 이를 주가에 충실하게 반영한다는 것을 의미한다. 셋째, IR 개최 여부와 재량적 발생액 간의 양(+)의 관계는 애널리스트 커버리지 변수가 개입될 경우 그 효과가 일부 약화되어 조절(moderation) 효과가 존재함을 보여주었으나, 통계적 유의성은 제한적이었다. 또한 애널리스트 커버리지는 IR 개최 여부와 실물활동 이익조정 간의 관계나 ERC 및 FERC와의 관계에서는 조절변수로서 기능하지 않았다. 오히려 IR 개최 여부와 무관하게 애널리스트 커버리지에 포함된 기업들은 더 많은 이익조정을 수행하고 더 높은 수준의 ERC와 FERC를 보였다. 이는 애널리스트 커버리지가 IR보다 이익의 질에 미치는 영향력이 크며, 조절변수라기보다는 주요 영향 변수로 기능함을 시사한다.
본 연구는 IR과 애널리스트 커버리지 각각이 이익의 질에 미치는 영향에 대한 국내외 선행연구들이 혼재된 결과를 보이고 있음을 인지하고, IFRS 도입 이후 국내 상장기업을 대상으로 최근 자료를 이용해 실증분석을 수행함으로써 기존 문헌을 보완하였다. 특히 애널리스트 커버리지가 기업의 IR 개최 활동과 밀접하게 연관되어 있을 뿐만 아니라, 이익의 질에 미치는 독립적․상대적 영향력이 있음을 확인함으로써 학문적․실무적 함의를 제공한다. 본 연구는 급변하는 정보 환경 속에서 시장 참여자들이 이익의 질이 상대적으로 높은 기업을 선별하고 합리적인 의사결정을 내리는 데 있어, IR과 애널리스트 커버리지 정보를 병행적으로 고려해야 함을 강조한다. 아울러 단순히 이익조정 수준만을 기준으로 회계정보의 유용성을 평가하는 접근은 자칫 왜곡된 해석을 유발할 수 있음을 경고하고, 정보 해석 주체로서의 애널리스트 역할에 대한 정교한 이해가 필요함을 시사한다. 다만, 본 연구는 한국거래소에 IR 개최를 공식 공시한 기업을 표본으로 분석하였다는 한계점이 있다. 향후 연구에서는 비공식 IR 활동이나 다양한 형태의 정보제공 채널을 포함한 포괄적 기업 소통 활동을 고려함으로써 보다 일반화된 연구결과 도출이 가능할 것으로 기대한다.